
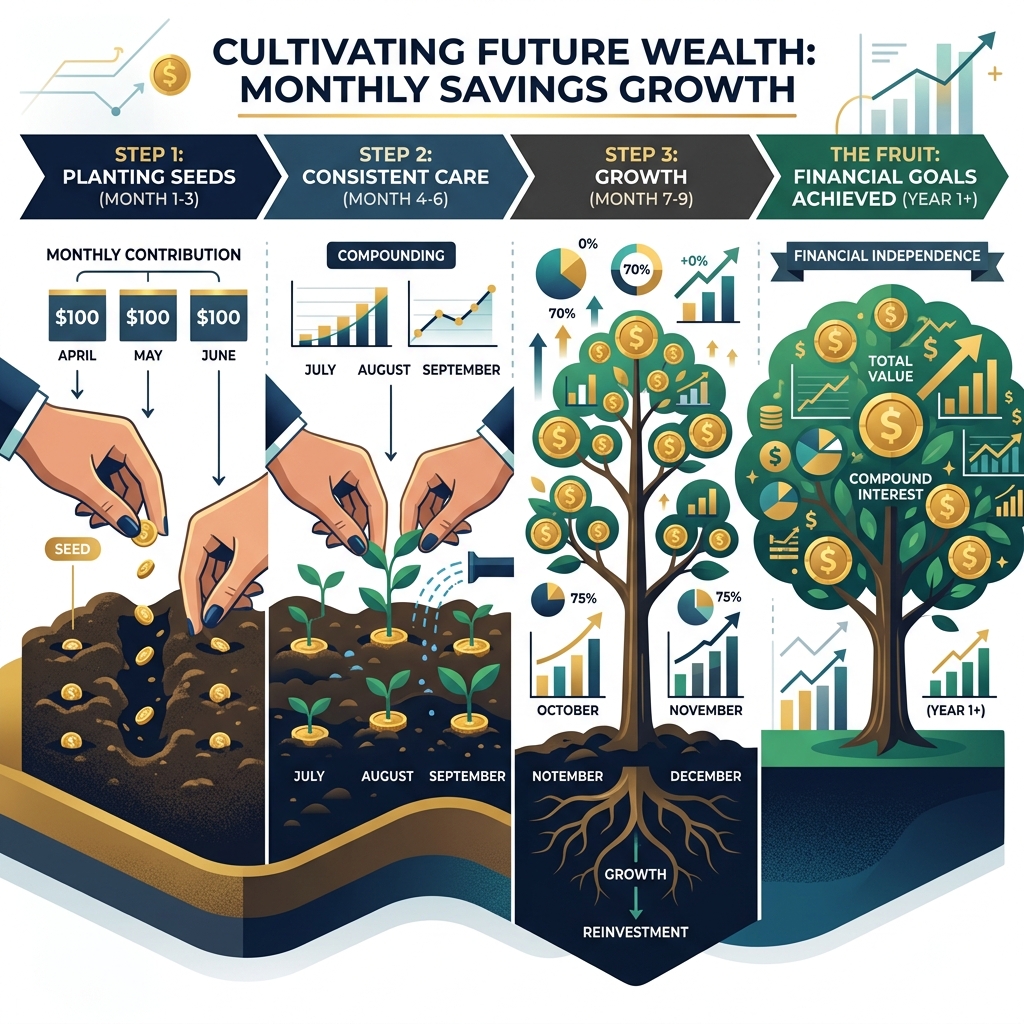
1. Bản Chất Khoa Học Của Dollar-Cost Averaging (DCA) & Cơ Chế Khống Chế Timing Risk
Đối với các chuyên gia bận rộn có thu nhập cao, thách thức lớn nhất không phải là thiếu dòng tiền thặng dư mà là thiếu thời gian bám bảng điện và áp lực tâm lý khi tự giao dịch cổ phiếu ngắn hạn. Phương pháp Dollar-Cost Averaging (DCA - Đầu tư định kỳ) hay trung bình hóa chi phí ra đời để giải quyết triệt để vấn đề này bằng cách thiết lập kỷ luật cơ học, tách biệt cảm xúc khỏi quá trình tích sản.
Dưới góc độ hoạch định tài chính chuẩn Hoạch định Tài chính FIDT, DCA là công cụ dung hòa hoàn hảo giữa hai yếu tố thường xuyên xung đột trong mỗi nhà đầu tư:
- Risk Capacity (Khả năng chịu rủi ro thực tế): Thường ở mức Rất Cao đối với chuyên gia nhờ dòng thu nhập thặng dư dồi dào hàng tháng (>50 triệu đồng) và thời gian đầu tư dài hạn (>5 năm). Điều này cho phép danh mục tập trung vào các lớp tài sản tăng trưởng cao.
- Risk Tolerance (Mức độ chấp nhận rủi ro tâm lý): Thường ở mức Trung bình hoặc Thấp, thể hiện qua sự bất an, lo lắng khi thấy tài sản sụt giảm ngắn hạn. DCA là cầu nối tuyệt vời giúp triệt tiêu yếu tố cảm xúc vì lệnh mua diễn ra tự động bất kể thị trường xanh đỏ.
Bằng cách cam kết phân bổ một số tiền cố định vào một ngày cố định hàng tháng (ngay sau ngày nhận lương) vào ma trận Strategic Asset Allocation (SAA), bạn tạo ra một cơ chế mua tự động thông minh:
- Khi thị trường tăng điểm (giá tài sản đắt đỏ): Số tiền cố định của bạn sẽ tự động mua được ít đơn vị tài sản hơn.
- Khi thị trường giảm sâu (giá tài sản rẻ): Cùng số tiền đó sẽ mua được nhiều đơn vị tài sản hơn.
Hệ quả dài hạn là bạn sở hữu một giá vốn bình quân cực kỳ tối ưu, loại bỏ hoàn toàn cái bẫy cố gắng dự báo thời điểm thị trường (Timing Risk) - việc mà ngay cả các quỹ đầu tư chuyên nghiệp cũng khó có thể thực hiện chuẩn xác trong dài hạn.
Vào tuổi 35, tôi cũng từng rất kiêu hãnh nghĩ mình có đủ năng lực 'timing' thị trường. Tôi không tin vào DCA vì nghĩ phương pháp này quá chậm chạp và tẻ nhạt. Mỗi tháng có thặng dư, tôi giữ lại trong tài khoản và chờ đợi những đợt điều chỉnh sâu để mua một cục (Lump-sum) tại đáy. Nhưng thực tế là tôi liên tục bỏ lỡ cơ hội: khi giá giảm tôi chần chừ sợ giảm tiếp, khi giá tăng vọt tôi lại FOMO mua đuổi ngay đỉnh. Tâm lý bất an kéo dài khiến tôi thường xuyên bám bảng điện tử và đưa ra những quyết định giao dịch vội vã. Cho đến khi trải qua cú sụp đổ thị trường năm 2022 và mất sạch lợi nhuận tích lưu lũy, tôi mới thấu suốt giá trị của DCA. Ở tuổi 42, đồng hành cùng khách hàng tại FIDT, tôi luôn nhấn mạnh: DCA không chỉ nắn lại giá vốn trung bình cực đẹp cho bạn, mà cái được lớn nhất của nó là trả lại sự bình yên trong tâm trí để bạn tập trung làm việc chuyên môn chính.
2. Kẻ Thù Thầm Lặng: Lực Cản Thuế Phí (Tax & Fee Drag) Trong DCA dài hạn
Một sai lầm kinh điển của nhà đầu tư cá nhân là liên tục mua bán cổ phiếu ngắn hạn (Active Trading) với suy nghĩ sẽ tối ưu hóa lợi nhuận. Tuy nhiên, họ hoàn toàn bỏ qua tác động lũy kế của Tax & Fee Drag (Lực cản Thuế Phí). Tại Việt Nam, luật thuế TNCN quy định đánh thuế chuyển nhượng chứng khoán 0.1% trên giá trị mỗi lần bán, bất kể bạn giao dịch lãi hay lỗ.
Dưới đây là bảng so sánh tác động của lực cản thuế phí đối với chiến lược DCA dài hạn và tự giao dịch ngắn hạn:
| Chi phí lực cản | Tích sản IPS — DCA Quỹ/ETF dài hạn | Tự giao dịch cổ phiếu ngắn hạn |
|---|---|---|
| Thuế TNCN chuyển nhượng | 0% trong suốt quá trình tích lũy. Chỉ chịu 0.1% một lần khi bán chốt lời cuối kỳ. | 0.1% mỗi lần bán. Tần suất quay vòng danh mục cao dễ bào mòn 1–2% lợi nhuận/năm. |
| Phí quản lý quỹ | 0.5–2.0%/năm (đã trừ trực tiếp vào NAV của CCQ mở/ETF, không phát sinh phí ẩn). | Phí giao dịch mua/bán (0.1% - 0.2% mỗi vòng) + chênh lệch giá chào mua/bán (Spread). |
| Lực cản thời gian & tâm lý | = 0 (Lệnh đặt tự động hoàn toàn, chuyên gia tập trung tạo thu nhập chuyên môn). | Tốn 2–4 giờ mỗi ngày bám bảng điện, dễ đưa ra quyết định sai lầm do FOMO/FUD. |
Tích lũy DCA vào các quỹ mở cổ phiếu chủ động (như VESAF, DCDS) hoặc ETF chỉ số lớn (như FUEVFVND, E1VFVN30) giúp bạn tận dụng tối đa lợi thế hoãn thuế (Tax Deferral). Tiền lãi liên tục tái đầu tư bên trong quỹ mà không bị cắt xén bởi thuế TNCN mỗi năm, tạo ra hiệu ứng lãi kép khổng lồ sau 10 - 20 năm.
3. Backtest Định Lượng Thực Tế Việt Nam (Giai Đoạn 2014 - 2024)
Để chứng minh tính hiệu quả của DCA tại thị trường Việt Nam, hãy cùng phân tích bảng dữ liệu backtest định lượng thực tế trong 10 năm qua (tháng 6/2014 đến tháng 6/2024), giả định nhà đầu tư trích đều đặn 5 triệu VNĐ mỗi tháng mua chứng chỉ quỹ ETF E1VFVN30 (mô phỏng chỉ số VN30), so sánh với gửi tiết kiệm ngân hàng quốc doanh và đầu tư một cục (Lump-sum):
| Phương án đầu tư (Vốn 5tr/tháng) | Sau 5 năm (2019-2024) | Sau 10 năm (2014-2024) | Đặc trưng rủi ro & Vận hành |
|---|---|---|---|
| Tích sản định kỳ DCA (ETF E1VFVN30) |
Vốn gốc: 300 triệuđ Giá trị: 372.4 triệuđ Tỷ suất CAGR: ~8.5%/năm |
Vốn gốc: 600 triệuđ Giá trị: 1.025 tỷđ Tỷ suất CAGR: ~10.5%/năm | Rủi ro biến động trung bình. Giá vốn bình quân cực thấp nhờ gom tài sản vùng đáy 2020 và 2022. Tốn 0 phút vận hành hàng tháng. |
| Gửi tiết kiệm ngân hàng (Big 4) |
Vốn gốc: 300 triệuđ Giá trị: 344.2 triệuđ Lãi suất TB: ~5.2%/năm |
Vốn gốc: 600 triệuđ Giá trị: 792.8 triệuđ Lãi suất TB: ~5.5%/năm | Rủi ro tín dụng bằng 0. Lợi nhuận thực tế sau khi trừ đi lạm phát đời sống (Lifestyle Inflation ~7-8%) của giới chuyên gia bị âm nặng. |
| Đầu tư một cục (Lump-sum) từ đầu |
Vốn gốc: 300 triệuđ Giá trị: 412.5 triệuđ Nếu mua đầu năm 2019 |
Vốn gốc: 600 triệuđ Giá trị: 1.558 tỷđ Nếu mua giữa năm 2014 | Timing Risk cực cao. Nếu giải ngân một cục đúng đỉnh năm 2018 hoặc 2021, nhà đầu tư phải chịu trạng thái âm vốn kéo dài 3-4 năm. |
* Chú thích: Dữ liệu lịch sử thực tế của ETF E1VFVN30 (Dragon Capital) đã bao gồm giả định tái đầu tư toàn bộ cổ tức tiền mặt để tích lũy thêm đơn vị quỹ. Lãi suất tiết kiệm được tính theo lãi suất huy động bình quân kỳ hạn 12 tháng của nhóm Big 4 ngân hàng quốc doanh (Vietcombank, BIDV, Agribank, VietinBank).
Bài học cốt lõi: Đầu tư một cục (Lump-sum) có thể mang lại lợi nhuận tuyệt đối lớn nhất nhờ tận dụng toàn bộ đà tăng của nền kinh tế Việt Nam, nhưng đòi hỏi bạn phải có sẵn một cục vốn lớn ngay từ đầu và một thần kinh thép để vượt qua các đợt sụt giảm. Đối với 95% chuyên gia tích lũy thặng dư từ thu nhập chuyên môn hàng tháng, DCA là con đường duy nhất khả thi và an toàn nhất.
4. Tâm Lý Học Tích Sản: Tại Sao Sụt Giảm Thị Trường Là Đợt "Clearance Sale" Tài Sản?
Sai lầm tâm lý nghiêm trọng nhất của nhà đầu tư cá nhân là dừng lệnh DCA khi thị trường chứng khoán lao dốc (-20% đến -30% như năm 2022). Họ nhầm tưởng rằng đang bảo vệ vốn, nhưng thực tế, họ đang tự tay phá hủy lợi thế toán học mạnh mẽ nhất của phương pháp DCA.
Hãy tư duy như một chủ doanh nghiệp: Khi một sản phẩm cao cấp (premium) bạn yêu thích đột ngột giảm giá 50% trong đợt xả kho (Clearance Sale), bạn sẽ vui mừng mua thêm hay hoảng sợ bỏ chạy? Thị trường chứng khoán là nơi duy nhất người ta hoảng sợ bỏ chạy khi hàng hóa premium trở nên rẻ rúng.
Hãy xem xét cơ chế vận hành toán học của DCA qua ví dụ đơn giản: Bạn đầu tư 10 triệu đồng hằng tháng vào một quỹ có giá NAV ban đầu là 20.000đ/CCQ.
- Tháng 1: NAV = 20.000đ → Bạn mua được 500 CCQ.
- Tháng 2: Thị trường hoảng loạn, NAV giảm còn 10.000đ → Cùng 10 triệu đó bạn mua được 1.000 CCQ (giá rẻ gấp đôi!).
- Tháng 3: Thị trường hồi phục lại mức NAV = 20.000đ.
Nếu bạn hoảng sợ ngừng mua ở Tháng 2: Bạn chỉ có 500 CCQ, trị giá 10 triệu đồng (hòa vốn).
Nếu bạn duy trì kỷ luật DCA ở Tháng 2: Bạn sở hữu tổng cộng 1.500 CCQ. Tại giá trị NAV = 20.000đ ở Tháng 3, tổng tài sản của bạn trị giá 30 triệu VNĐ (lợi nhuận ròng 10 triệu đồng, tương đương hiệu suất +50% trên tổng vốn 20 triệu đã nộp).
Chính những kỳ sụt giảm sâu giúp hạ thấp giá vốn trung bình của bạn một cách nhanh nhất. Việc tạm dừng DCA trong lúc thị trường giảm sâu đồng nghĩa với việc bạn từ bỏ cơ hội gom tài sản giá rẻ, dẫn đến thời gian phục hồi danh mục lâu hơn rất nhiều khi thị trường tăng lại.
Hơn nữa, một rủi ro kỹ thuật khác cần lưu ý là Custody Risk (Rủi ro lưu ký). Một số nhà đầu tư lớn lo ngại công ty quản lý quỹ hoặc công ty chứng khoán phá sản sẽ làm mất tài sản. Theo quy định pháp luật Việt Nam, tài sản chứng chỉ quỹ mở được lưu ký độc lập tại Ngân hàng Giám sát (như BIDV hay Standard Chartered), tách biệt hoàn toàn khỏi bảng cân đối kế toán của công ty quản lý quỹ hay sàn giao dịch, đảm bảo an toàn pháp lý tuyệt đối cho gia sản của bạn.
5. Cẩm Nang Tự Động Hóa (Automation Tips) Trên Các Nền Tảng Việt Nam
Để triệt tiêu hoàn toàn yếu tố cảm xúc (lòng tham khi thị trường quá nóng và sự sợ hãi khi thị trường quá lạnh), bạn cần tự động hóa 100% quy trình tích sản. Dưới đây là hướng dẫn chi tiết cho các nền tảng phổ biến tại Việt Nam:
💡 Tip 1: Tối ưu hóa dòng tiền chờ đầu tư trên TCBS (Techcom Securities)
TCBS cung cấp tính năng đặt lệnh tích sản cổ phiếu/chứng chỉ quỹ tự động liên kết với két vàng sinh lời i-Save (mở tài khoản nhanh tại đây):
- Chuyển toàn bộ dòng thặng dư hàng tháng vào két i-Save ngay khi nhận lương để hưởng lãi suất theo ngày (tối ưu hơn để tiền mặt không kỳ hạn).
- Vào mục Đặt lệnh/Tích sản, chọn mã tài sản (quỹ mở cổ phiếu năng động TCBF hoặc ETF).
- Thiết lập số tiền đầu tư định kỳ và chọn ngày trích tiền. Hệ thống sẽ tự động quét tiền từ két i-Save của bạn để mua tích sản, đảm bảo dòng tiền luôn sinh lời tối đa từng ngày.
💡 Tip 2: Thiết lập MB Bank Auto-Sweep sang MBS Copop
MBS cung cấp tính năng tích sản Copop (Tích sản định kỳ) trực tiếp trên app di động:
- Kích hoạt tài khoản chứng khoán MBS và mở tính năng tích sản Copop. Chọn mã ETF chỉ số lớn (ví dụ: FUEVFVND hoặc FUESSVFL).
- Sử dụng dịch vụ MB Bank Auto-Sweep (Trích nợ tự động): Đăng ký trích tiền tự động định kỳ từ tài khoản lương MB Bank sang tài khoản chứng khoán MBS trước ngày lệnh Copop thực thi 1 ngày. Quá trình tích sản diễn ra hoàn toàn thầm lặng.
💡 Tip 3: Tích sản quỹ mở chủ động qua SIP & Auto-Debit trên Fmarket
Fmarket là nền tảng phân phối chứng chỉ quỹ tập trung lớn nhất Việt Nam, cho phép mua các quỹ hàng đầu (VESAF, DCDS, VCBF):
- Đăng ký chương trình đầu tư định kỳ SIP (Systematic Investment Plan) trên Fmarket cho quỹ mục tiêu.
- Thiết lập Ủy quyền trích nợ tự động (Auto-Debit) liên kết trực tiếp với tài khoản ngân hàng của bạn. Hệ thống sẽ tự động trích tiền mua chứng chỉ quỹ đúng ngày hẹn mà không cần bạn phải chuyển khoản thủ công.
6. Trình Giả Lập Tích Sản Định Kỳ & Lãi Kép (DCA Simulator)
Sử dụng công cụ dưới đây để giả lập sức mạnh tích lũy tài sản dài hạn của bạn dựa trên số tiền tích sản và lớp tài sản mục tiêu được cấu hình thực tế:
Máy Tính Giả Lập Tích Sản Định Kỳ DCA
🔒 Offline · Không lưu dữ liệu6. Tích Hợp DCA Vào Bản Thiết Kế IPS Cá Nhân
Tích sản định kỳ DCA chỉ phát huy tối đa sức mạnh khi bạn chọn đúng các tài sản tăng trưởng chất lượng cao và có chi phí quản lý thấp. Hãy đọc thêm các phác đồ so sánh và lựa chọn chứng chỉ quỹ/ETF tại đây:
- Xem cẩm nang so sánh chi tiết: Nên mua Chứng chỉ quỹ mở, Cổ phiếu tự doanh hay Gửi ngân hàng? →
- Xem danh sách so sánh hiệu suất các quỹ mở: So sánh chi tiết 5 Quỹ mở chủ động & ETF tốt nhất Việt Nam →
7. Các Câu Hỏi Thường Gặp Về Đầu Tư Tích Sản Định Kỳ DCA
DCA không loại bỏ hoàn toàn rủi ro nhưng giúp giảm thiểu tối đa 'Timing Risk' (rủi ro mua đúng đỉnh). Bằng cách chia nhỏ vốn mua định kỳ hàng tháng, bạn sẽ mua được nhiều chứng chỉ quỹ hơn khi giá giảm và ít hơn khi giá tăng, tạo ra giá vốn bình quân ổn định và an toàn hơn so với việc đầu tư một cục (Lump-sum).
Dưới góc độ thực tế tại Việt Nam, thực hiện DCA hàng tháng trùng với ngày nhận lương là tối ưu nhất. Sự khác biệt về hiệu suất dài hạn giữa DCA hàng tuần và hàng tháng là không đáng kể, trong khi DCA hàng tuần làm tăng tần suất giao dịch và có thể phát sinh chi phí giao dịch không cần thiết.
Không. Đây là sai lầm phổ biến nhất của nhà đầu tư cá nhân. Khi thị trường giảm mạnh, giá trị NAV của các quỹ đang rẻ là cơ hội vàng để tích sản được nhiều đơn vị quỹ hơn. Tạm dừng DCA lúc này đồng nghĩa với việc bạn từ bỏ cơ hội hạ giá vốn trung bình, làm giảm hiệu suất phục hồi của danh mục khi thị trường tăng lại.
Khuyến nghị sử dụng tính năng đặt lệnh tích sản tự động (như trên TCBS, MBS hoặc Fmarket). Việc tự đặt lệnh bằng tay dễ bị chi phối bởi cảm xúc thị trường (sợ hãi không dám mua khi giảm, FOMO mua đuổi khi tăng). Tự động hóa hoàn toàn giúp loại bỏ yếu tố tâm lý và duy trì kỷ luật đầu tư tuyệt đối.
Theo dữ liệu backtest thực tế giai đoạn 2014-2024 tại Việt Nam, nếu tích sản định kỳ 5 triệu/tháng vào quỹ ETF E1VFVN30, tỷ suất sinh lời bình quan (CAGR) đạt khoảng 10.5%/năm (đã bao gồm tái đầu tư cổ tức), giúp tổng tài sản tăng trưởng từ 600 triệu vốn gốc lên hơn 1.02 tỷ VNĐ.
*Khuyến cáo YMYL: Bài viết mang tính chất chia sẻ kiến thức tài chính cá nhân độc lập dựa trên các nguyên lý chuẩn Hoạch định Tài chính FIDT, không cấu thành lời khuyên đầu tư trực tiếp cho bất kỳ cá nhân nào. Nhà đầu tư nên tham vấn ý kiến chuyên gia tư vấn tài chính trước khi đưa ra quyết định.*