Nguyễn Ngọc Ưng · FIDT
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
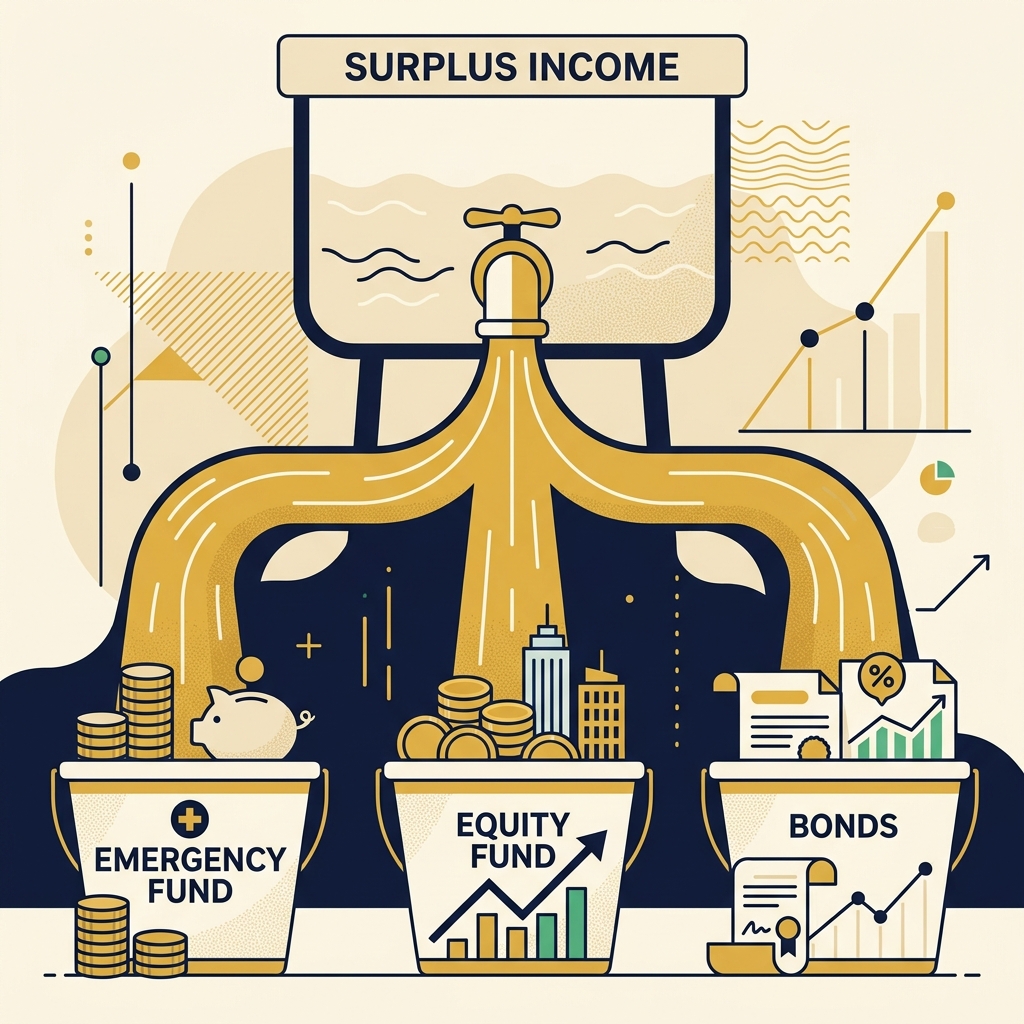
Với thặng dư từ 20 đến 50 triệu đồng/tháng, các chuyên gia tài chính khuyến nghị phân bổ theo mô hình Kim tự tháp 4 tầng: trích 15% thặng dư cho Tầng 1 - Bảo vệ (bảo hiểm sức khỏe & quỹ khẩn cấp), 25% - 35% cho Tầng 2 - Bảo toàn (trái phiếu, CCTG) và 40% - 50% cho Tầng 3 - Tăng trưởng (chứng chỉ quỹ cổ phiếu, ETF). Khi thặng dư chạm mốc 50 triệu, bạn có thể dành dưới 10% cho Tầng 4 - Mạo hiểm (đầu cơ ngắn hạn).
Kiếm được thu nhập cao là một kỹ năng. Giữ được tiền và bắt tiền làm việc cho mình lại là một năng lực hoàn toàn khác. Rất nhiều chuyên gia thu nhập từ 80 - 150 triệu đồng mỗi tháng (với mức thặng dư tích lũy đều đặn từ 20 đến 50 triệu) vẫn rơi vào trạng thái bận rộn nhưng tài sản tích lũy không tương xứng.
Trong thực tế tư vấn và đồng hành cùng các khách hàng, tôi đã gặp không ít trường hợp các anh chị có mức thặng dư trên dưới 50 triệu đồng mỗi tháng từ công việc quản lý nhưng lại phân bổ tiền mặt một cách ngẫu hứng. Việc đầu tư theo cảm xúc—hôm nay nghe phím một mã cổ phiếu "nóng" dồn vốn, ngày mai thấy đất nền vùng ven đang sốt lại vay mượn thêm để lướt sóng—rất phổ biến. Kết quả là khi thị trường đóng băng vào năm 2022, toàn bộ tài sản bị chôn vùi trong những kênh thanh khoản kém và thua lỗ nặng nề, trong khi chi phí sinh hoạt gia đình vẫn tăng cao. Tại FIDT, khi thiết lập và cấu trúc lại tháp tài sản cho các chuyên gia thu nhập cao, tôi luôn nhấn mạnh: thặng dư lớn mà không có một khung phân bổ tài sản nhất quán và tự động thì sớm muộn cũng sẽ bị "lạm phát lối sống" hoặc các quyết định đầu tư cảm xúc cuốn trôi sạch sẽ.
Nguyên nhân chính không nằm ở việc họ không biết đầu tư, mà nằm ở việc thiếu một khung phân bổ tài sản nhất quán, để tiền rò rỉ qua các kênh đầu tư sai thời điểm, phí ẩn cao hoặc bị "lạm phát lối sống" cuốn trôi dòng thặng dư. Bài viết này thiết lập khung phân bổ tiêu chuẩn, tối đa hóa lợi ích thực tế của bạn dựa trên nguyên lý hoạch định tài chính tiêu chuẩn FIDT.
Trước khi bàn về việc đầu tư thặng dư vào đâu, bạn cần tối đa hóa lượng thặng dư đó ngay từ nguồn thu nhập bằng cách hạn chế rò rỉ qua Thuế thu nhập cá nhân (TNCN). Ở bậc thuế suất lũy tiến lên tới 20% - 35%, mỗi đồng tiền thuế tiết kiệm được chính là thặng dư ròng được bơm thẳng vào danh mục đầu tư.
Ví dụ: Một chuyên gia IT Remote có thu nhập 100 triệu/tháng, nếu chuyển đổi đúng cách từ cá nhân sang hộ kinh doanh có thể tiết kiệm tới 7 - 12 triệu đồng tiền thuế mỗi tháng, tức tăng thêm 84 - 144 triệu đồng thặng dư đầu tư mỗi năm.
Trước khi bắt đầu kế hoạch tích sản, bạn cần đảm bảo dòng thặng dư của mình không bị "bốc hơi" qua những lỗ rò rỉ âm thầm dưới đây. Hãy tự kiểm tra mức độ rò rỉ tài chính của bản thân:
| Điểm rò rỉ tài chính | Tác động thực tế | Giải pháp khắc phục (Cố vấn gợi ý) |
|---|---|---|
| Lạm phát lối sống vô thức (Lifestyle Creep) | Chi tiêu cho dịch vụ cao cấp, ăn uống, xe cộ tự động tăng tỷ lệ thuận với thu nhập, triệt tiêu dòng thặng dư. | Áp dụng quy tắc "Pay Yourself First" - trích tối thiểu 30% thặng dư đầu tư ngay ngày nhận lương trước khi chi tiêu. |
| Lãi suất không kỳ hạn tài khoản thanh toán | Để tiền mặt nhàn rỗi quá nhiều (từ 50 - 100 triệu) tại tài khoản thanh toán nhận lãi suất chỉ 0.1%/năm. | Chỉ giữ lại 1 tháng chi tiêu cơ bản. Phần còn lại chuyển vào các sản phẩm tích lũy ngày (Techcombank i-Save, Cake, sinh lãi 3-4%). |
| Mua Bảo hiểm liên kết đầu tư (ILP) sai cách | Dùng sản phẩm bảo hiểm để đầu tư khiến dòng vốn bị bào mòn bởi phí ban đầu (80-100% năm 1) và phí rủi ro lũy tiến. | Tách biệt rõ ràng: mua bảo hiểm nhân thọ thuần (Term Life) chi phí thấp để bảo vệ rủi ro và tự đầu tư CCQ bên ngoài. |
| Subscription Bloat (Ứng dụng & Dịch vụ thừa) | Các gói SaaS, ứng dụng giải trí, thẻ tập gym, phần mềm... tự động gia hạn hàng tháng nhưng tần suất sử dụng dưới 20%. | Sử dụng ứng dụng quản lý chi tiêu rà soát lịch sử sao kê thẻ tín dụng mỗi 3 tháng, hủy mọi dịch vụ không dùng trong 30 ngày qua. |
| Rò rỉ Thuế TNCN lũy tiến | Không tối ưu hóa cơ cấu thu nhập phụ cấp miễn thuế và không tận dụng giảm trừ gia cảnh, chịu mức thuế kịch khung 35%. | Đàm phán cơ cấu lương phụ cấp, tham gia quỹ hưu trí tự nguyện được khấu trừ thuế TNCN, hoặc chuyển đổi hộ kinh doanh nếu làm remote. |
Phân bổ tài sản không dựa trên việc bạn thích kênh nào, mà phụ thuộc vào quy mô dòng tiền (thặng dư mỗi tháng) của bạn. Dưới đây là khung phân bổ 4 tầng Kim tự tháp đã tối ưu hóa cho từng cấp độ. Độc giả có thể tìm hiểu sâu hơn về triết lý phân bổ này tại bài viết chuyên sâu Phân bổ tài sản gia đình - Kim tự tháp 4 tầng. Cơ cấu 4 tầng này tương thích hoàn toàn với hệ thống phân loại 5 lớp tài sản của FIDT (từ Lớp 1 - Phòng thủ, Lớp 2 - Cân bằng, Lớp 3 - Tăng trưởng, Lớp 4 - Tăng trưởng Mạnh, đến Lớp 5 - Alternative).
Mục tiêu: Hoàn thành tầng Bảo vệ và xây dựng động lực tích sản thông qua quy trình đơn giản, kỷ luật.
Mục tiêu: Đa dạng hóa danh mục đầu tư tăng trưởng để tối ưu hóa hiệu suất lợi nhuận và hạn chế biến động.
Mục tiêu: Chuyển dịch dòng vốn lớn một cách an toàn sang tài sản thực (BĐS dòng tiền) và tận dụng cơ hội đầu cơ rủi ro cao có kiểm soát.
Trước khi đưa tiền vào bất kỳ kênh nào, hãy cân nhắc kỹ 5 khía cạnh cốt lõi sau để đảm bảo sự phù hợp với mục tiêu dài hạn của bạn:
| Kênh tích sản | Lợi suất kỳ vọng | Thanh khoản | Rủi ro biến động | Độ phức tạp | Vốn tối thiểu |
|---|---|---|---|---|---|
| Chứng chỉ tiền gửi (CCTG) | 5.5% - 7.5%/năm | Thấp (theo kỳ hạn) | Rất thấp | Rất dễ | Từ 10 - 100 triệu |
| Quỹ mở Cổ phiếu (Active Fund) | 11% - 15%/năm (dài hạn) | Cao (khớp lệnh T+2) | Trung bình - Cao | Dễ (có chuyên gia quản lý) | Chỉ từ 100,000 VNĐ |
| Quỹ ETF (Passive Fund) | 9% - 12%/năm (dài hạn) | Cao (giao dịch trên sàn) | Trung bình - Cao | Dễ | Giá 1 lô (100 chứng chỉ) |
| Tự doanh Cổ phiếu | Phụ thuộc năng lực | Rất cao (T+2) | Rất cao | Phức tạp (cần kiến thức phân tích) | Chỉ từ 1 - 2 triệu |
| Bất động sản dòng tiền | 8% - 12%/năm (bao gồm tăng giá) | Rất thấp | Thấp | Phức tạp (pháp lý, định giá) | Từ 1.5 - 3 tỷ VNĐ |
Đặc biệt dành cho các chuyên gia muốn tích sản qua các quỹ mở cổ phiếu hàng đầu Việt Nam như VinaCapital, Dragon Capital để tối ưu hóa hiệu suất sinh lời và hạn chế sai lầm cơ bản. Hãy tải ngay tài liệu miễn phí:
Tải ngay: Ebook Cẩm Nang Đầu Tư Chứng Chỉ Quỹ (CCQ) từ A-Z →Nhiều chuyên gia chỉ quan tâm mua vào mà quên mất việc tái cấu trúc. Khi thị trường cổ phiếu tăng trưởng nóng, giá trị phần đầu tư Tăng trưởng (T3) sẽ phình to ra, vô tình đẩy toàn bộ danh mục của bạn vào trạng thái rủi ro cao hơn kế hoạch ban đầu.
Quy tắc Tái cân bằng danh mục tiêu chuẩn:
Các đại lý bảo hiểm thường chào mời dòng sản phẩm "Bảo hiểm liên kết đầu tư" (ILP) với lời hứa vừa được bảo vệ vừa sinh lời cao như đầu tư quỹ. Tuy nhiên, bản chất toán học cho thấy sản phẩm này chịu mức phí ban đầu cực kỳ khắc nghiệt (khấu trừ đến 80-100% phí của năm thứ nhất) và phí quản lý quỹ rất cao.
Lời khuyên độc lập: Hãy tách bạch rõ ràng. Mua một hợp đồng Bảo hiểm nhân thọ thuần (Term Life) với chi phí cực thấp (chỉ khoảng 5-10 triệu/năm cho mệnh giá bảo vệ vài tỷ) để lo phần Bảo vệ. Dùng toàn bộ số tiền chênh lệch còn lại tự đầu tư vào các quỹ mở/ETF bên ngoài. Cách này giúp bạn tiết kiệm hàng trăm triệu đồng chi phí ẩn sau 10 năm.
Là một chuyên gia bận rộn, cách duy nhất để duy trì kỷ luật tích sản là loại bỏ hoàn toàn quyết định của con người ra khỏi quá trình đầu tư hàng tháng. Hãy biến việc đầu tư thành một dịch vụ tự động chạy ngầm:
Để quỹ khẩn cấp 6 tháng chi tiêu không bị mất cơ hội sinh lời, Cố vấn tài chính gợi ý chia quỹ làm 3 túi tiền riêng biệt:
Đồng thời, mua bảo hiểm nhân thọ thuần (Term Life) chi phí thấp để bảo vệ sức lao động trước các rủi ro lớn.
Khi xây dựng kế hoạch tự do tài chính dài hạn tại Việt Nam, việc áp dụng mức lạm phát chính thức (khoảng 3% - 4%) là một sai lầm phổ biến. Nhóm chuyên gia thu nhập cao thường chịu một mức lạm phát thực tế cao hơn (gọi là Lạm phát cá nhân - Personal Inflation Rate) rơi vào khoảng 6% - 8%. Điều này do học phí các trường quốc tế của con cái tăng nhanh, chi phí dịch vụ y tế tư nhân cao cấp tăng, và lạm phát lối sống tự nhiên.
Vì vậy, khi tính toán số tiền cần thiết để tự do tài chính (FIRE Number), hãy sử dụng tỷ suất sinh lời thực tế đã trừ đi lạm phát mục tiêu 6% - 8% để đảm bảo tài sản của bạn không bị xói mòn sức mua trong 20 năm tới.
Một chuyên gia IT 30 tuổi thiết lập lệnh đầu tư tự động 30 triệu VNĐ/tháng vào Quỹ mở Cổ phiếu. Với giả định tỷ suất sinh lời bình quân 12%/năm:
- Sau 10 năm: Tích lũy được khoảng 6.7 tỷ VNĐ (trong đó gốc là 3.6 tỷ, lãi kép là 3.1 tỷ).
- Sau 20 năm: Tài sản tích lũy vọt lên 29.7 tỷ VNĐ (chỉ với 7.2 tỷ tiền gốc ban đầu).
Nếu người này để tiền tự động chảy ngầm mà không bị ảnh hưởng bởi biến động thị trường ngắn hạn, sức mạnh của lãi kép sẽ hoàn thành mục tiêu tự do tài chính trước tuổi 50 một cách chắc chắn.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ cố vấn tài chính được cấp phép hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.
BĐS cho thuê là kênh tích sản phổ biến. Nhưng nghĩa vụ thuế cho thuê thường bị tính sai. Tổng doanh thu vượt 1 tỷ/năm → cộng gộp và kê khai riêng biệt so với TNCN từ lương.
→ Tính thuế BĐS cho thuê miễn phíTích sản đang chạy đúng hướng. Nhưng bạn đã biết mình cần bao nhiêu tổng cộng chưa? Tính con số FIRE cá nhân hóa để đặt mục tiêu rõ ràng cho danh mục.
→ Máy tính Quỹ Hưu trí miễn phí