📋 IPS Template – Hướng dẫn + Khung mẫu 🔒 Dữ liệu nhạy cảm: Điền trong Excel riêng tư
Tải về điền offline: 📅 Tải Excel IPS
Template Miễn Phí Đi kèm Ebook 07 🔒 Riêng tư · Offline Có thể in ra ký tên
Công cụ Hoạch định Tài chính · Investment Policy Statement
📋

Bản Chính Sách
Đầu Tư Cá Nhân

IPS không phải chiến lược sinh lợi – đây là hợp đồng bạn ký với chính mình, để quyết định bằng lý trí lúc bình tĩnh thay vì quyết định bằng cảm xúc lúc hoảng loạn.

🧠

IPS là gì?

Investment Policy Statement – Bản Chính Sách Đầu Tư Cá Nhân. Tài liệu viết rõ: mục tiêu, mức rủi ro, phân bổ tài sản và quy tắc hành vi của bạn.

🛡️

Tại sao cần IPS?

Bạn sẽ ra quyết định tốt nhất khi bình tĩnh. IPS ghi lại quyết định đó – để đọc lại khi thị trường đỏ, khi FOMO, khi ai đó "mách" cơ hội hot.

Điền trực tiếp trên màn hình hoặc in ra điền tay. Mỗi phần có hướng dẫn và ví dụ. Không cần hoàn hảo – cần trung thực.

🔄

Cập nhật khi nào?

Review 6 tháng/lần hoặc khi hoàn cảnh thay đổi lớn (thu nhập thay đổi, thêm con, sắp về hưu). IPS không phải văn bản vĩnh cửu.

💡 Gợi ý từ Ebook 07: Hoàn thành IPS này và đọc lại trước khi ra bất kỳ quyết định đầu tư nào lớn hơn 1 tháng thu nhập. Đây là "thuốc giải" cho cả 7 bẫy tâm lý đã đề cập.

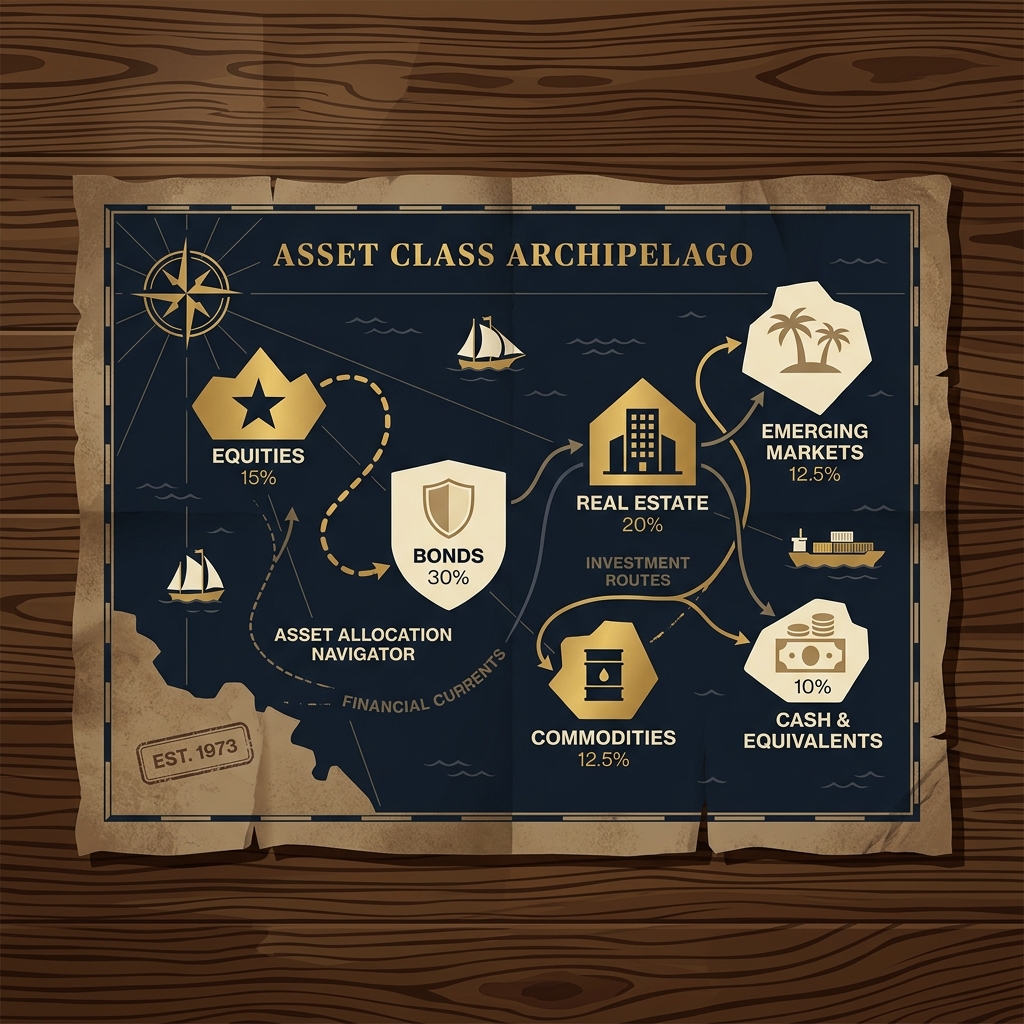
Bản đồ hàng hải cổ xưa bằng da thuộc đặt trên bàn gỗ, phía trên có vẽ các hải lộ tài chính đi qua các hòn đảo tài sản mục tiêu đại diện cho IPS - Nguyễn Ngọc Ưng

🗺️ BẢN ĐỒ CẤU TRÚC IPS CHUẨN MỰC

Khung cấu trúc các phần cốt lõi của một Bản Chính Sách Đầu Tư Cá Nhân (IPS) chuyên nghiệp.

1. Chân Dung Đầu Tư

Ghi nhận bối cảnh tài chính cá nhân: Độ tuổi, thu nhập, thặng dư tiết kiệm và chân trời thời gian.

2. Mục Tiêu Chiến Lược

Xác định cụ thể các cột mốc ngắn - trung - dài hạn kèm con số định lượng để giữ vững động lực.

3. Hồ Sơ Rủi Ro

Stress-test khả năng chịu nhiệt của bản thân trước các đợt sụt giảm mạnh để tránh bán tháo do sợ hãi.

4. Phân Bổ Tài Sản (SAA)

Thiết lập tỷ trọng phân bổ tối ưu giữa các lớp tài sản (Cổ phiếu, Trái phiếu, BĐS) theo độ tuổi và mục tiêu.

5. Quy Tắc Hành Vi

Luật chơi hành vi quy định chính xác bạn sẽ làm gì khi thị trường giảm 10%, 20%, 30% để loại bỏ cảm xúc.

6. Cam Kết Kỷ Luật

Hợp đồng danh dự tự ký tên với chính mình nhằm loại bỏ hoàn toàn các bẫy tâm lý đứng núi này trông núi nọ.

🔄 Lịch trình đánh giá lại: Định kỳ rà soát và tái cân bằng (Rebalancing) danh mục mỗi 6 tháng hoặc khi có biến động lớn.
👤
Phần 1 của 7

Chân Dung Nhà Đầu Tư

Thông tin cơ bản về bạn – để nhắc nhở rằng IPS này được viết cho tình huống cụ thể của bạn, không phải ai khác.

🔒

Các ô bên dưới chỉ là mẫu hướng dẫn. Nếu muốn điền số thật vào, hãy dùng File Excel riêng tư (miễn phí) – lưu trên máy bạn, không gửi đi đâu, có thể đặt password.

Tại sao cần điền phần này? Khi bạn đọc lại IPS lúc hoảng loạn, thông tin này nhắc bạn nhớ bối cảnh và lý do bạn đưa ra các quyết định này khi bình tĩnh.
Họ và tên
Ngày viết IPS này
Tuổi hiện tại
Tình trạng gia đình
Thu nhập gia đình/tháng (sau thuế)
Số tiền đang đầu tư/tháng
Tổng tài sản đầu tư hiện tại (không tính nhà ở)
Liệt kê tổng quan – không cần chính xác từng đồng. Mục tiêu là nhìn thấy toàn bức tranh.
Chân trời đầu tư (bạn dự định dùng tiền này sau bao lâu?)
🎯
Phần 2 của 7

Mục Tiêu Đầu Tư

Bạn đầu tư để làm gì, cụ thể? Mục tiêu rõ ràng = lý do để không bán tháo lúc thị trường xấu.

Tại sao cần điền phần này? Khi bạn FOMO theo một cơ hội "hot", hỏi: "Cơ hội này có giúp tôi đạt mục tiêu đã viết ở đây không?" Nếu không – bỏ qua.
📅 Mục tiêu ngắn hạn · 1–3 năm
Mục tiêu là gì
Số tiền cần
Thời điểm
📅 Mục tiêu trung hạn · 3–10 năm
Mục tiêu là gì
Số tiền cần
Thời điểm
📅 Mục tiêu dài hạn · Trên 10 năm
Mục tiêu là gì
Số tiền cần
Thời điểm
Tại sao những mục tiêu này quan trọng với tôi? (Lý do sâu hơn)
💡 Gợi ý: Đây là phần bạn đọc lại khi muốn bỏ cuộc. Hãy viết thật từ trái tim.
⚖️
Phần 3 của 7

Hồ Sơ Rủi Ro

Bạn có thể chịu đựng được bao nhiêu rủi ro – cả về tài chính lẫn tâm lý? Đây là hai thứ khác nhau.

Tại sao quan trọng? Nhiều người đánh giá sai rủi ro của mình – thường quá tự tin lúc thị trường tốt và quá thận trọng lúc thị trường xấu. Bài quiz này giúp bạn xác định mức thực tế.
1. Danh mục của bạn giảm 20% trong 3 tháng. Bạn phản ứng thế nào?
Bảo thủ
Rất lo lắng, muốn rút tiền ngay để tránh mất thêm
Trung lập
Khó chịu nhưng chờ xem thêm, chưa hành động vội
Tăng trưởng
Xem đây là cơ hội mua thêm, duy trì kế hoạch DCA
Năng động
Tự tin tăng mức đầu tư vì giá đang tốt hơn
2. Bạn có thể chờ bao lâu mà không cần rút tiền từ khoản đầu tư này?
Ngắn hạn
Dưới 3 năm – có thể cần dùng bất cứ lúc nào
Trung hạn
3–7 năm – chịu được chu kỳ thị trường trung bình
Dài hạn
7–15 năm – đủ thời gian để thị trường phục hồi
Rất dài hạn
Trên 15 năm – đây là tiền cho hưu trí hoặc tài sản để lại
3. Trong 12 tháng qua, điều nào mô tả đúng nhất hành vi đầu tư của bạn?
Thụ động
Chủ yếu gửi tiết kiệm ngân hàng, chưa đầu tư nhiều
Thận trọng
Có đầu tư nhưng chọn kênh an toàn, ngủ ngon hơn khi thị trường ổn
Cân bằng
Mix giữa an toàn và tăng trưởng, chấp nhận biến động hợp lý
Tích cực
Ưu tiên tăng trưởng, chấp nhận rủi ro cao hơn để kiếm nhiều hơn
4. Nếu có người thân phụ thuộc tài chính vào bạn, điều đó ảnh hưởng đến quyết định rủi ro thế nào?
Rất hạn chế rủi ro
Có nhiều người phụ thuộc (bố mẹ già + con nhỏ) – cần đảm bảo dòng tiền ổn định
Hạn chế một phần
Có người phụ thuộc nhưng vẫn có thu nhập dự phòng từ vợ/chồng hoặc nguồn khác
Ít ảnh hưởng
Người phụ thuộc ít, đã có quỹ dự phòng riêng tách biệt
Không ảnh hưởng
Chưa có người phụ thuộc, hoặc đã được bảo vệ đầy đủ bằng bảo hiểm
5. Mức giảm tối đa của danh mục mà bạn có thể ngủ ngon – không bán tháo, không hoảng loạn:
Rất thấp
Dưới 10% – giảm nhiều hơn là mình sẽ rất khó chịu
Thấp
10–20% – chấp nhận được nhưng sẽ rất căng thẳng
Trung bình
20–35% – hiểu đây là rủi ro bình thường của đầu tư dài hạn
Cao
Trên 35% – đã từng trải qua và vẫn giữ được bình tĩnh
Hồ sơ rủi ro của bạn
-
Trả lời đủ 5 câu để xem kết quả
Lưu ý quan trọng về hồ sơ rủi ro Đây là điểm khởi đầu – không phải kết luận cứng nhắc. Hồ sơ rủi ro phù hợp là nơi bạn vừa đủ thoải mái để ngủ ngon vừa đủ rủi ro để đạt mục tiêu. Nếu hai cái này mâu thuẫn – cần nói chuyện với FP.
📊
Phần 4 của 7

Phân Bổ Tài Sản Mục Tiêu

Danh mục mục tiêu của bạn – tổng phải bằng 100%. Đây là "hình ảnh lý tưởng" bạn hướng đến và duy trì khi tái cân bằng.

Tại sao cần ghi ra? Khi thị trường biến động, tỷ lệ thực tế lệch khỏi mục tiêu → bạn biết cần làm gì (tái cân bằng) thay vì phản ứng theo cảm xúc.
📈
Cổ phiếu &
CCQ cổ phiếu
%
🏦
Trái phiếu &
CCTG
%
🏠
Bất động sản
(đầu tư)
%
🛡️
Tiền mặt &
Dự phòng
%
🌐
Đầu tư
quốc tế
%
Khác
(vàng, crypto...)
%
Tổng phân bổ 0%
Ngưỡng tái cân bằng: khi nào tôi sẽ tái cân bằng danh mục?
Gợi ý: Không cần tái cân bằng liên tục. 6 tháng/lần hoặc khi lệch >5% là đủ cho hầu hết nhà đầu tư dài hạn.
🛡️
Phần 5 của 7 · Quan trọng nhất

Quy Tắc Hành Vi Chống Bẫy

Phần này ghi lại các quy tắc cụ thể để bạn không mắc 7 bẫy tâm lý từ Ebook 07. Đọc lại phần này trước mọi quyết định lớn.

Đây là phần quan trọng nhất trong IPS. Kiến thức về 7 bẫy không đủ – bạn cần ghi ra cam kết bằng văn bản. Khi cảm xúc nổi lên, đọc lại phần này thay vì hành động ngay.
🪙
Quy tắc 1 – Chống FOMO (Bẫy 1)
Crypto, cổ phiếu hot, đất sốt...
Trước khi đầu tư vào bất kỳ kênh nào KHÔNG có trong phân bổ mục tiêu (Phần 4), tôi cam kết:
📉
Quy tắc 2 – Khi thị trường đỏ (Bẫy 2)
Áp lực bán tháo, loss aversion
Khi danh mục giảm và tôi cảm thấy muốn bán, tôi sẽ:
⚙️
Quy tắc 3 – Duy trì hệ thống (Bẫy 3)
Hết hào hứng, quên, bỏ cuộc
Để đảm bảo tôi không bỏ cuộc khi hết hứng khởi, hệ thống tự động của tôi là:
🚫
Quy tắc 4 – Những điều tôi CAM KẾT không làm
Ngay cả khi thị trường tốt / có "cơ hội"
🗺️
Phần 6 của 7

Kịch Bản Thị Trường

Với mỗi tình huống thị trường – bạn sẽ làm gì? Quyết định khi bình tĩnh, ghi ra, đọc lại khi cần.

Đây là phần "thư gửi bản thân tương lai". Khi thị trường rớt 30% và cảm xúc leo thang, bạn sẽ không thể tự đưa ra quyết định tốt. Hãy để bản thân hôm nay – khi bình tĩnh – viết kịch bản cho bản thân tương lai.
📉 -10%
Danh mục giảm 10% – bình thường thôi?
Quy tắc của tôi
💡 Gợi ý: -10% xảy ra hàng năm với hầu hết thị trường. Đây không phải tín hiệu làm gì cả.
📉 -20%
Danh mục giảm 20% – bắt đầu lo?
Quy tắc của tôi
💡 Gợi ý: -20% xảy ra khoảng mỗi 3-4 năm một lần. Đây là cơ hội mua thêm, không phải dấu hiệu bán tháo.
📉 -30%
Danh mục giảm 30% – áp lực lớn
Quy tắc của tôi
💡 Gợi ý: -30% là thời điểm nhiều người bán – và đó thường là đáy của thị trường.
📉 -40%+
Khủng hoảng lớn – mọi người hoảng loạn
Quy tắc của tôi
🔥 FOMO
Nghe thấy cơ hội "không thể bỏ qua"
Quy tắc của tôi
📈 Thị trường sốt
Mọi người đang lãi lớn – tôi thấy mình bỏ lỡ
Quy tắc của tôi
📅
Phần 7 của 7

Lịch Review & Cam Kết

IPS tốt nhất là IPS được review định kỳ và cam kết thực hiện. Không phải tài liệu viết xong cất ngăn kéo.

🗓️ Review 6 tháng/lần

Ngày review tiếp theo
Review gồm: Danh mục có đúng phân bổ mục tiêu? Mục tiêu có thay đổi? Có quy tắc hành vi nào cần cập nhật?

🤝 Người đồng hành

Tên người tôi chia sẻ IPS này
Người này biết kế hoạch của bạn và bạn có thể gọi trước khi ra quyết định lớn ngoài IPS.

✅ Tôi cam kết những điều sau

Đọc lại IPS này trước khi ra quyết định đầu tư lớn hơn 1 tháng thu nhập
Duy trì DCA tự động bất kể thị trường đang ở đâu
Không xem danh mục hàng ngày – tối đa 1 lần/tuần
Gọi/nhắn người đồng hành trước khi ra quyết định ngoài IPS
Review IPS 6 tháng/lần theo lịch đã đặt
Không đưa ra quyết định đầu tư khi đang hoảng loạn, tức giận, hay hứng khởi cực độ
Giữ quỹ dự phòng tách biệt – không dùng để đầu tư dù cơ hội có vẻ tốt
Chia sẻ IPS này với vợ/chồng để cùng thống nhất kế hoạch gia đình
✍️ Xác nhận & Ký tên
"Tôi hiểu rằng đầu tư thành công không đến từ việc chọn đúng cổ phiếu hay đúng thời điểm – mà đến từ kỷ luật thực hiện kế hoạch này khi cảm xúc muốn làm ngược lại. Đây là cam kết tôi tự viết khi bình tĩnh, để bảo vệ mục tiêu của tôi khỏi chính tôi trong những lúc khó khăn."
📊

Bạn đã điền xong IPS hay còn vướng mắc?

Đừng để bản Chính Sách Đầu Tư (IPS) này nằm im trên giấy. Hãy ngồi lại cùng Nguyễn Ngọc Ưng trong 30 phút Rà soát Độc lập 1:1 để đối chiếu danh mục thực tế của bạn, tính toán điểm lệch pha (Drift Score) và lập 1 hành động ưu tiên bảo vệ tài sản ngay hôm nay.

🗓️ Đăng ký Review 1:1 miễn phí (30 phút) → 📥 Tải File Excel IPS Offline

Đăng Ký Tải Bảng Excel IPS & Tư Vấn Thiết Kế 1:1

Nhận ngay link tải trực tiếp mẫu Excel IPS Offline và đăng ký buổi rà soát thiết lập kế hoạch tài chính 1:1 cùng Nguyễn Ngọc Ưng.

Câu Hỏi Thường Gặp Về Chính Sách Đầu Tư Cá Nhân (IPS)

Chính sách đầu tư cá nhân (IPS) là gì?

Chính sách đầu tư cá nhân (IPS - Investment Policy Statement) là một tài liệu bằng văn bản xác định rõ các mục tiêu tài chính, mức độ chấp nhận rủi ro, thời hạn đầu tư và các quy tắc phân bổ tài sản của một cá nhân hay gia đình theo chuẩn mực của tổ chức hoạch định tài chính quốc tế FPSB.

Tại sao cần lập IPS trước khi đầu tư?

Lập IPS giúp nhà đầu tư đưa ra các quyết định dựa trên lý trí và kỷ luật, tránh bị tác động bởi các bẫy tâm lý sợ hãi (Panic selling) hay hưng phấn (FOMO) của thị trường. Nó hoạt động như một luật chơi rõ ràng trong cả thời kỳ thị trường tăng trưởng lẫn suy thoái.

Lệch pha danh mục (Portfolio Drift) là gì và làm thế nào để xử lý?

Lệch pha danh mục xảy ra khi tỷ trọng thực tế của các loại tài sản (ví dụ: cổ phiếu) phình to hoặc sụt giảm so với kế hoạch ban đầu trong IPS do biến động giá thị trường. Cách xử lý là tiến hành tái cân bằng danh mục (Rebalancing) định kỳ 6 tháng/1 năm hoặc khi mức lệch vượt quá +/-5%.

Bước tiếp theo

Đã hiểu IPS? Lấy template và đặt lịch rà soát 1-1

📥 Tải Template IPS Excel 📞 Review IPS 30 phút 1:1 🧮 Máy tính tích sản 🏛️ Bộ công cụ Tích sản

Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính độc lập hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.