⏱️ Đọc trong 10 phút · Cập nhật mới nhất: 14/06/2026 · Tư duy Hoạch định tài chính độc lập
Phân bổ tài sản gia đình: Thiết lập Kim tự tháp 4 tầng tiêu chuẩn FIDT
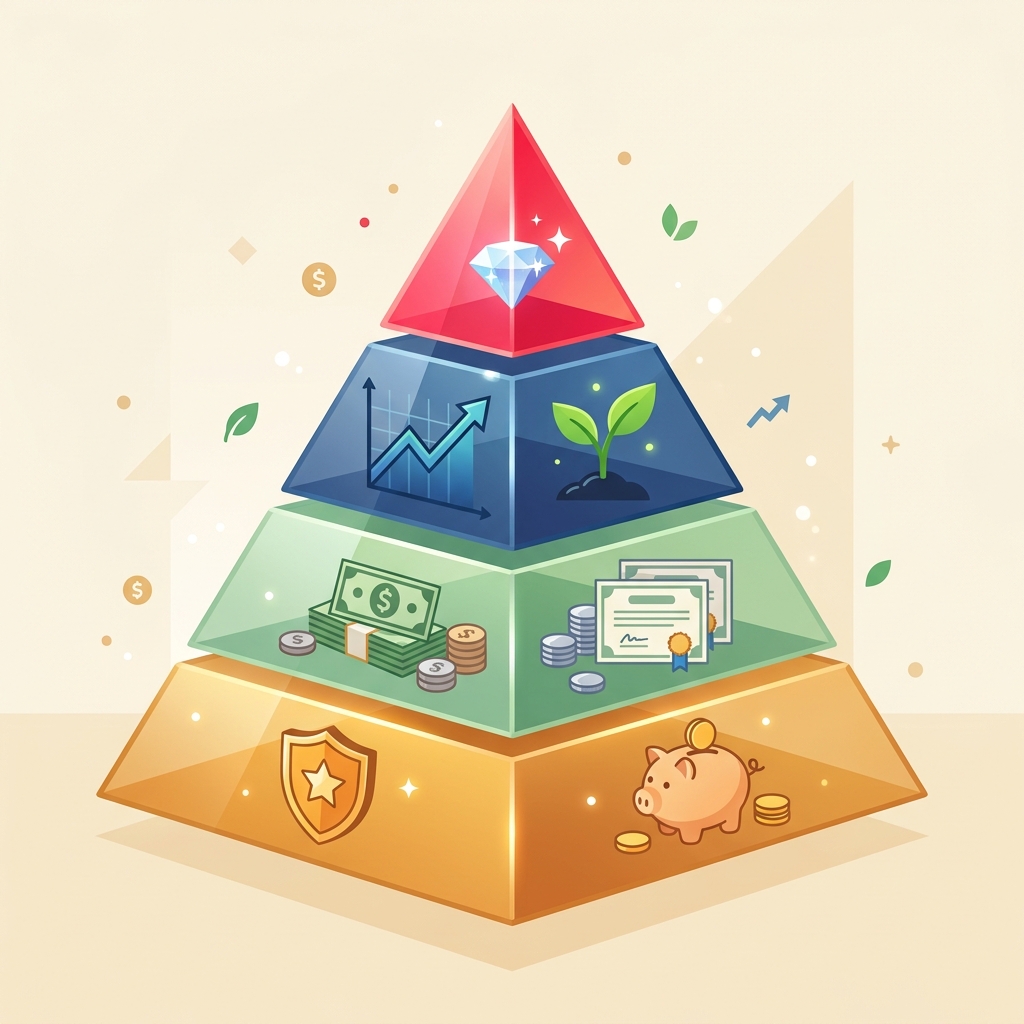
Phân bổ tài sản gia đình theo mô hình Kim tự tháp 4 tầng tiêu chuẩn hoạch định tài chính bao gồm: Tầng 1 - Phòng vệ (15-20% thặng dư), Tầng 2 - Bảo toàn (25-35%), Tầng 3 - Tăng trưởng (40-50%), và Tầng 4 - Mạo hiểm (dưới 10%). Nguyên tắc cốt lõi là luôn xây dựng vững chắc từ đáy lên, tuyệt đối không đầu tư tầng trên khi chưa vững tầng dưới.
💡 Triết lý Phân bổ Kim tự tháp trong hoạch định tài chính:
Kim tự tháp phân bổ tài sản gia đình gồm 4 tầng, xây từ dưới lên: T1 - Bảo vệ (15-20%) gồm Quỹ khẩn cấp và bảo hiểm nhân thọ thuần; T2 - Bảo toàn (25-35%) gồm CCTG, trái phiếu; T3 - Tăng trưởng (40-50%) gồm CCQ cổ phiếu, ETF; T4 - Đầu cơ (≤10%). Quy tắc cốt lõi: Tuyệt đối không đầu tư tầng trên khi chưa xây chắc tầng dưới. Đóng phí bảo hiểm ILP hay coi ngôi nhà đang ở là tài sản tích sản T3/T4 là hai lỗi cơ cấu nghiêm trọng nhất.
Nguyễn Ngọc ƯngNhà Hoạch Định Tài Chính Cá Nhân, FIDT
Trong quá trình học tập và nghiên cứu các trường hợp hoạch định tài chính thực tế tại FIDT, tôi nhận thấy một nghịch lý: Kiếm tiền giỏi không đồng nghĩa với tích lũy giỏi. Nhiều người có mức lương đáng mơ ước nhưng sau 5 - 7 năm đi làm vẫn rơi vào trạng thái hoang mang tài chính khi có biến cố, hoặc tài sản tích lũy không tương xứng.
Lý do chính là danh mục của họ đang gặp trạng thái "Đứng trên cát": Đổ tiền mua đất nền vùng ven, đầu tư crypto, hoặc tự doanh cổ phiếu ngắn hạn (Tầng 4) trong khi tầng Bảo vệ (Tầng 1 - Quỹ khẩn cấp & Bảo hiểm) vẫn đang trống rỗng hoặc bị phân bổ sai sản phẩm tài chính đắt đỏ.
Mô hình Kim tự tháp tài chính 4 tầng tiêu chuẩn hoạch định tài chính là khung tham chiếu quốc tế giúp bạn thiết kế lại cấu trúc tài sản một cách khoa học, bền vững và chống chịu được mọi biến động kinh tế.
Hãy tự đánh giá mức độ ổn định của hệ thống tài sản hiện tại của gia đình bạn:
1. Nếu thu nhập bị mất đột ngột vào ngày mai, gia đình bạn duy trì được cuộc sống bình thường trong bao lâu mà không phải vay mượn hay bán cắt lỗ tài sản?
A. Dưới 1 tháng (Hoặc đang nợ thẻ tín dụng chồng chất)
B. Từ 1 - 3 tháng (Dựa vào tiền gửi tài khoản ngân hàng thông thường)
C. Trên 6 tháng (Đã thiết lập quỹ khẩn cấp có chiến lược rõ ràng)
2. Ngôi nhà đang ở hiện chiếm bao nhiêu phần trăm trong tổng tài sản tích lũy của bạn?
A. Trên 80% tổng tài sản (Hầu hết vốn liếng kẹt vào gạch đá)
B. Từ 50% - 80% (Có nợ vay và một ít tiền tiết kiệm)
C. Dưới 50% (Đã đa dạng hóa tốt sang CCQ, ETF, CD)
*Kết quả:* Nếu bạn chọn đa số phương án A hoặc B, danh mục của bạn đang gặp trạng thái "Kim tự tháp ngược" hoặc "Lệch chân đế". Hãy đọc kỹ bài viết để biết cách khắc phục chi tiết.
1. Sơ đồ Kim tự tháp Phân bổ Tài sản 4 Tầng
🏛️ SƠ ĐỒ KIM TỰ THÁP PHÂN BỔ TÀI SẢN GIA ĐÌNH 4 TẦNG (TIÊU CHUẨN FIDT)
Hãy bấm hoặc rê chuột vào từng tầng tài sản để xem chi tiết cách phân bổ thặng dư dòng tiền hàng tháng của bạn:
Tầng 4 Đầu cơ
Tài sản Đầu cơ & Cơ hội
Crypto (BTC/ETH), Cổ phiếu penny, Giao dịch ngắn hạn, Đất nền sốt nóng. Chỉ dùng tiền nhàn rỗi không ảnh hưởng cuộc sống.
Tỷ lệ: ≤ 10% thặng dư
Tầng 3 Tăng trưởng
Tài sản Tăng trưởng Dài hạn
Chứng chỉ quỹ mở cổ phiếu (Lớp 3), Quỹ ETF (Lớp 3) (VN30/VNDiamond), Cổ phiếu Bluechip dài hạn, BĐS dòng tiền thực tế. Động cơ chính tạo lãi kép.
Tỷ lệ: 40% – 50% thặng dư
Tầng 2 Bảo toàn
Tài sản Bảo toàn & Thu nhập Cố định
Chứng chỉ tiền gửi (CCTG) ngân hàng lớn, Quỹ mở trái phiếu ngắn hạn (TCBF/VFF), Trái phiếu chính phủ. Đảm bảo thanh khoản trung hạn.
Tỷ lệ: 25% – 35% thặng dư
Tầng 1 Bảo vệ
Nền tảng Bảo vệ & Phòng vệ
Quỹ khẩn cấp 6 tháng chi tiêu (chia 3 túi tiền), Bảo hiểm nhân thọ thuần (Term Life) chi phí thấp bảo vệ sức lao động. Chân đế bất khả xâm phạm.
Tỷ lệ: 15% – 20% thặng dư
2. Lỗi Cơ cấu Phổ biến: Sự thật về Ngôi nhà bạn đang ở
Trong hoạch định tài chính độc lập, một trong những lỗi nghiêm trọng nhất là xếp sai vị trí tài sản.
🏠 Ngôi nhà đang ở là Tài sản tiêu dùng, không phải tài sản tích sản!
Nhiều người tính căn chung cư hoặc nhà đất đang ở trị giá 5 - 10 tỷ đồng vào tầng Tăng trưởng (T3) hoặc Tầng Bảo toàn (T2) trong danh mục đầu tư.
Dưới góc độ hoạch định tài chính, ngôi nhà đang ở là một "tiêu sản dòng tiền". Nó không đẻ ra tiền hàng tháng mà trái lại, phát sinh chi phí duy trì, phí quản lý, bảo dưỡng, và thuế. Khi bạn gặp biến cố tài chính khẩn cấp, bạn không thể cắt bán đi một phòng ngủ hay góc bếp để tiêu xài. Do đó, nó có thanh khoản bằng 0 đối với các nhu cầu tài chính tức thời.
Ngôi nhà đang ở đóng vai trò bảo đảm an cư (thuộc tầng nền tảng), không được tính làm động cơ sinh lời lãi kép để đạt FIRE. Chỉ có Bất động sản cho thuê (sinh dòng tiền ròng thực tế) mới được xếp vào Tầng 3 (Tăng trưởng).
2.1. Làm sao phân biệt "Tài sản ảo" vs "Tài sản thực" chuẩn xác?
Hãy trả lời 3 câu hỏi sau để xác định tài sản của bạn có thực sự nằm ở tầng Tăng trưởng (T3) sinh lãi kép hay chỉ là tài sản tiêu dùng:
Tài sản có đẻ ra dòng tiền ròng dương mỗi tháng không? Nếu có (như căn hộ cho thuê, cổ tức cổ phiếu, lãi CCTG) → Tài sản tích sản. Nếu không (như nhà đang ở, xe ô tô cá nhân) → Tài sản tiêu dùng.
Bạn có thể bán một phần nhỏ của tài sản mà không ảnh hưởng đời sống cơ bản không? Nếu có (như bán 100 chứng chỉ quỹ CCQ) → Tài sản đầu tư thanh khoản tốt. Nếu không (như bán góc đất xây nhà) → Tài sản cố định phi thanh khoản.
Chi phí duy trì tài sản có vượt quá 5% giá trị tài sản hàng năm không? Nếu có, đây là tài sản chịu chi phí khấu hao lớn (như đồ xa xỉ, xe cộ), tuyệt đối không tính vào kim tự tháp tài chính.
2.2. Tại sao Liquid Net Worth quan trọng hơn tổng Net Worth?
Một chuyên gia có Net Worth (Giá trị tài sản ròng) là 10 tỷ VNĐ (trong đó ngôi nhà đang ở trị giá 8.5 tỷ, nợ ngân hàng 1.5 tỷ và chỉ có 50 triệu tiền mặt) thực chất đang ở trạng thái nguy hiểm cực độ.
Net Worth = Tổng tài sản - Tổng nợ phải trả
Liquid Net Worth (Tài sản ròng thanh khoản) = Net Worth - Tài sản cố định phi thanh khoản (Nhà đang ở, xe, đất nền kẹt...)
Chuyên gia thu nhập cao cần duy trì Liquid Net Worth đạt ít nhất 30% tổng tài sản để tránh tình trạng vỡ nợ kỹ thuật (illiquidity) khi công việc gặp sự cố hoặc dòng tiền từ lương bị đứt quãng đột ngột.
2.3. Quy tắc DTI: Tỷ lệ nợ trên thu nhập bao nhiêu là an toàn?
Khi phân bổ nợ vay trong kim tự tháp (đặc biệt vay mua nhà), hãy tuân thủ chặt chẽ 3 ngưỡng tỷ lệ DTI sau:
DTI tiêu dùng (Consumer DTI): Phí trả nợ thẻ tín dụng, mua sắm trả góp → Dưới 10% thu nhập ròng hàng tháng.
DTI thế chấp (Mortgage DTI): Lãi và gốc vay mua nhà ở thực tế → Dưới 30% thu nhập ròng.
Tổng DTI kịch trần (Total Debt Limit): Tổng mọi khoản trả nợ vay → Dưới 40% thặng dư dòng tiền. Vượt quá ngưỡng này sẽ làm rung chuyển toàn bộ chân đế vững chắc của Kim tự tháp tài chính gia đình.
Hãy đối chiếu cấu trúc tài sản hiện tại của bạn với bảng chẩn đoán lỗi dưới đây để nhận diện rủi ro:
Kiểu cấu trúc tài sản
Triệu chứng nhận biết
Rủi ro tiềm ẩn & Tác hại
Hành động sửa lỗi (FIDT gợi ý)
Kim tự tháp ngược (Speculation-heavy)
Có 500 triệu nhưng bỏ hết vào đất nền vùng ven hoặc crypto, tài khoản tiết kiệm dưới 10 triệu, không mua bảo hiểm sức khỏe.
Dễ phá sản. Gặp rủi ro y tế hoặc mất việc buộc phải bán cắt lỗ tài sản đầu cơ ở vùng đáy để lấy tiền mặt gấp.
Dừng ném thêm tiền vào tầng 4. Trích thặng dư hàng tháng xây lập tức quỹ khẩn cấp 3 túi tiền và mua bảo hiểm thuần.
Lệch chân đế (Over-insured / ILP trap)
Đóng phí bảo hiểm liên kết đầu tư (ILP/Endowment) lên tới 50-70 triệu/năm, chiếm gần hết thặng dư nhưng giá trị tài khoản âm nặng.
Mất chi phí cơ hội lớn. Tiền bị khóa trong hợp đồng bảo hiểm tích lũy đắt đỏ, chịu phí ban đầu cao, lãi kép đầu tư thấp.
Tách bạch: Mua bảo hiểm nhân thọ thuần (Term Life) chi phí thấp để bảo vệ rủi ro; phần dư tự đầu tư vào CCQ mở bên ngoài.
Quá phòng thủ (Cash drag)
Tất cả thặng dư tích lũy đều gửi tiết kiệm ngân hàng 100%, không đầu tư cổ phiếu hay CCQ vì sợ biến động thị trường.
Tài sản bị lạm phát cá nhân (6-8%/năm) âm thầm bào mòn sức mua. Không bao giờ đạt mục tiêu tự do tài chính (FIRE).
Rút bớt 40-50% chuyển dịch dần qua CCQ mở cổ phiếu/quỹ ETF theo chiến lược DCA tự động hàng tháng nhận lãi kép.
Danh mục chuẩn FIDT
Tầng 1 (Quỹ khẩn cấp 6 tháng + bảo hiểm Term) vững chắc. Tầng 2-3 cân bằng, tái cân bằng đều đặn định kỳ theo quy tắc.
An toàn tuyệt đối trước biến cố, gia tăng tài sản ròng bền vững theo tốc độ tăng trưởng kinh tế.
Duy trì kỷ luật đầu tư DCA tự động và thực hiện tái cân bằng danh mục hàng năm theo quy tắc 5/25.
3.1. Lực cản lạm phát cá nhân: Tại sao gửi tiết kiệm vẫn nghèo đi?
Tại sao tiết kiệm truyền thống với lãi suất 5-6%/năm thực chất đang làm bạn nghèo đi? Đối với nhóm chuyên gia thu nhập cao, mức lạm phát thực tế bạn gánh chịu (gọi là Lạm phát cá nhân) nằm ở mức 6% - 8%/năm. Mức này phản ánh mức tăng nhanh chóng của chi phí dịch vụ y tế tư nhân cao cấp, học phí trường quốc tế của con cái và lạm phát lối sống tự nhiên.
Nếu danh mục đầu tư dài hạn (T3) của bạn không đạt hiệu suất sinh lời ròng trên 9%/năm (đã trừ thuế), sức mua thực tế của số tiền bạn tích lũy sẽ bị xói mòn nghiêm trọng sau 15 - 20 năm, khiến kế hoạch nghỉ hưu sớm bị phá sản hoàn toàn.
4. 3 Bản mẫu Phân bổ Tài sản điển hình (Blueprints)
Dưới đây là 3 cấu trúc phân bổ thặng dư thực tế dựa trên các chân dung chuyên gia điển hình tại Việt Nam:
Tech Lead Độc thân (32 tuổi)Tập trung tăng trưởng
Thu nhập: 80 triệu/tháng · Chi tiêu: 30 triệu · Thặng dư đầu tư: 50 triệu/tháng
Tech Lead có thời gian tích lũy dài (>15 năm) và ít gánh nặng phụ thuộc. Do đó, ưu tiên phân bổ tối đa vào động cơ tăng trưởng để đẩy nhanh tốc độ tích lũy.
T1: Bảo vệ
3M (6%)
T2: Bảo toàn
10M (20%)
T3: Tăng trưởng
32M (64%)
T4: Đầu cơ
5M (10%)
*Chi tiết thực thi:* 32 triệu rót tự động vào CCQ mở cổ phiếu (trên Fmarket) để tận dụng ưu thế miễn thuế 0% khi chốt lời CCQ tại Việt Nam dưới sự giám sát của Ủy ban Chứng khoán Nhà nước. T1 mua bảo hiểm tử kỳ (Term Life) với mức phí cực thấp, chỉ dao động khoảng 0.25% - 0.3% mệnh giá bảo vệ/năm đối với nam và 0.18% - 0.22% đối với nữ (ví dụ: bảo vệ 3.5 tỷ đồng chỉ tốn khoảng 6.3 - 10.5 triệu/năm, tương đương khoảng 500k - 875k/tháng).
Gia đình trẻ 4 thành viên (35 tuổi)Cân bằng & An toàn
Thu nhập: 120 triệu/tháng · Chi tiêu: 60 triệu · Thặng dư đầu tư: 60 triệu/tháng
Gia đình có con nhỏ cần ưu tiên tính ổn định để đảm bảo quỹ giáo dục cho con và phòng ngừa biến cố y tế đột xuất.
T1: Bảo vệ
9M (15%)
T2: Bảo toàn
18M (30%)
T3: Tăng trưởng
30M (50%)
T4: Đầu cơ
3M (5%)
*Chi tiết thực thi:* 18 triệu chuyển thẳng vào các quỹ mở trái phiếu ngắn hạn (nhận lãi suất ổn định 6-7%/năm) và tài khoản tích lũy sinh lời hàng ngày của Techcombank i-Save (3-4% lãi linh hoạt).
Chuyên gia sát ngày FIRE (45 tuổi)Bảo toàn dòng tiền
Đã có 5 tỷ tích lũy · Thặng dư mới: 60 triệu/tháng · Mục tiêu FIRE ở tuổi 50
Nhóm tiệm cận nghỉ hưu cần ưu tiên bảo vệ số vốn lớn đã tích lũy và chuyển dịch sang các kênh sinh dòng tiền ròng cố định.
T1: Bảo vệ
6M (10%)
T2: Bảo toàn
30M (50%)
T3: Tăng trưởng
24M (40%)
T4: Đầu cơ
0M (0%)
*Chi tiết thực thi:* Dịch chuyển vốn lớn từ quỹ cổ phiếu biến động mạnh sang CCTG dài hạn và trái phiếu có bảo lãnh thanh toán của ngân hàng lớn, nhằm mục tiêu tạo nguồn thu nhập thụ động cố định hàng tháng chuẩn bị nghỉ hưu. Xem thêm hướng dẫn chi tiết tại Lập kế hoạch FIRE Movement Việt Nam - Nghỉ hưu sớm 2026.
Trong suốt quá trình tích sản dài hạn, chuyển động của thị trường chứng khoán hoặc bất động sản sẽ làm lệch tỷ lệ phân bổ ban đầu của bạn. Để kiểm soát rủi ro mà không phụ thuộc cảm xúc, hãy sử dụng Quy tắc tái cân bằng 5/25:
⚖️ Cách áp dụng quy tắc 5/25:
Bạn thiết lập kiểm tra lại danh mục mỗi 6 hoặc 12 tháng. Thực hiện giao dịch tái cân bằng khi có độ lệch đạt một trong hai điều kiện:
- Độ lệch tuyệt đối 5%: Dành cho các lớp tài sản lớn. Ví dụ: Nếu tỷ trọng mục tiêu của Quỹ mở Cổ phiếu là 50% tổng tài sản, nhưng thị trường tăng mạnh làm tỷ trọng thực tế vọt lên 55% (hoặc giảm về 45%), bạn kích hoạt bán bớt cổ phiếu để mua trái phiếu/gửi tiết kiệm (hoặc ngược lại).
- Độ lệch tương đối 25%: Dành cho các lớp tài sản nhỏ (tỷ trọng mục tiêu dưới 20%). Ví dụ: Nếu tỷ trọng mục tiêu của Crypto là 10%. Độ lệch tương đối 25% của 10% là 2.5% tuyệt đối. Nghĩa là khi Crypto vượt quá 12.5% hoặc giảm dưới 7.5%, bạn buộc phải bán chốt lời phần chênh lệch chuyển vào tài sản an toàn (tiết kiệm/trái phiếu) để bảo vệ lợi nhuận.
📉 Chiến lược trong thị trường Gấu (Bear Market Strategy):
Khi thị trường chứng khoán sụt giảm sâu (>20% chỉ số VN-Index), tâm lý đám đông sẽ ép bạn dừng lệnh DCA tích sản vì sợ hãi.
Hành động đúng tiêu chuẩn hoạch định tài chính: Cấm dừng lệnh DCA. Đây là cơ hội mua tài sản giá rẻ (NAV chứng chỉ quỹ chiết khấu sâu). Đồng thời, đây là lúc bạn sử dụng quy tắc 5/25 để bán bớt một phần lớp tài sản an toàn ở tầng Bảo toàn (T2) đang ổn định để gom thêm CCQ cổ phiếu (T3) giá rẻ, nhằm tăng tốc độ tăng trưởng tài sản gấp đôi khi thị trường phục hồi.
6. Phản biện: Bẫy Tỷ trọng Cố định và Vòng đời Tài chính
Dưới lăng kính thực chiến hoạch định tài chính tại FIDT, tôi muốn chỉ ra một điểm yếu chí mạng mà nhiều độc giả F0 thường mắc phải: ảo tưởng về tỷ trọng cố định.
Các tỷ lệ phân bổ tiêu chuẩn (Tầng 1: 15% - 20%, Tầng 2: 25% - 35%, Tầng 3: 40% - 50%, Tầng 4: dưới 10%) là một khung sườn lý tưởng để bắt đầu, nhưng tuyệt đối không phải là một công thức vạn năng áp dụng cứng nhắc cho mọi gia đình. Tỷ trọng này bắt buộc phải co giãn dựa trên Ma trận Hồ sơ Rủi ro và Vòng đời Tài chính của từng khách hàng:
Đối với khách hàng lớn tuổi (pha Hưu trí): Một người 60 tuổi không thể phân bổ tới 40% - 50% tài sản thặng dư vào Tầng 3 (Tăng trưởng - Cổ phiếu). Biến động thị trường ngắn hạn có thể làm bốc hơi 30% tài sản đúng lúc họ cần chi dùng nhất. Với nhóm này, Tầng 2 (Bảo toàn bằng Fixed Income - Trái phiếu, CCTG) phải chiếm tỷ trọng áp đảo để bảo vệ dòng tiền hưu trí an toàn.
Đối với khách hàng trẻ tuổi (30 tuổi, độc thân, thu nhập cao): Đây là nhóm có khẩu vị rủi ro cao và thời gian tích lũy dài để đón đầu sức mạnh lãi kép. Tầng 3 và Tầng 4 hoàn toàn có thể được nới rộng lên 60% - 70%, với điều kiện họ đã xây dựng vững chắc Tầng 1 làm bệ đỡ phòng thủ.
7. Phản biện: Kim tự tháp Động theo Chu kỳ Vĩ mô
Một sai lầm phổ biến khác là coi Kim tự tháp tài sản như một bức tượng đá được xây dựng xong rồi để đó mãi mãi. Thị trường tài chính luôn biến động không ngừng, và triết lý hoạch định của FIDT luôn nhấn mạnh: "Thà chọn sai sản phẩm trong một chu kỳ đúng, còn hơn chọn đúng sản phẩm trong một chu kỳ sai". Cấu trúc Kim tự tháp phải "thở" và xoay trục linh hoạt theo thời tiết vĩ mô:
Pha Thắt chặt và Giảm tốc vĩ mô (Lạm phát cao, Lãi suất tăng): Đây là lúc cần thu hẹp quy mô của Tầng 3 (Chứng khoán, Bất động sản) và chuyển dịch dòng tiền thặng dư mới sang bơm căng Tầng 2 (Tiền gửi tiết kiệm lãi suất cao, Trái phiếu doanh nghiệp uy tín) để phòng thủ và tích trữ thanh khoản.
Pha Đầu tăng trưởng và Bơm tiền (Lãi suất thấp, kích thích kinh tế): Khi vĩ mô xoay trục, chính sách tiền tệ nới lỏng là tín hiệu để nhà đầu tư mở khóa Tầng 2, điều hướng dòng vốn thặng dư rót mạnh lên Tầng 3 (Chứng chỉ quỹ mở cổ phiếu, ETF) để đón đầu làn sóng tăng giá của các tài sản tăng trưởng.
8. Phản biện: Định vị Bất động sản theo chuẩn bản địa
Tại các quốc gia phát triển, Bất động sản thường được xếp rạch ròi vào nhóm đầu tư dài hạn. Nhưng ở Việt Nam, Bất động sản lại là loại tài sản đặc thù, chiếm đến 70% - 90% tổng tài sản của đại đa số người dân. Do đó, việc nhét Bất động sản vào Tầng 3 hay Tầng 4 một cách cứng nhắc là một điểm mù tài chính.
Dưới góc nhìn của chuyên gia FIDT, chúng ta phải bóc tách Bất động sản ra thành các lớp tài sản riêng biệt theo tính chất:
Bất động sản dòng tiền (Căn hộ trung tâm cho thuê): Có tính phòng thủ cao, tạo dòng tiền đều đặn và giữ giá tốt. Nhóm này có thể được xếp vào nhóm Cân bằng lai Tăng trưởng (Tầng 2 hoặc Tầng 3).
Bất động sản đất nền nông nghiệp, phân lô vùng ven: Hoàn toàn không có dân cư sinh sống, mang tính chất đầu cơ thuần túy. Nhóm này bắt buộc phải bị đẩy lên Tầng 4 (Mạo hiểm) vì rủi ro kẹt vốn mất thanh khoản cực kỳ cao khi thị trường đóng băng.
9. Phản biện: Tài chính Hành vi đối với Lựa chọn Bảo hiểm
Trong phần bóc tách Tầng 1 (Phòng vệ), bài viết đã lên án rất đúng về mặt toán học việc dùng bảo hiểm liên kết đầu tư (ILP) để thay thế cho bảo hiểm tử kỳ (Term Life). Tuy nhiên, nếu bỏ qua yếu tố Tài chính Hành vi (Behavioral Finance), chúng ta sẽ rơi vào bẫy tự mãn:
Chiến lược "Mua bảo hiểm tử kỳ Tầng 1, đem tiền dư đầu tư Tầng 3" chỉ hoạt động hoàn hảo đối với những người có kỷ luật tự thân thép.
Trong thực tế đời sống, hơn 90% khách hàng cá nhân mắc bẫy FOMO hoặc tiêu xài hoang phí số tiền chênh lệch đó thay vì mang đi đầu tư tích sản. Đối với nhóm khách hàng thiếu kỷ luật chi tiêu này, một hợp đồng ILP (dù chịu phí ban đầu cao) vẫn đóng vai trò là một "Trại cai nghiện chi tiêu cưỡng bức", khóa tay dòng tiền của họ vào kỷ luật tích lũy dài hạn bắt buộc.
Một nhà hoạch định tài chính giỏi sẽ không cực đoan bài xích ILP hay thần thánh hóa Term Life, mà phải sử dụng công cụ Khám sức khỏe tài chính (FHC) để chẩn đoán đúng cơ địa hành vi của từng gia chủ trước khi kê đơn.
10. Tự xây dựng Bảng tính Google Sheets quản lý tài sản ròng
Bạn không cần mua các phần mềm quản lý tài sản đắt đỏ. Chỉ cần tạo một Google Sheets đơn giản với các cột cơ bản sau để cập nhật mỗi quý một lần:
Cột B (Phân loại Tầng): Điền tương ứng T1, T2, T3 hoặc T4 cho từng dòng tài sản.
Cột C (Giá trị hiện tại): Cập nhật số dư tiền mặt hoặc giá trị NAV thị trường thực tế.
Cột D (Tỷ lệ thực tế %): Đặt công thức =C2/SUM(C$2:C$20) để tự động hiển thị tỷ lệ phần trăm của từng tài sản.
Cột E (Tỷ lệ Mục tiêu %): Tỷ lệ Kim tự tháp bạn muốn hướng tới (ví dụ: T1=15%, T2=30%, T3=50%, T4=5%).
Cột F (Lượng cần điều chỉnh): Công thức =(E2-D2)*SUM(C$2:C$20) để biết chính xác cần mua thêm hay bán bớt bao nhiêu tiền đối với tài sản đó.
10.1. Cách tính mệnh giá bảo hiểm nhân thọ tối thiểu cho trụ cột
Thay vì mua bảo hiểm theo gợi ý cảm tính của đại lý, hãy tự tính toán mệnh giá bảo vệ sinh mạng cần thiết của trụ cột gia đình theo công thức hoạch định tài chính độc lập:
Mệnh giá bảo vệ tối thiểu = (Chi phí tối thiểu gia đình/năm × 10 năm) + Tổng dư nợ vay hiện tại
*Ví dụ:* Một gia đình chi tiêu tối thiểu 30 triệu/tháng (360 triệu/năm), đang có khoản nợ vay mua nhà 1.2 tỷ VNĐ. Mệnh giá bảo hiểm nhân thọ của người trụ cột chính cần đạt: `(360 triệu × 10) + 1.2 tỷ = 4.8 tỷ VNĐ`. Nếu có rủi ro xấu nhất xảy ra, gia đình sẽ lập tức nhận về 4.8 tỷ để trả sạch nợ ngân hàng và duy trì mức sống cơ bản của con cái trong 10 năm kế tiếp.
10.2. Checklist 30 phút tự kiểm toán sức khỏe tài chính định kỳ
Hãy dành đúng 30 phút vào ngày chủ nhật đầu tiên của mỗi quý để trả lời 7 câu hỏi kiểm toán tài sản gia đình sau:
Số dư Quỹ khẩn cấp (T1) có duy trì tối thiểu bằng 6 lần chi phí sinh hoạt hàng tháng không?
Tỷ trọng tầng Đầu cơ (T4) có đang vượt quá 10% tổng danh mục tài sản thanh khoản không?
Có bất kỳ khoản nợ vay tín chấp/thẻ tín dụng nào đang chịu lãi suất >12%/năm chưa trả sạch không?
Các lệnh đầu tư tự động DCA quỹ mở (T3) có khớp lệnh thành công vào mùng 5 hàng tháng không?
Hiệu suất hoạt động của các quỹ mở cổ phiếu chủ động có đang vượt chỉ số VN-Index không?
Độ lệch tỷ trọng các tài sản ròng có chạm ngưỡng rebalancing của quy tắc 5/25 không?
Giá trị tài sản ròng thanh khoản (Liquid Net Worth) có tăng trưởng dương so với quý trước không?
🧮 Muốn nhận bảng gợi ý phân bổ cá nhân hóa chi tiết?
Hãy nhập thông tin thu nhập, chi tiêu và tích lũy hiện có của bạn vào Máy tính Tích sản Thặng dư để nhận kết quả phân bổ 4 tầng tương ứng ngay lập tức.
Tại sao không nên xếp nhà đang ở vào tầng Tăng trưởng (T3) hay Đầu cơ (T4)? +
Ngôi nhà bạn đang ở là tài sản tiêu dùng (không sinh dòng tiền ròng hàng tháng và phát sinh chi phí duy trì, sửa chữa). Nó giúp bạn bảo đảm an cư (thuộc tầng Bảo vệ hoặc nền tảng). Nếu tính ngôi nhà này vào tầng đầu tư (T3/T4) sẽ tạo ra ảo tưởng về sự giàu có nhưng thực tế thanh khoản bằng 0 khi gặp sự cố khẩn cấp.
Quy tắc tái cân bằng danh mục 5/25 hoạt động thế nào? +
Quy tắc 5/25 quy định: Bạn cần tái cân bằng danh mục khi một lớp tài sản lệch quá 5% tuyệt đối (ví dụ cổ phiếu tăng từ mục tiêu 50% lên 55%) hoặc lệch quá 25% tương đối so với tỷ trọng mục tiêu của chính nó (ví dụ tài sản rủi ro mục tiêu 10% biến động lên quá 12.5% hoặc xuống dưới 7.5%).
Nợ vay ngân hàng mua nhà nên nằm ở tầng nào của Kim tự tháp? +
Khoản nợ vay ngân hàng mua nhà đại diện cho nghĩa vụ tài chính bắt buộc và thuộc về tầng Phòng thủ/Nợ phải trả. Bạn cần trừ khoản nợ này ra khi tính tài sản ròng thực tế (Net Worth) và phải đảm bảo quỹ dự phòng khẩn cấp ở Tầng 1 đủ lớn để chi trả gốc lãi trong 6 tháng nếu mất nguồn thu nhập chính.
Làm thế nào để phân bổ tài sản hiệu quả cho gia đình có con nhỏ? +
Gia đình có con nhỏ nên ưu tiên tính an toàn và thanh khoản cao bằng cách duy trì tỷ lệ 30% - 40% ở Tầng 2 (Bảo toàn - trái phiếu, CCTG) và 15% ở Tầng 1 (Phòng thủ - bảo hiểm y tế/sức khỏe và quỹ khẩn cấp 6-12 tháng chi tiêu). Chỉ phân bổ tối đa 50% thặng dư vào Tầng 3 (Tăng trưởng - quỹ mở cổ phiếu, ETF) và hạn chế đầu cơ rủi ro cao.
Sự khác biệt giữa mô hình Kim tự tháp tài sản 4 tầng và các mô hình phân bổ ba giỏ tài sản truyền thống là gì? +
Mô hình Kim tự tháp tài sản 4 tầng phân định rõ ràng ranh giới giữa Bảo vệ nền tảng (T1), Bảo toàn vốn thanh khoản (T2), Động cơ tăng trưởng lãi kép (T3) và Cơ hội rủi ro cao (T4). Điều này ngăn ngừa lỗ hổng của mô hình ba giỏ tài sản thông thường vốn hay gộp chung tài sản phòng thủ ngắn hạn với tài sản đầu tư tăng trưởng dài hạn, dẫn đến việc phải bán cắt lỗ chứng khoán khi gặp biến cố gia đình.
⚠️ Tuyên bố miễn trừ trách nhiệm pháp lý: Toàn bộ các mô hình phân bổ và quy tắc tỷ lệ phần trăm được cung cấp trong bài viết này mang tính phương pháp luận định hướng giáo dục tài chính chuẩn quốc tế, không cấu thành lời mời gọi đầu tư hay cam kết lợi nhuận cụ thể cho bất kỳ trường hợp cá nhân nào. Người đọc nên tự đánh giá năng lực chịu rủi ro và các cam kết gia đình trước khi đưa ra quyết định phân bổ vốn thực tế.
⏰ Đang tích sản - câu hỏi tiếp theo: bao giờ "đủ"?
Tích sản đúng cách là bước 1. Bước quan trọng hơn: xác định con số FIRE cá nhân hóa để biết chính xác khi nào bạn có thể dừng trao đổi thời gian lấy tiền - và bắt đầu sống theo lịch trình của chính mình.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và phương pháp luận hoạch định tài chính. Đây không phải lời khuyên đầu tư hay tư vấn tài chính cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính có chứng chỉ hành nghề. Hiệu suất đầu tư trong quá khứ không đảm bảo cho kết quả trong tương lai.
Website dùng cookie phân tích (Google Analytics 4) để đo lường lượt truy cập ở dạng thống kê ẩn danh — không dùng cho quảng cáo. Xem chi tiết tại Chính sách bảo mật.
Cấu hình giao diện đọc
Chủ đề màu
Cỡ chữ đọc
Đồng bộ thiết bị
Đồng bộ đa thiết bị
Quét mã QR dưới đây bằng điện thoại để tự động đồng bộ kết quả chẩn đoán và tiến độ đọc của bạn.
🔒 Dữ liệu được mã hóa cục bộ an toàn
⚠️
Danh mục của bạn có rủi ro thất thoát dư thừa lên tới .... Hãy đăng ký rà soát 1:1 cùng Ưng để vá lỗ hổng này.
Nhấp để sửa →