
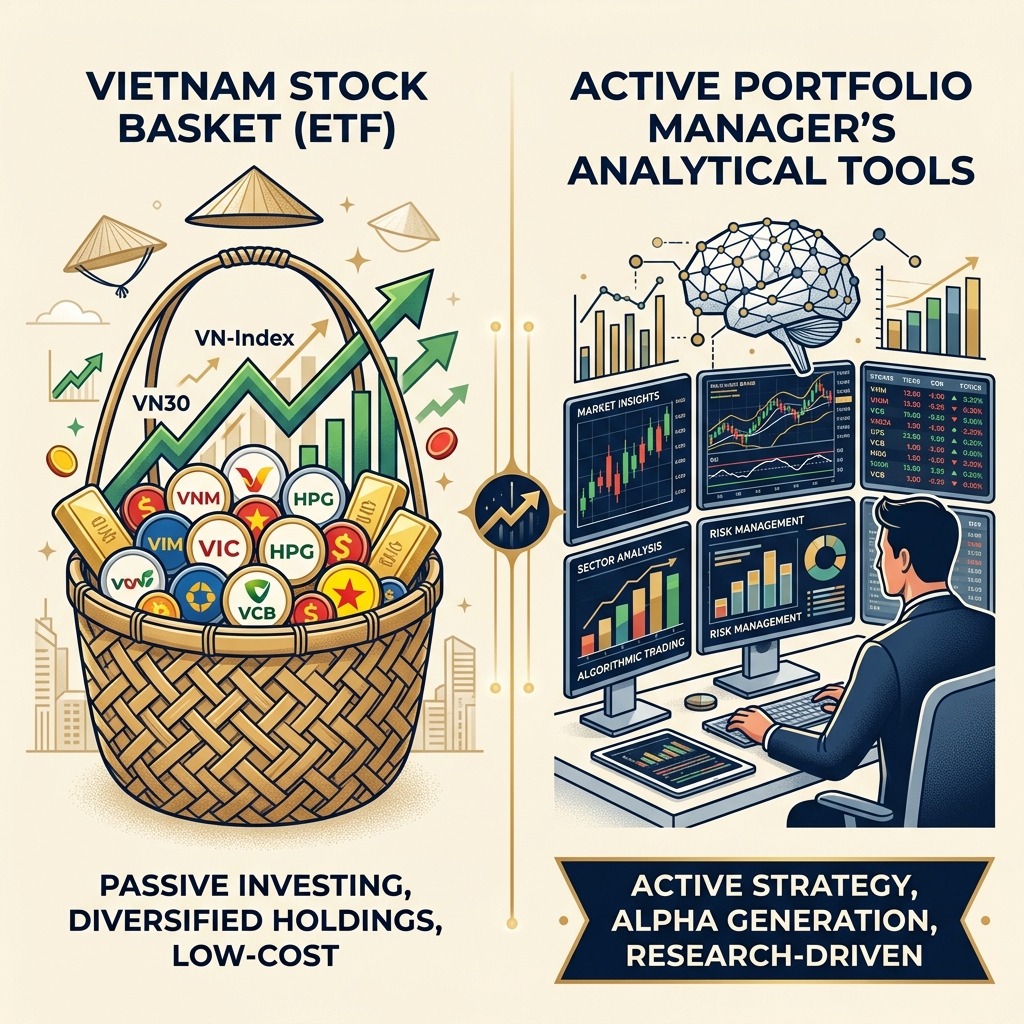
1. Phân Định Bản Chất: ETF vs Quỹ Mở Chủ Động Tại Việt Nam
Rất nhiều tài liệu tài chính cá nhân tại Việt Nam hiện nay thường đánh đồng mọi loại chứng chỉ quỹ với nhau. Dưới góc độ hoạch định tài chính cá nhân độc lập (theo khung 5 lớp tài sản FIDT), chúng ta cần phân biệt rõ ràng hai cấu trúc quỹ hoàn toàn khác nhau để đưa vào bản phân bổ tài sản chiến lược (SAA):
- Quỹ hoán đổi danh mục (ETF - Exchange Traded Fund): Là quỹ đầu tư thụ động mô phỏng một rổ chỉ số có sẵn (như VN30, VN Diamond, VNFin Lead). Các chứng chỉ quỹ ETF này được niêm yết và giao dịch trực tiếp trên sở giao dịch chứng khoán (như HOSE) tương tự như một cổ phiếu thông thường. Đây là công cụ được phân loại vào Lớp 3 (Tăng trưởng) theo tháp tài sản FIDT.
- Quỹ mở cổ phiếu chủ động (Active Mutual Fund): Là quỹ mở không niêm yết trên sàn chứng khoán. Đội ngũ chuyên gia của công ty quản lý quỹ sẽ chủ động nghiên cứu, đánh giá doanh nghiệp và lựa chọn danh mục cổ phiếu riêng lẻ nhằm mục tiêu tạo ra tỷ suất sinh lời vượt trội hơn chỉ số tham chiếu VN30. Nhà đầu tư mua/bán trực tiếp với công ty quản lý quỹ hoặc qua đại lý phân phối được cấp phép (như Fmarket). Quỹ mở cổ phiếu chủ động thường được phân loại vào Lớp 3 (Tăng trưởng) hoặc Lớp 4 (Tăng trưởng Mạnh) tùy thuộc khẩu vị rủi ro và chiến lược cụ thể của quỹ.
Trong thực tế hoạch định tài chính, nhiều nhà đầu tư khi bắt đầu lập kế hoạch tích sản tài chính cũng từng say sưa với triết lý đầu tư thụ động của John Bogle và tin rằng chỉ cần mua ETF mô phỏng VN30 với mức phí quản lý rẻ nhất (dưới 1% mỗi năm) là đã tối ưu. Nhưng thực tế vận hành của thị trường cận biên chưa hiệu quả như Việt Nam giai đoạn 2018-2022 đã cho thấy một bài học lớn: khi thị trường lao dốc, các chỉ số thụ động rơi tự do không có phanh, còn sự sai lệch chỉ số (Tracking Error) của ETF nội địa có thể ngốn mất phần lớn hiệu suất. Dưới vai trò Nhà Hoạch Định Tài Chính Cá Nhân, FIDT, khi thiết kế danh mục tháp tài sản cho khách hàng, tôi thấu hiểu sâu sắc rằng: ở Việt Nam, việc lựa chọn quỹ mở chủ động chất lượng cao có khả năng tạo tỷ suất sinh lời vượt trội (Alpha) 4-6% so với VN30 là hoàn toàn xứng đáng với mức phí quản lý 1.5% - 2.0% của họ.
Việc lựa chọn công cụ nào đưa vào rổ Tăng trưởng (như Quỹ mở cổ phiếu, ETF chỉ số thuộc Lớp 3) hay rổ Tăng trưởng Mạnh (như Cổ phiếu mạo hiểm thuộc Lớp 4) phụ thuộc rất nhiều vào năng lực tài chính, mức độ bận rộn và khẩu vị rủi ro cụ thể của bạn.
| Đặc tính so sánh | Quỹ mở chủ động (Mutual Fund) | Quỹ ETF thụ động (Exchange Traded Fund) |
|---|---|---|
| Triết lý & Mục tiêu | Tìm kiếm Alpha (lợi nhuận vượt trội chỉ số thị trường VN30) | Mô phỏng Beta (bám sát rổ chỉ số có sẵn như VN30, Diamond) |
| Phí quản lý & Vận hành | Khá cao (1.5% - 2.2% / năm) | Rất thấp (0.5% - 0.9% / năm) |
| Vốn tối thiểu & Quy luật lô | Cực thấp (10.000đ - 100.000đ, lẻ đến từng đồng VNĐ) | Bắt buộc theo lô MOQ chẵn 100 CCQ trên HOSE (Vốn > 3M) |
| Cách thức giao dịch | Mua trực tiếp qua Fmarket hoặc công ty quỹ, khớp theo giá NAV cuối ngày | Khớp lệnh realtime trên sàn chứng khoán (HOSE) theo cung cầu |
| Đối tượng phù hợp nhất | Chuyên gia bận rộn tích sản tự động hàng tháng (Auto-DCA) | Nhà đầu tư có vốn lớn sẵn có, tự mua gom linh hoạt |
2. Ma Trận So Sánh Chi Tiết 5 Quỹ Tiêu Biểu Việt Nam
Để có cái nhìn trực quan nhất trước khi ra quyết định đầu tư, hãy cùng phân tích so sánh 3 quỹ ETF thụ động niêm yết lớn nhất và 2 quỹ mở chủ động có hiệu suất hàng đầu Việt Nam hiện nay:
| Tên quỹ & Loại hình | Chỉ số tham chiếu / Phong cách | Phí quản lý hàng năm | Quy mô tài sản (AUM) | Sai lệch chỉ số / Hiệu suất 5 năm |
|---|---|---|---|---|
| FUEVFVND ETF (Dragon Capital) | VNDIAMOND (Rổ cổ phiếu kim cương hết room ngoại) | ~0.90%/năm | ~15.000 Tỷ VNĐ (Lớn nhất thị trường) | Tracking Error: ~0.8% - 1.5% Hiệu suất tăng trưởng tốt nhờ room ngoại. |
| E1VFVN30 ETF (Dragon Capital) | VN30 (Top 30 doanh nghiệp vốn hóa lớn nhất) | ~0.65%/năm | ~7.500 Tỷ VNĐ | Tracking Error: ~0.5% - 1.2% Hiệu suất bám sát chỉ số VN30. |
| FUESSVFL ETF (SSIAM) | VNFIN LEAD (Chỉ số ngành Tài chính - Ngân hàng) | ~0.55%/năm | ~1.200 Tỷ VNĐ | Tracking Error: ~1.0% - 1.8% Biến động mạnh theo sóng ngành Ngân hàng. |
| DCDS Quỹ mở chủ động (Dragon Capital) | Chủ động phân bổ Cổ phiếu/Trái phiếu lớn | ~2.00%/năm | ~2.500 Tỷ VNĐ | CAGR 5 năm ~ 13% - 15%/năm (Đánh bại VN30 định kỳ) |
| VESAF Quỹ mở chủ động (VinaCapital) | Chủ động tuyển chọn doanh nghiệp vừa & nhỏ (Mid-cap) | ~2.20%/năm | ~1.800 Tỷ VNĐ | CAGR 5 năm ~ 15% - 18%/năm (Hiệu suất cao hàng đầu thị trường) |
Từ bảng số liệu trên, chúng ta nhận thấy rõ ràng: Phí quản lý của các quỹ ETF luôn thấp hơn hẳn so với quỹ mở chủ động (tiết kiệm khoảng 1.0% - 1.5% mỗi năm). Tuy nhiên, đổi lại, do thị trường chứng khoán Việt Nam chưa đạt mức độ hiệu quả cao (vẫn còn nhiều cơ hội định giá sai cổ phiếu), các quỹ mở chủ động chất lượng như VESAF hay DCDS liên tục đánh bại chỉ số tham chiếu VN30 với mức chênh lệch hiệu suất (Alpha) từ 3% - 5%/năm, hoàn toàn vượt xa lực cản phí quản lý cao hơn.
3. Lực Cản Sai Lệch Chỉ Số (Tracking Error) Của ETF
Khi đầu tư vào ETF, nhà đầu tư thường kỳ vọng sẽ nhận được chính xác tỷ suất sinh lời của chỉ số mô phỏng. Nhưng trên thực tế, danh mục ETF luôn chịu một lực cản âm thầm gọi là sai lệch chỉ số (Tracking Error).
Tại Việt Nam, Tracking Error của một số quỹ ETF dao động ở mức khá cao (từ 0.8% - 1.8%/năm). Hiện tượng này xuất phát từ 3 nguyên nhân:
- Chi phí tái cơ cấu rổ định kỳ: Khi các chỉ số (như VN30 hay VNDIAMOND) thay đổi thành phần định kỳ, quỹ ETF buộc phải bán cổ phiếu bị loại và mua cổ phiếu được thêm vào. Quy trình này làm phát sinh chi phí thuế phí giao dịch lớn và chênh lệch giá (Spread).
- Tỷ lệ tiền mặt tối thiểu: Quỹ luôn phải duy trì một tỷ lệ tiền mặt nhỏ để xử lý lệnh rút vốn của các thành viên lập quỹ, tỷ lệ này không sinh lời và làm giảm hiệu suất bám sát chỉ số.
- Lực cản thanh khoản: Khi một cổ phiếu trong rổ bị nghẽn thanh khoản hoặc cạn room ngoại, quỹ ETF không thể mua đúng tỷ trọng lý thuyết, tạo ra sai lệch NAV thực tế.
4. Hướng Dẫn DCA Thực Tế: Quy Luật Lô Chẵn HOSE vs Tích Sản Fmarket
Sự khác biệt lớn nhất ảnh hưởng trực tiếp đến trải nghiệm tích sản định kỳ hàng tháng của chuyên gia bận rộn nằm ở quy trình đặt lệnh giao dịch thực tế:
① Tích sản ETF định kỳ: Rào cản lô MOQ 100
Do ETF niêm yết trên sàn chứng khoán, giao dịch của bạn phải tuân thủ quy định của Sở Giao dịch Chứng khoán TP.HCM (HOSE). Cụ thể, khối lượng đặt lệnh tối thiểu là lô chẵn 100 chứng chỉ quỹ (lô MOQ) và các bội số của 100.
Giả sử bạn trích thặng dư cố định 5.000.000 VNĐ/tháng để tích sản ETF FUEVFVND (thị giá giả định khoảng 31.000đ/CCQ). Lô MOQ 100 CCQ yêu cầu số tiền tối thiểu cho một lệnh mua là 100 × 31.000 = 3.100.000 VNĐ. Với 5.000.000 VNĐ thặng dư, bạn chỉ có thể đặt lệnh mua đúng 100 CCQ và dư thừa 1.900.000 VNĐ tiền mặt không thể giải ngân. Khoản tiền dư này phải nằm chờ ở tài khoản chứng khoán không sinh lời hoặc phải đợi tích lũy sang tháng sau. Quá trình đặt lệnh cũng đòi hỏi bạn phải tự đăng nhập tài khoản chứng khoán và canh khớp lệnh thủ công trong giờ giao dịch.
② Tích sản Quỹ mở: Tối ưu hóa đến từng đồng VNĐ lẻ
Đối với Quỹ mở giao dịch qua hệ thống Fmarket hoặc trực tiếp với công ty quản lý quỹ, quy định lô chẵn hoàn toàn bị xóa bỏ. Bạn được phép mua chứng chỉ quỹ mở với số lượng lẻ đến hàng đơn vị thập phân (ví dụ: sở hữu 151,324 đơn vị quỹ).
Với 5.000.000 VNĐ thặng dư hàng tháng, bạn có thể thiết lập lệnh chuyển tiền tự động (Auto-DCA) từ tài khoản ngân hàng của mình vào ngày nhận lương. Đúng ngày, hệ thống sẽ tự động khớp lệnh giải ngân trọn vẹn toàn bộ 5.000.000 VNĐ của bạn sang số lượng chứng chỉ quỹ mở tương ứng mà không để lại một đồng tiền thừa nào. Đây là giải pháp tích sản tự động tối ưu nhất giúp duy trì kỷ luật và loại bỏ hoàn toàn yếu tố cảm xúc (FOMO/FUD) bám bảng điện tử.
5. Phán Quyết IPS: Khi Nào Chọn ETF vs Quỹ Mở Chủ Động?
Để thiết kế bản tuyên bố chính sách đầu tư IPS cá nhân hóa chuẩn xác, chuyên gia nên phân loại quyết định dựa trên các tiêu chí sau:
- Chọn Quỹ mở chủ động khi: Bạn là chuyên gia bận rộn, muốn tự động hóa hoàn toàn quy trình tích sản hàng tháng từ dòng thặng dư thu nhập (10 - 50 triệu/tháng). Việc phân bổ vào các quỹ mở cổ phiếu chủ động chất lượng (VESAF, DCDS) giúp bạn tận dụng tối đa năng lực tìm kiếm cổ phiếu định giá rẻ của đội ngũ quản lý quỹ để tạo ra tỷ suất sinh lời vượt trội chỉ số chung tại Việt Nam.
- Chọn ETF thụ động khi: Bạn đã có sẵn một lượng vốn tích lũy lớn (ví dụ trên 1 tỷ VNĐ) cần giải ngân một lần hoặc có kỹ năng đặt lệnh, theo dõi thị trường định kỳ. Lúc này, ưu thế về chi phí quản lý cực thấp của ETF (tiết kiệm 1.5% phí quản lý mỗi năm trên số vốn lớn) sẽ phát huy tối đa tác dụng dài hạn. Đồng thời, quy mô vốn lớn giúp bạn dễ dàng vượt qua rào cản lô MOQ 100 trên sàn HOSE mà không lo ngại tiền lẻ tồn đọng.
6. Các Câu Hỏi Thường Gặp Về Đầu Tư ETF và Quỹ Mở
Dưới đây là phần giải đáp thắc mắc chi tiết cho độc giả về việc tối ưu hóa danh mục quỹ:
Đầu tư ETF trên sàn chứng khoán phải chịu phí giao dịch của công ty chứng khoán (khoảng 0.1% - 0.15% cho mỗi chiều mua/bán), phí lưu ký chứng khoán hàng tháng, và thuế TNCN chuyển nhượng 0.1% tính trên tổng giá trị giao dịch mỗi lần bán. Tuy nhiên, trong quá trình tích lũy, các quỹ ETF tự động tái đầu tư cổ tức và không phát sinh thuế TNCN chuyển nhượng đối với phần lý lũy cho đến khi bán chốt lời thực tế.
Có, chỉ số Tracking Error đo lường mức độ sai lệch tỷ suất sinh lời của ETF so với chỉ số tham chiếu (như VN30, VNDIAMOND). Tại Việt Nam, do tính thanh khoản của một số cổ phiếu trong rổ chỉ số chưa cao và chi phí tái cơ cấu danh mục định kỳ lớn, Tracking Error của một số quỹ ETF dao động từ 0.8% - 1.8%. Lực cản này có thể bào mòn một phần lợi nhuận so với chỉ số lý thuyết.
Đối với thặng dư từ 10 - 30 triệu/tháng, Quỹ mở chủ động giao dịch qua các ứng dụng tập trung (như Fmarket) thường phù hợp và linh hoạt hơn. Lý do là quỹ mở cho phép mua khớp lệnh theo số tiền lẻ chính xác (lẻ đến hàng đơn vị VNĐ), không bị giới hạn quy định lô chẵn MOQ (tối thiểu 100 chứng chỉ quỹ trên HOSE của ETF). Điều này giúp nhà đầu tư phân bổ trọn vẹn toàn bộ thặng dư hàng tháng vào thị trường ngay lập tức để hưởng lãi kép.
Để tích sản ETF, nhà đầu tư phải mở tài khoản chứng khoán và tự đặt lệnh mua khớp lệnh thủ công trên sàn HOSE trong giờ giao dịch. Số vốn tối thiểu phụ thuộc vào thị giá của ETF và quy định lô tối thiểu (lô MOQ = 100 chứng chỉ quỹ trên HOSE). Ví dụ, nếu ETF FUEVFVND có giá 31.000đ/CCQ, số vốn tối thiểu cho một lần mua là 3.100.000đ và chỉ được giao dịch theo các bội số chẵn của 100 CCQ.
Quỹ mở chủ động có phí quản lý cao hơn (từ 1.5% - 2.2%/năm so với 0.5% - 0.9%/năm của ETF) vì đội ngũ chuyên gia phân tích phải chủ động nghiên cứu doanh nghiệp, gặp gỡ ban lãnh đạo để lọc ra các cổ phiếu bị định giá rẻ nhằm đánh bại chỉ số chung. Tại thị trường cận biên như Việt Nam, hoạt động quản trị chủ động này thường mang lại tỷ suất sinh lời vượt trội đáng kể (ví dụ VESAF đạt trung bình 15% - 18%/năm dài hạn), bù đắp hoàn toàn chi phí chênh lệch.
📚 Căn cứ pháp lý & Nguồn dữ liệu tham chiếu:
- Quy định thành lập và quản lý quỹ ETF & Quỹ mở: Ủy ban Chứng khoán Nhà nước (SSC) và Thông tư 98/2020/TT-BTC.
- Dữ liệu niêm yết và quy định giao dịch chứng chỉ quỹ: Sở Giao dịch Chứng khoán TP.HCM (HOSE).