
Xây dựng thu nhập thụ động tại Việt Nam đòi hỏi sự hiểu biết về Lợi suất thực tế (Real Yield)Suất sinh lợi thực tế của tài sản sau khi đã trừ đi thuế thu nhập cá nhân và lạm phát lối sống cá nhân.. Các nguồn thụ động bền vững nhất gồm cổ tức cổ phiếu Bluechip, quỹ mở trái phiếu/i-Save, chứng chỉ tiền gửi dài hạn, và bất động sản cho thuê (chịu thuế GTGT 5% trên tổng doanh thu và thuế TNCN 5% trên phần vượt 1 tỷ/năm). Nhà đầu tư cần phân biệt tài sản kháng lạm phát và tài sản cố định, đồng thời áp dụng suất rút an toàn 3.5% kết hợp bộ chặn rút Guyton-Klinger để duy trì dòng tiền hưu trí vĩnh viễn.
- Công thức Lợi suất Thực tế: Lợi suất thực tế = Lợi suất danh nghĩa - Thuế TNCN - Lạm phát lối sống (Lifestyle Inflation).
- Kháng lạm phát vs Cố định: Cổ tức cổ phiếu, BĐS cho thuê, bản quyền tác giả tăng theo lạm phát. Ngược lại, tiền gửi và trái phiếu bị lạm phát bào mòn.
- Tối ưu hóa Thuế: Lợi ích từ mức thuế TNCN ưu đãi 0.1% khi bán lại chứng chỉ quỹ mở (DCDS, VESAF) giúp tối ưu hóa lãi kép tích lũy.
- Cảnh báo bẫy lãi suất cao: Tránh xa P2P Lending không kiểm soát hoặc các app ủy thác đầu tư cam kết lợi nhuận 15-20% không được UBCKNN cấp phép.
- Vận tốc thoát của Lãi kép: Điểm giao thoa khi dòng tiền tái đầu tư tự sinh ra lớn hơn số vốn DCA nạp thêm hàng tháng.
1. Thực trạng Thu nhập thụ động tại Việt Nam: Phép toán Lợi suất thực tế (Real Yield)
Trong thời đại tự do tài chính và phong trào nghỉ hưu sớm (FIRE MovementFinancial Independence, Retire Early: Phong trào Độc lập tài chính và Nghỉ hưu sớm thông qua tích lũy tối đa thặng dư.), thuật ngữ "thu nhập thụ động" bị lạm dụng nghiêm trọng. Nhiều phụ huynh và chuyên gia tin rằng chỉ cần gửi tiết kiệm ngân hàng, mua một căn hộ cho thuê, hoặc bỏ vốn vào các app đầu tư là đã có nguồn thu nhập an nhàn. Đây là sai lầm nguy hiểm vì bỏ qua tác động kép của Thuế thu nhập cá nhân (TNCN) và Lạm phát lối sống cá nhân (Lifestyle Inflation).
Tại Việt Nam, lạm phát CPI chung do Nhà nước công bố dao động khoảng 3-4%. Tuy nhiên, đối với nhóm chuyên gia thu nhập cao, Lạm phát lối sống thực tếTỷ lệ gia tăng chi phí sinh hoạt của nhóm trung và thượng lưu do tăng chất lượng dịch vụ, y tế tư, học phí quốc tế, thường ở mức 6-8%/năm. luôn ở mức 6% - 8%/năm.
Trong quá trình hoạch định tài chính thực tế, tôi đã gặp không ít trường hợp rơi vào cái bẫy ảo tưởng này. Điển hình như anh T. (35 tuổi, chuyên gia công nghệ tại TP.HCM) sở hữu một căn hộ chung cư cho thuê thu về 15 triệu/tháng và một sổ tiết kiệm lãi suất 7% tại ngân hàng. Anh nghĩ rằng mình đã có một bệ đỡ tài chính vững chắc và bắt đầu lên kế hoạch nghỉ hưu sớm. Nhưng khi trực tiếp đối mặt với đợt lạm phát học phí trường tư của con tăng vọt 10% mỗi năm, các chi phí dịch vụ gia tăng và thuế cho thuê BĐS theo quy định mới, anh mới bừng tỉnh. Dòng tiền 'thụ động' tưởng như dồi dào kia thực chất đang bị lạm phát lối sống bào mòn đến mức lợi suất thực tế (Real Yield) gần như bằng không. Khi đồng hành cùng khách hàng thiết kế các tháp tài sản kháng lạm phát dưới vai trò Nhà Hoạch Định Tài Chính Cá Nhân, FIDT, tôi luôn nhắc nhở: thu nhập thụ động chỉ thực sự có giá trị khi nó được tính toán dựa trên sức mua thực tế của dòng tiền sau khi đã loại trừ toàn bộ thuế phí và lạm phát lối sống cá nhân. Để đánh giá một nguồn thu nhập thụ động có thực sự tạo ra của cải hay không, chuyên gia hoạch định tài chính sử dụng công thức:
Ví dụ: Nếu bạn gửi tiết kiệm với lãi suất danh nghĩa 6%/năm. Theo luật, lãi tiền gửi cá nhân được miễn thuế TNCN. Nhưng nếu lạm phát lối sống cá nhân của gia đình bạn là 6.5%/năm, thì lợi suất thực tế của bạn thực chất ở mức âm (-0.5%/năm). Tài sản của bạn đang teo tóp đi âm thầm mỗi ngày.
2. Đánh giá 5 nguồn thu nhập thụ động bền vững thực tế tại Việt Nam
- Cổ tức tiền mặt từ cổ phiếu Bluechip đầu ngành (chịu thuế TNCN 5%).
- Quỹ mở trái phiếu/i-Save Techcombank (ưu thế thuế TNCN chỉ 0.1% khi chuyển nhượng chứng chỉ quỹ).
- Bất động sản cho thuê (chịu thuế doanh thu 10% theo Thông tư 40/2021/TT-BTC).
- Bản quyền tác giả & Affiliate (tối ưu thuế bằng Hộ kinh doanh cá thể ở mức 7%).
- Chứng chỉ tiền gửi (CD) dài hạn tại các ngân hàng lớn (miễn thuế TNCN tiền gửi).
Dưới đây là phân tích chi tiết 5 nguồn tiền thụ động hợp pháp, khả thi nhất tại Việt Nam kèm theo đánh giá tính chất kháng lạm phát của chúng:
Nguồn 1: Cổ tức tiền mặt từ cổ phiếu Bluechip (Kháng lạm phát tốt)
Các doanh nghiệp đầu ngành, có dòng tiền ổn định (ví dụ ngành hàng tiêu dùng, điện nước, công nghệ) thường chi trả cổ tức tiền mặt đều đặn từ 5% - 8%/năm.
- Đặc điểm: Cổ tức có khả năng tăng trưởng dài hạn theo kết quả kinh doanh của doanh nghiệp, giúp bảo vệ sức mua của dòng tiền trước lạm phát.
- Lưu ý thuế: Bị khấu trừ thuế TNCN 5% ngay tại nguồn khi chi trả.
Nguồn 2: Quỹ mở trái phiếu & Sản phẩm Tiền gửi số (Kháng lạm phát kém)
Đầu tư vào các quỹ mở trái phiếu uy tín (như TCBF, PVBF) hoặc gửi tiền vào sản phẩm tiền gửi linh hoạt (i-Save Techcombank).
- Đặc điểm: Lợi suất từ 5.5% - 7.5%/năm. Cực kỳ an toàn, thanh khoản nhanh chóng. Tuy nhiên, lợi suất cố định này sẽ bị giảm sức mua nếu lạm phát vĩ mô tăng cao.
- Ưu thế thuế: Gửi tiết kiệm cá nhân được miễn thuế TNCN. Đặc biệt, việc rút vốn chốt lời từ chứng chỉ quỹ mở được áp dụng mức thuế TNCN 0.1% (theo Thông tư 111/2013/TT-BTC), giúp tối ưu hóa lãi kép tích lũy.
1. Đăng ký tài khoản: Tải app và đăng ký tài khoản tại Fmarket, hoàn thành xác thực eKYC bằng căn cước công dân trong 3 phút.
2. Liên kết tài khoản ngân hàng: Thiết lập tài khoản chính chủ để nhận tiền chuyển khoản chốt lời tự động sau này.
3. Chọn quỹ mở: Sắp xếp các danh mục quỹ mở trái phiếu (như PVBF) có AUM lớn, phí quản lý (Expense Ratio) thấp dưới 1.5%.
4. Thiết lập Auto-DCA: Tạo lịch hẹn định kỳ tại ứng dụng ngân hàng của bạn để tự động chuyển khoản đầu tư vào ngày nhận lương hàng tháng.
Nguồn 3: Bất động sản cho thuê (Kháng lạm phát rất tốt)
Cho thuê căn hộ chung cư, shophouse hoặc mặt bằng liên tục tạo ra dòng tiền hàng tháng.
- Đặc điểm: Lợi suất dòng tiền thuần dao động từ 3% - 4.5%/năm. Bù lại, giá trị gốc bất động sản thường tăng trưởng dài hạn vượt lạm phát và giá thuê nhà có thể tự động điều chỉnh tăng theo chu kỳ 2-3 năm.
- Chi phí ma sát & Thuế: Bị bào mòn bởi chi phí trống phòng, bảo trì, và bắt buộc phải nộp thuế (gồm 5% VAT trên tổng doanh thu và 5% PIT trên phần vượt 1 tỷ/năm) nếu doanh thu cho thuê đạt trên 1 tỷ VNĐ/năm.
Giả định một chung cư trị giá 4.5 tỷ VNĐ cho thuê với giá 15 triệu VNĐ/tháng (doanh thu gộp 180 triệu/năm, lợi suất gộp 4.0%/năm):
- Thuế doanh thu 10% (Thông tư 40): -18 triệu VNĐ.
- Tỷ lệ trống phòng 5% (khoảng 18 ngày trống/năm): -9 triệu VNĐ.
- Phí bảo trì định kỳ & sửa chữa trang thiết bị (10%): -18 triệu VNĐ.
- Phí môi giới tìm khách hàng (1 tháng tiền học cho hợp đồng 2 năm): -7.5 triệu VNĐ.
- Doanh thu ròng thực tế: 180M - 18M - 9M - 18M - 7.5M = 127.5 triệu VNĐ/năm.
- Lợi suất ròng thực tế (Net Yield): 127.5 triệu / 4.5 tỷ = 2.83%/năm.
Nguồn 4: Bản quyền và Quyền tác giả (Kháng lạm phát rất tốt)
Dòng tiền sinh ra từ viết sách, đóng gói khóa học trực tuyến, viết phần mềm hoặc hệ thống tiếp thị liên kết (Affiliate).
- Đặc điểm: Chi phí sản xuất ban đầu lớn (chủ yếu là chất xám và thời gian), nhưng chi phí biên để vận hành gần như bằng 0. Giá bán sản phẩm số có thể điều chỉnh linh hoạt theo lạm phát.
- Tối ưu thuế cho Content Creator: Thay vì chịu khấu trừ 10% thuế TNCN vãng lai tại nguồn cho mỗi hợp đồng, người sáng tạo nội dung có quy mô dòng tiền ổn định nên đăng ký thành lập Hộ kinh doanh cá thể. Khi đó, thuế khoán áp dụng cho dịch vụ quảng cáo/số hóa chỉ ở mức 7% tổng doanh thu (5% VAT + 2% PIT), giúp giữ lại dòng tiền thặng dư đầu tư tốt hơn.
Nguồn 5: Chứng chỉ tiền gửi dài hạn - CD (Kháng lạm phát kém)
Mua chứng chỉ tiền gửi dài hạn kỳ hạn 12-36 tháng của các ngân hàng thương mại lớn.
- Đặc điểm: Lợi suất từ 6.5% - 8.0%/năm. Không chịu thuế TNCN. Độ an toàn cao nhất, tuy nhiên tính thanh khoản bị khóa chặt trong suốt kỳ hạn gửi và không kháng lạm phát.
⚖️ BẢNG ĐỐI CHIẾU MỨC ĐỘ "THỤ ĐỘNG" THỰC TẾ CỦA CÁC KÊNH THU NHẬP
Nhiều người lầm tưởng thu nhập thụ động là không cần làm gì cũng có tiền. Bảng dưới đây phân tích chi tiết lượng công sức và rủi ro thực tế của từng kênh:
| Kênh thu nhập | Công sức thiết lập ban đầu | Công sức duy trì / vận hành | Rủi ro duy trì dòng tiền | Mức độ "Thụ động" |
|---|---|---|---|---|
| BĐS cho thuê | Rất lớn: Cần tích lũy vốn lớn mua BĐS, cải tạo nội thất, tìm kiếm và chọn lọc khách thuê phù hợp. | Trung bình-Lớn: Xử lý hư hỏng thiết bị, thu tiền nhà hàng tháng, giải quyết tranh chấp pháp lý/đăng ký tạm trú. | Trống phòng (vacancy rate), khách quỵt tiền, BĐS bị xuống cấp nhanh chóng. | 40% (Bán thụ động) |
| Bản quyền số | Rất lớn: Dành hàng trăm giờ viết sách, đóng gói khóa học, lập trình phần mềm hoặc làm nhạc. | Rất thấp: Hầu như tự động hóa qua nền tảng thương mại (Amazon, Udemy), thỉnh thoảng cập nhật nội dung. | Nội dung bị lỗi thời, vi phạm bản quyền (re-up lậu), cạnh tranh từ đối thủ mới. | 80% (Thụ động cao) |
| Cổ tức cổ phiếu | Trung bình: Nghiên cứu lọc cổ phiếu Bluechips, phân tích báo cáo tài chính và lịch sử trả cổ tức. | Cực kỳ thấp: Nhận tiền tự động về tài khoản chứng khoán định kỳ, không mất công sức vận hành. | Biến động giá cổ phiếu trên thị trường, doanh nghiệp giảm tỷ lệ trả cổ tức khi kinh doanh đi xuống. | 95% (Thực sự thụ động) |
| Tiếp thị liên kết | Lớn: Xây dựng kênh (Blog, TikTok, YouTube) có lượng truy cập lớn, tạo nội dung review chất lượng. | Lớn: Cần liên tục cập nhật link, duy trì SEO, tương tác với người theo dõi để giữ lưu lượng truy cập. | Nền tảng affiliate thay đổi chính sách/giảm hoa hồng, kênh bị bóp tương tác (flop). | 30% (Chủ yếu là chủ động) |
3. Ma trận Stress-test vĩ mô: Hiệu suất tài sản dưới các kịch bản khắc nghiệt
Mỗi kênh thu nhập thụ động phản ứng rất khác nhau trước các chu kỳ vĩ mô của nền kinh tế. Dưới đây là ma trận chẩn đoán hiệu suất dòng tiền giúp phụ huynh thiết lập chiến lược bảo toàn:
| Nguồn thu nhập | Kịch bản Bình thường | Lạm phát đình đốn (Stagflation) | Suy thoái giảm phát (Recession) | Siêu lạm phát (Hyperinflation) |
|---|---|---|---|---|
| Cổ tức Bluechips | 🟢 Ổn định (5-8%) | 🟡 Khá (Doanh nghiệp tăng giá bán để bù lạm phát) | 🔴 Kém (Cắt giảm cổ tức do suy thoái) | 🟢 Tốt (Giá trị cổ phiếu và cổ tức tăng phi mã) |
| BĐS cho thuê | 🟢 Ổn định (3-4.5%) | 🟢 Tốt (Tăng giá thuê nhà theo chu kỳ) | 🔴 Kém (Trống phòng, người thuê ép giá) | 🟢 Tốt (Tài sản thực bảo toàn sức mua tuyệt đối) |
| Quỹ mở Bond / CD / i-Save | 🟢 Ổn định (6-7.5%) | 🔴 Rất kém (Lãi suất thực tế bị âm nặng) | 🟢 Rất tốt (Lãi suất thực tế dương do giá cả giảm) | 🔴 Rất kém (Mất sạch giá trị thực tế của tiền gốc) |
| Bản quyền / Affiliate | 🟢 Tăng trưởng | 🟢 Tốt (Nhu cầu học tập, tìm giải pháp tăng) | 🟡 Khá (Người tiêu dùng thắt chặt chi tiêu) | 🟢 Tốt (Dễ dàng nâng giá sản phẩm số) |
4. Kiểm toán rò rỉ dòng tiền: Chi phí ma sát và Thuế TNCN thực tế
Nhiều phụ huynh chỉ tính toán lợi nhuận trên giấy mà bỏ qua Chi phí ma sát (Frictional Costs). Hãy xem bảng kiểm toán rò rỉ dưới đây để biết số tiền thực sự bỏ túi của bạn:
| Loại tài sản | Thuế suất TNCN thực tế tại Việt Nam | Phí ma sát vận hành ước tính | Lợi suất ròng thực tế nhận về |
|---|---|---|---|
| Bất động sản cho thuê | 10% trên Doanh thu (VAT + PIT) | 10% - 15% (Bảo trì, môi giới, trống phòng) | Chỉ còn 75% - 80% lợi nhuận gộp |
| Cổ phiếu cổ tức | 5% khấu trừ tại nguồn trên cổ tức nhận được | 0.1% - 0.2% phí giao dịch ban đầu | Nhận về 95% lợi nhuận gộp |
| Quỹ mở Trái phiếu / Cổ phiếu | 0.1% tại thời điểm bán chứng chỉ quỹ | 1.0% - 1.8%/năm (Phí quản lý đã trừ thẳng vào NAV) | Nhận về ~98% hiệu suất vận hành của quỹ |
| Tiền gửi tiết kiệm / CD | 0% (Miễn thuế TNCN lãi tiền gửi cá nhân) | 0% phí ma sát | Nhận về 100% lãi suất cam kết |
Theo quy định tại Thông tư 40/2021/TT-BTC của Bộ Tài chính (xem văn bản tại Thông tư 40/2021/TT-BTC Thư Viện Pháp Luật):
- Khai thuế theo kỳ phát sinh: Chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê trong hợp đồng.
- Khai thuế theo năm dương lịch: Chậm nhất là ngày 31 tháng 12 của năm tính thuế.
Việc chậm nộp tờ khai có thể bị phạt hành chính từ 2 đến 25 triệu VNĐ tùy thời gian trễ hạn.
5. Toán học về "Vận tốc thoát" (Escape Velocity) của lãi kép tích lũy
Khi bạn tích lũy tiền hàng tháng (DCA), tài sản của bạn tăng trưởng nhờ hai động lực: (1) Số tiền tiết kiệm nạp thêm hàng tháng, và (2) Lãi kép do tài sản sinh ra.
Trong hoạch định tài chính độc lập, Vận tốc thoát (Escape Velocity) là điểm giao thoa mà tại đó:
Kể từ điểm này, danh mục đầu tư bắt đầu tự vận hành và tăng trưởng với tốc độ phi mã mà không còn phụ thuộc vào sức lao động chủ động hay tiền lương của cha mẹ. Mục tiêu của chuyên gia thu nhập cao là dồn lực ban đầu (Lump-Sum) để đẩy danh mục đạt đến Vận tốc thoát nhanh nhất có thể.
6. Nhận diện và phòng tránh các bẫy thu nhập thụ động lãi suất cao bất thường
Với tâm lý muốn có thu nhập thụ động nhanh chóng mà không cần tích lũy số vốn lớn, nhiều phụ huynh dễ dàng rơi vào các bẫy tài chính được gắn mác "thu nhập thụ động 4.0".
6.1. Hợp đồng tặng cho tài sản từ ông bà đúng luật
Để nhận được quà tặng thặng dư Lump-Sum từ ông bà mà không lo rủi ro kiểm toán thuế TNCN sau này, gia đình cần thực hiện đầy đủ checklist hồ sơ công chứng:
- Hồ sơ nhân thân: Căn cước công dân của ông bà, cha mẹ và cháu; Giấy khai sinh chứng minh mối quan hệ ruột thịt trực hệ.
- Hợp đồng tặng cho tài sản: Ghi rõ mục đích tặng cho lập quỹ giáo dục học tập, được ký tên và công chứng hợp lệ tại tổ chức hành nghề công chứng.
- Lịch sử giao dịch: Thực hiện chuyển khoản qua ngân hàng, lưu trữ sao kê giao dịch khớp với số tiền ghi trên hợp đồng tặng cho.
6.2. Lợi ích đóng học phí trước (Prepayment Discount) vs Lãi suất ngân hàng
Các trường quốc tế như RMIT hay VinUni luôn có chương trình chiết khấu 5-10% học phí khi đóng trước cả năm học. Ví dụ: Học phí RMIT 300 triệu/năm, nếu đóng trước nhận chiết khấu 5%, bạn tiết kiệm được 15 triệu VNĐ. Vì học phí thực tế của trường sẽ tăng 8% do lạm phát giáo dục vào năm sau, việc đóng trước giúp bạn vừa "khóa" mức giá cũ, vừa nhận chiết khấu, tương đương một khoản đầu tư sinh lời phi rủi ro có lợi suất > 13%/năm, cao gấp đôi lãi suất gửi tiết kiệm ngân hàng thông thường.
6.3. Lộ trình 12 tháng chuyển đổi thẻ sức khỏe khi nghỉ hưu sớm
Việc mất đột ngột thẻ bảo hiểm sức khỏe VIP do doanh nghiệp trang bị khi xin nghỉ việc là rủi ro lớn. Phụ huynh nên thiết lập lộ trình chuyển đổi 12 tháng:
- Tháng 12 đến Tháng 6 trước khi nghỉ: Tìm kiếm các sản phẩm bảo hiểm sức khỏe cá nhân cao cấp có cam kết tái tục trọn đời độc lập.
- Tháng 3 trước khi nghỉ: Nộp hồ sơ và ký hợp đồng bảo hiểm sức khỏe cá nhân (để vượt qua thời gian chờ 30-90 ngày đối với các bệnh thông thường).
- Thời điểm nghỉ việc: Thẻ sức khỏe cá nhân đã qua thời gian chờ và sẵn sàng bảo vệ 100% thay thế thẻ doanh nghiệp.
6.4. Công thức tính mệnh giá Bảo hiểm tử kỳ (Term Life)
Để bảo vệ tuyệt đối dòng tiền đầu tư tích lũy của gia đình khi cha mẹ (nguồn tạo thu nhập chính) gặp rủi ro, mệnh giá bảo hiểm nhân thọ tử kỳ cần được tính toán khoa học:
6.5. Dấu hiệu nhận biết bẫy tài chính lãi suất cao (P2P Lending & app lậu)
Để bảo vệ an toàn cho số vốn tích lũy, người đọc cần tuyệt đối tránh xa các nền tảng có dấu hiệu sau:
- Cam kết bao lỗ / mua lại nợ: Trong đầu tư tài chính chính thống, không tổ chức nào được phép cam kết bao lỗ ngoại trừ ngân hàng được bảo hiểm tiền gửi.
- Mô hình hoạt động mờ ám: Không công khai danh tính chủ đầu tư, không có báo cáo tài chính được kiểm toán độc lập.
- Lãi suất vượt trần: Cam kết lãi suất cố định vượt mức 15%/năm trong bối cảnh lãi suất huy động của hệ thống ngân hàng chỉ khoảng 5-6%.
7. Trắc nghiệm: Bạn sở hữu nguồn thu nhập thụ động bền vững ở mức nào?
Tích chọn các đặc tính mà danh mục thu nhập thụ động hiện tại của bạn đã đáp ứng được:
8. Bộ công cụ: Máy tính tự do tài chính (FIRE) & Mô phỏng dòng tiền thụ động
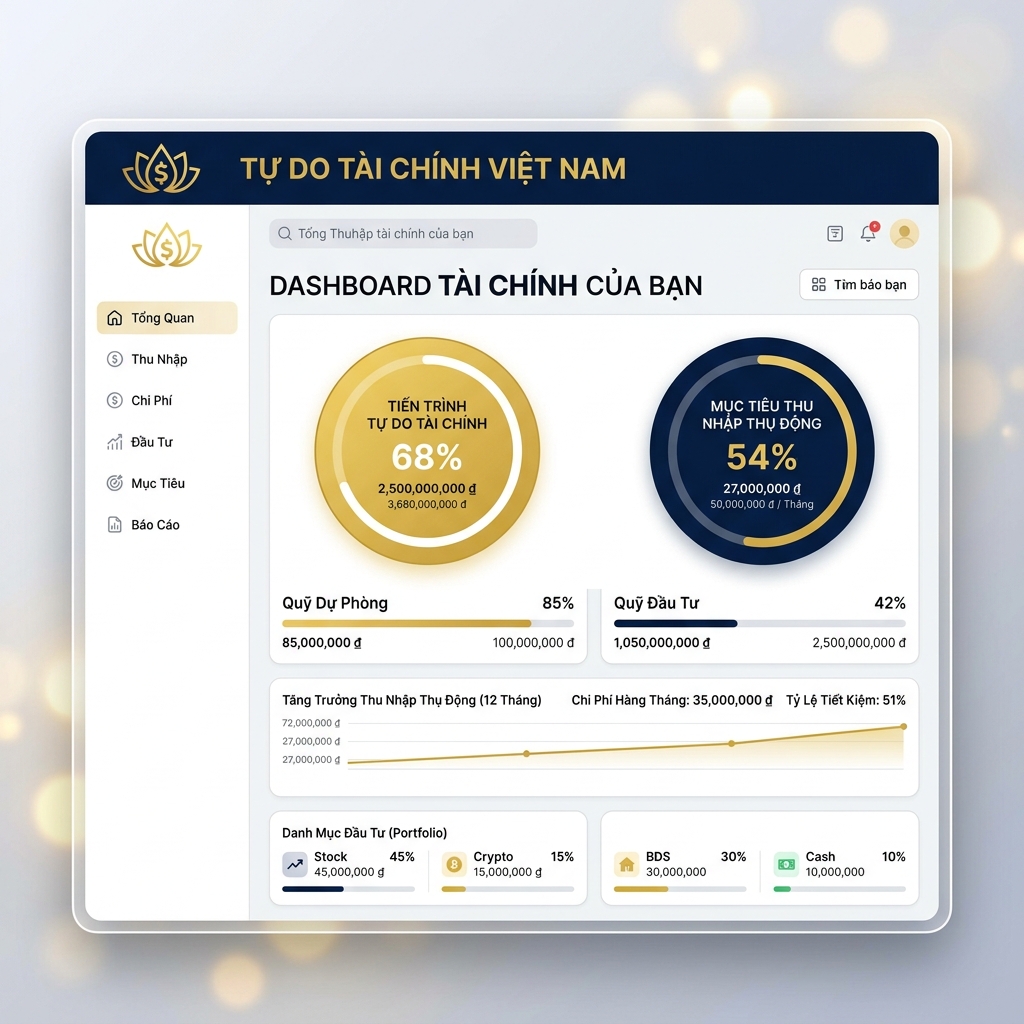
🧮 Máy Tính Hoạch Định Thu Nhập Thụ Động & Điểm FIRE
Nhập các tham số tài chính cá nhân, lựa chọn kịch bản stress-test vĩ mô để mô phỏng chính xác lộ trình đạt tự do tài chính của bạn.
| Năm tích lũy | Khuyến nghị Phân bổ (Cổ phiếu / Trái phiếu) | Tài sản đầu năm (VNĐ) | DCA nạp thêm (VNĐ) | Lợi nhuận thực tế (VNĐ) | Tài sản cuối năm (VNĐ) |
|---|
Câu hỏi thường gặp về Thu nhập thụ động
- Thông tư 40/2021/TT-BTC - Thuế TNCN từ kinh doanh online, cho thuê tài sản
- Thông tư 111/2013/TT-BTC - Thuế TNCN từ cổ tức & mua lại CCQ
- Ủy ban Chứng khoán Nhà nước - ssc.gov.vn
- Ngân hàng Nhà nước - sbv.gov.vn
- Chuẩn mực Hoạch định Tài chính Quốc tế - Passive Income & Retirement Distribution Planning