1. Cơ chế tính thuế TNCN đối với các khoản tiền thưởng
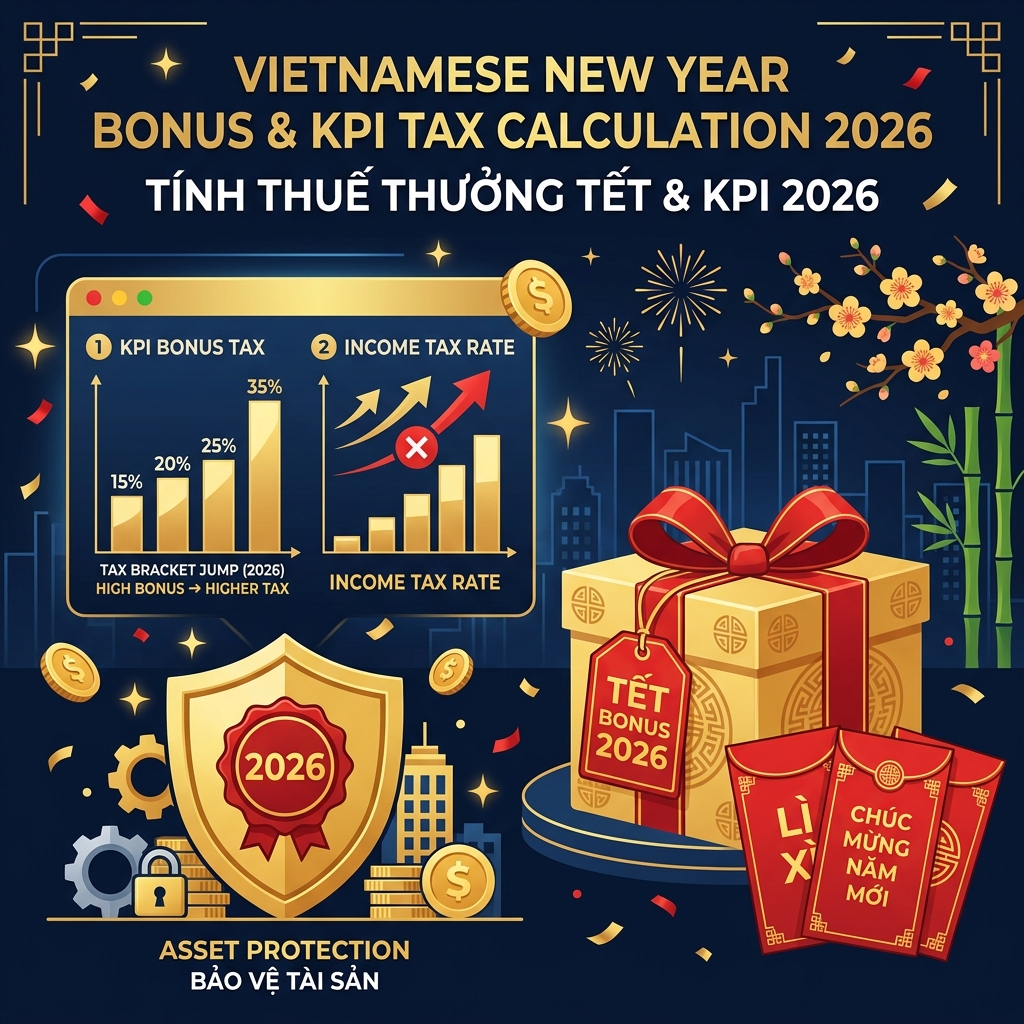
Nhiều người lao động lầm tưởng tiền thưởng là khoản thu nhập đặc biệt và được áp một mức thuế suất cố định hoặc được miễn thuế một phần. Tuy nhiên, theo quy định tại Thông tư 111/2013/TT-BTC, mọi khoản tiền thưởng (Tết Dương lịch, Tết Nguyên Đán, thưởng hiệu quả công việc KPI, thưởng doanh thu) đều được coi là thu nhập chịu thuế từ tiền lương, tiền công.
Quy tắc tính toán cụ thể như sau:
Vì tổng số tiền này được cộng gộp chung trong 1 tháng, thu nhập tính thuế của bạn sẽ tăng vọt và có thể bị đẩy lên các bậc thuế suất rất cao theo biểu thuế 5 bậc mới của Luật Thuế TNCN 2025 (ví dụ từ Bậc 2 - 10% lên Bậc 3 - 20%, Bậc 4 - 30% hoặc Bậc 5 - 35%), dẫn tới việc số tiền thuế thực nộp trong tháng nhận thưởng rất lớn.
2. Ví dụ thực tế cách tính thuế tiền thưởng Tết
Giả sử [C: anh Bình] có lương Gross hàng tháng là 30 triệu VNĐ, có 1 người phụ thuộc (giảm trừ 6,2 triệu VNĐ/tháng). Vào tháng 1/2026, anh Bình được nhận thêm khoản thưởng Tết là 50 triệu VNĐ.
Trường hợp tháng bình thường (không có thưởng):
- Tổng thu nhập: 30 triệu VNĐ.
- Các khoản giảm trừ: Bản thân (15,5 triệu) + 1 người phụ thuộc (6,2 triệu) + Bảo hiểm bắt buộc cá nhân trích đóng:
• Hợp đồng lao động trong nước chuẩn (trích đủ 10,5% = 8% BHXH + 1,5% BHYT + 1% BHTN trên 30 triệu = 3,15 triệu/tháng): Tổng giảm trừ = 24,85 triệu VNĐ → Thu nhập tính thuế = 30 - 24,85 = 5,15 triệu VNĐ → Thuế phải đóng (Bậc 1 - 5%): 5,15 triệu × 5% = 257.500 VNĐ.
• Trường hợp chỉ trích 9,5% BHXH + BHYT (= 2,85 triệu/tháng, ví dụ thuộc diện miễn đóng 1% BHTN): Tổng giảm trừ = 24,55 triệu VNĐ → Thu nhập tính thuế = 30 - 24,55 = 5,45 triệu VNĐ → Thuế phải đóng (Bậc 1 - 5%): 5,45 triệu × 5% = 272.500 VNĐ.
Trường hợp tháng nhận thưởng Tết (cộng gộp theo biểu 5 bậc Luật 109/2025/QH15):
- Tổng thu nhập: 30 triệu + 50 triệu = 80 triệu VNĐ (tiền thưởng Tết không làm tăng mức đóng BHXH tháng đó).
- Phương án chuẩn HĐLĐ trong nước (khấu trừ bảo hiểm 10,5% = 3,15 triệu/tháng, tổng giảm trừ 24,85 triệu VNĐ):
• Thu nhập tính thuế tháng nhận thưởng: 80 - 24,85 = 55,15 triệu VNĐ.
• Thuế phải đóng theo biểu lũy tiến 5 bậc mới năm 2026 (5% – 10% – 20% – 30% – 35%): Bậc 1 (đến 10 triệu × 5%): 500.000 VNĐ + Bậc 2 (trên 10 đến 30 triệu = 20 triệu × 10%): 2.000.000 VNĐ + Bậc 3 (trên 30 đến 55,15 triệu = 25,15 triệu × 20%): 5.030.000 VNĐ = Tổng thuế tháng nhận thưởng: 7.530.000 VNĐ (tăng gấp hơn 29 lần [29,24 lần] so với mức 257.500 VNĐ của tháng thường!). - Phương án khấu trừ bảo hiểm 9,5% (= 2,85 triệu/tháng, tổng giảm trừ 24,55 triệu VNĐ):
• Thu nhập tính thuế mới: 80 - 24,55 = 55,45 triệu VNĐ.
• Thuế lũy tiến 5 bậc: Bậc 1 (10 triệu × 5%): 500.000 VNĐ + Bậc 2 (20 triệu × 10%): 2.000.000 VNĐ + Bậc 3 (25,45 triệu × 20%): 5.090.000 VNĐ = Tổng thuế tháng nhận thưởng: 7.590.000 VNĐ (tăng gấp gần 28 lần [27,85 lần] so với mức 272.500 VNĐ của tháng thường!).
* Phiên rà soát FHC 1:1 (60–90 phút) có phí lọc cam kết 300.000 VNĐ/buổi do cá nhân Nguyễn Ngọc Ưng cung cấp (hoàn 100% vô điều kiện trong 07 ngày nếu không hài lòng, chuyển khoản hoàn lại trong 03 ngày làm việc). Các công cụ tính thuế trên website là miễn phí 100%.
3. Case Study: Góc nhìn phản trực giác về Lương NET & Cú sốc chuyển việc giữa năm
Nhiều kỹ sư công nghệ (IT Remote nhận USD từ Upwork/Wise) hoặc nhân sự quản lý cấp cao thường thỏa thuận hợp đồng lương Net để phó mặc nghĩa vụ thuế cho công ty. Đây là một lầm tưởng nguy hiểm.
4. Ma sát thực tế khi đi quyết toán thuế thưởng
- Đòi chứng từ khấu trừ thuế (Mẫu 02/TNCN): Đây là khó khăn lớn nhất của nhân sự chuyển việc. Doanh nghiệp cũ thường trì hoãn việc cấp chứng từ khấu trừ thuế TNCN điện tử cho nhân viên đã nghỉ việc, khiến hồ sơ quyết toán cuối năm bị treo nhiều tháng (tham khảo bài viết về hoàn thuế TNCN khi nghỉ việc giữa năm).
- Đăng ký người phụ thuộc trùng lặp: Cả vợ và chồng cùng đăng ký giảm trừ cho một người phụ thuộc để tối ưu thuế thưởng cuối năm. Khi đối soát dữ liệu trên hệ thống eTax trực tuyến của Nghị định 126/2020/NĐ-CP, cơ quan thuế sẽ tự động phát hiện và treo hồ sơ hoàn thuế của cả hai.
5. Giải pháp tối ưu thuế tiền thưởng hợp pháp
Để giảm thiểu gánh nặng thuế lũy tiến dồn vào một tháng, bạn có thể áp dụng các phương án sau:
- Phân chia chi trả tiền thưởng làm nhiều đợt: Đề xuất doanh nghiệp chia làm 2 hoặc 3 đợt chi trả (kéo giãn thu nhập qua các tháng/năm tài chính khác nhau) nhằm giữ thặng dư chịu thuế ở các bậc lũy tiến thấp.
- Đăng ký bổ sung người phụ thuộc hồi tố: Hãy đảm bảo các hồ sơ giảm trừ gia cảnh của người phụ thuộc được nộp đầy đủ (xem chi tiết quy trình đăng ký người phụ thuộc muộn) trước kỳ quyết toán thuế cuối năm để tăng hạn mức giảm trừ.
- Cấu trúc lại phụ cấp miễn thuế: Chuyển đổi một phần thưởng thành tiền phụ cấp trang phục (tối đa 5 triệu/năm), phụ cấp điện thoại thực tế công việc để được miễn thuế hợp pháp.
- Cơ cấu thặng dư tiền thưởng vào 5 lớp tài sản FIDT: Số tiền thuế tối ưu được chính là nguồn vốn sạch để bạn phân bổ thẳng vào Lớp 3 (Chứng chỉ quỹ mở cổ phiếu & CCQ ETF) nhằm kích hoạt sức mạnh lãi kép dài hạn thay vì tiêu dùng lãng phí.
Câu hỏi thường gặp về Thuế TNCN Tiền thưởng Tết, KPI
Có, tiền thưởng Tết, KPI, thưởng doanh số bắt buộc phải đóng thuế TNCN. Khoản tiền này được cộng gộp vào tổng thu nhập chịu thuế của tháng nhận thưởng để tính thuế lũy tiến theo biểu thuế lũy tiến từng phần, chứ không áp mức thuế cố định hay tính riêng lẻ.
Để giảm bớt thuế TNCN khi nhận thưởng Tết, người lao động có thể đề xuất doanh nghiệp chia nhỏ tiền thưởng thành nhiều đợt chi trả kéo giãn thu nhập qua các tháng, hoặc chủ động đăng ký bổ sung người phụ thuộc hợp lệ trước kỳ quyết toán thuế cuối năm để tăng mức giảm trừ.
Có thể. Đối với nhân sự nhận lương NET có chuyển việc giữa năm, việc quyết toán gộp cuối năm thường làm phát sinh số thuế truy thu lớn do bị tính trùng mức giảm trừ bản thân hoặc tổng thu nhập chịu thuế cả năm đẩy lên các bậc thuế suất lũy tiến cao hơn.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính chuyên nghiệp hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.