Nguyễn Ngọc Ưng · FIDT
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Bản chẩn đoán cấu trúc hợp đồng và định vị nghĩa vụ Thuế - BHXH chi tiết giúp bảo toàn thặng dư tài sản ròng.
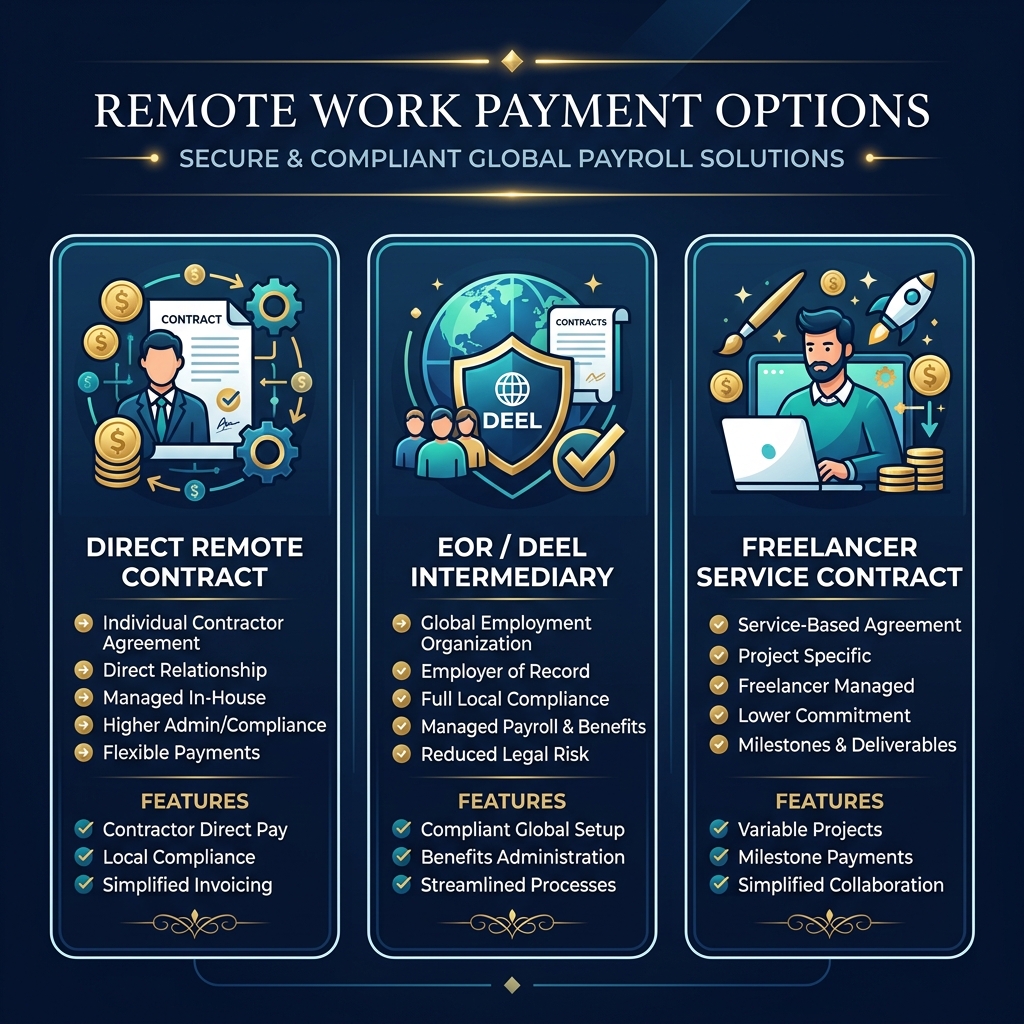
Nhận lương từ công ty nước ngoài không có pháp nhân tại Việt Nam có 3 hình thức: (1) Remote trực tiếp (B2C): tự khai thuế lũy tiến (5% - 35%), không đóng BHXH bắt buộc; (2) EOR (như Deel): EOR khấu trừ thuế lũy tiến (5% - 35%) và đóng BHXH bắt buộc (32%); (3) Freelancer (B2B): đóng thuế khoán/kê khai 1.5% - 2% dưới tư cách cá nhân kinh doanh (miễn thuế dưới 1 tỷ/năm), không đóng BHXH bắt buộc.
Lập trình viên, kỹ sư công nghệ và chuyên gia làm việc từ xa (Remote Tech) cho các đối tác quốc tế sở hữu dòng tiền thặng dư rất mạnh nhờ mức thu nhập USD vượt trội. Tuy nhiên, khi dòng tiền từ nước ngoài chuyển đều đặn về ngân hàng Việt Nam, nhiều người thường rơi vào trạng thái mơ hồ về mặt nghĩa vụ pháp lý.
Nhiều cá nhân mặc định tin rằng vì đối tác nước ngoài không có pháp nhân tại Việt Nam nên cơ quan thuế không thể kiểm soát dòng tiền, hoặc tự ý chọn phương thức khai thuế khoán của cá nhân kinh doanh để hưởng suất ưu đãi mà không đối soát tính chất hợp đồng. Từ năm 2026, với sự liên thông dữ liệu tự động giữa ngân hàng thương mại và cơ quan thuế, rủi ro thanh tra truy thu và phạt nộp chậm lên tới hàng trăm triệu đồng là cực kỳ lớn.
Việc thiết lập đúng loại hợp đồng và định vị chuẩn cơ chế thuế không chỉ giúp bạn an toàn về mặt pháp lý mà còn là bước đầu tiên để chuyển đổi phần "nghĩa vụ" đóng thuế thừa thành "thặng dư" tích sản dài hạn trong kim tự tháp tài chính gia đình.
Để xác định đúng nghĩa vụ thuế và bảo hiểm xã hội (BHXH), trước hết bạn phải phân tích kỹ điều khoản và hình thức ký kết trong hợp đồng với công ty mẹ ở nước ngoài.
Bạn ký hợp đồng lao động (Labor Contract) trực tiếp với công ty nước ngoài không có pháp nhân, văn phòng đại diện tại Việt Nam. Về mặt bản chất, bạn vẫn là một nhân viên chính thức (Full-time Employee) nhưng làm việc từ xa.
Để đảm bảo tính tuân thủ pháp lý 100%, đối tác nước ngoài thuê một công ty EOR (Employer of Record - ví dụ Deel, Remote, Oyster) có pháp nhân tại Việt Nam để ký hợp đồng lao động chính thức với bạn. EOR đóng vai trò là người sử dụng lao động của bạn trên giấy tờ pháp lý tại Việt Nam.
Bạn ký hợp đồng cung cấp dịch vụ độc lập (Service Contract/B2B Contract) với đối tác ngoại. Bạn được định vị là một nhà cung cấp dịch vụ hoặc freelancer, tự chịu trách nhiệm về phương tiện, thời gian làm việc và không chịu sự quản lý nhân sự trực tiếp từ công ty.
Nếu trong hợp đồng dịch vụ của bạn có các điều khoản quy định: Bạn phải tuân thủ thời gian làm việc cố định (ví dụ 8h - 17h), phải báo cáo công việc hàng ngày cho một quản lý trực tiếp, được cấp máy tính công ty để làm việc, được hưởng chế độ nghỉ phép năm có lương, hoặc hợp đồng ghi rõ chức danh chuyên môn (ví dụ: Senior React Developer) thay vì ghi nhận kết quả bàn giao sản phẩm phần mềm cụ thể – cơ quan thuế hoàn toàn có quyền định danh đó là Hợp đồng lao động trá hình.
Hậu quả là toàn bộ số tiền bạn nhận được sẽ bị truy thu thuế TNCN theo biểu lũy tiến từng phần kịch trần lên tới 35% cộng thêm tiền phạt chậm nộp tính theo ngày bằng 0.03%/ngày (khoảng 11%/năm) trên số thuế thiếu hụt.
Lựa chọn đăng ký hộ kinh doanh để tối ưu thuế chỉ thực sự an toàn khi bạn làm việc với đối tác nước ngoài để điều chỉnh các điều khoản hợp đồng mang tính chất B2B thực thụ (không quản lý giờ giấc, thanh toán dựa trên hóa đơn và kết quả nghiệm thu sản phẩm). Chi tiết về cách thiết lập an toàn dòng tiền freelancer có thể tham khảo thêm tại bài hướng dẫn về thuế khoán và thuế lũy tiến remote.
Dưới đây là bảng tổng hợp so sánh chi tiết 5 chiều giúp bạn dễ dàng đối chiếu gánh nặng tài chính thực tế của từng hình thức:
| Tiêu chí so sánh | 1. Remote trực tiếp (B2C) | 2. Qua EOR (Deel Việt Nam) | 3. Nhà thầu / Freelancer (B2B) |
|---|---|---|---|
| Bản chất quan hệ pháp lý | Lao động cá nhân với tổ chức nước ngoài | Lao động cá nhân với EOR trong nước | Thương mại dịch vụ giữa 2 thực thể kinh doanh |
| Biểu thuế TNCN áp dụng | Biểu lũy tiến 5 bậc mới (từ 5% đến 35%) | Biểu lũy tiến 5 bậc mới (tự động khấu trừ hàng tháng) | Thuế khoán/kê khai cá nhân kinh doanh (1.5% - 2%) |
| Nghĩa vụ BHXH bắt buộc | Không bắt buộc tham gia | Bắt buộc đóng 32% (trần lương 50.600.000 VNĐ) | Không bắt buộc tham gia |
| Thủ tục kê khai hành chính | Cá nhân tự lập tờ khai thuế hàng quý và quyết toán cuối năm | EOR xử lý 100% thủ tục thuế, bảo hiểm cho người lao động | Tự kê khai hộ kinh doanh hoặc đăng ký mã số thuế cá nhân kinh doanh |
| Rủi ro thanh tra dòng tiền ngoại hối | Trung bình. Cần sao kê ngân hàng và hợp đồng lao động dịch thuật công chứng | Rất thấp. Dòng tiền đã được hợp pháp hóa qua pháp nhân Việt Nam | Cao. Cần chuẩn bị đầy đủ hợp đồng B2B chuẩn để bảo vệ tư cách thuế khoán |
Để thấy rõ sự khác biệt định lượng về dòng thặng dư ròng thực tế nhận về, hãy phân tích kịch bản mô phỏng dưới đây.
⚠️ Kịch bản mô phỏng Chuyên gia Remote Tech: Các thông số dưới đây là giả lập dựa trên chân dung tài chính điển hình của một Tech Lead làm remote nhận lương từ công ty Singapore, nhằm minh họa phương pháp hoạch định thuế. Không đại diện cho bất kỳ cá nhân cụ thể nào.
Chân dung giả lập:| Khoản mục dòng tiền | Mô hình 1: Remote B2C | Mô hình 2: Deel EOR | Mô hình 3: Contractor B2B |
|---|---|---|---|
| Tổng thu nhập trước thuế/BHXH | 125.000.000 VNĐ | 125.000.000 VNĐ | 125.000.000 VNĐ |
| Khấu trừ BHXH bắt buộc (10.5%) | 0 VNĐ | 5.313.000 VNĐ (tính theo trần lương đóng 50.600.000 VNĐ) | 0 VNĐ |
| Giảm trừ gia cảnh 2026 | 27.900.000 VNĐ (bản thân 15.5tr + 2 con 12.4tr) | 27.900.000 VNĐ | Không áp dụng giảm trừ |
| Thu nhập tính thuế TNCN | 97.100.000 VNĐ | 91.787.000 VNĐ | Toàn bộ doanh thu |
| Số thuế TNCN phải nộp tháng | 19.630.000 VNĐ (Lũy tiến 5 bậc mới) | 18.036.100 VNĐ (EOR tự động trích đóng) | 2.500.000 VNĐ (Thuế khoán 2% dịch vụ phần mềm) |
| Dòng tiền thực nhận (Net Take-home) | 105.370.000 VNĐ | 101.650.900 VNĐ (đã đóng BHXH đầy đủ) | 122.500.000 VNĐ |
| Thặng dư chênh lệch tích sản năm | Mốc cơ sở | - 44.629.200 VNĐ (nhưng được tích lũy quỹ hưu trí BHXH) | + 205.560.000 VNĐ (so với mô hình Remote B2C) |
Phân tích từ góc nhìn Hoạch định Tài chính: Mô hình Contractor B2B giúp Tech Lead giữ lại thêm tới hơn 205 triệu VNĐ/năm so với tự khai thuế lũy tiến cá nhân vãng lai. Tuy nhiên, nếu bạn lựa chọn mô hình này, bạn đang để lại một "Bug" lớn về lá chắn phòng vệ. Do không tham gia BHXH bắt buộc, bạn hoàn toàn thiếu đi các chế độ thai sản, tai nạn lao động và bảo hiểm sức khỏe nhóm của công ty.
Để bù đắp lỗ hổng này, nhà hoạch định tài chính khuyến nghị trích lập 5% - 8% từ số tiền chênh lệch tối ưu được hàng năm (tương đương 10 - 16 triệu VNĐ) sang Tầng 1 (Phòng thủ) để trang bị một gói bảo hiểm sức khỏe cao cấp độc lập. Toàn bộ phần thặng dư còn lại được cấu trúc chuyển khoản tự động (Auto-SIP) hàng tháng vào CCQ cổ phiếu dài hạn để làm bệ phóng tích lũy gia sản bền vững.
Nguyễn Ngọc Ưng biên soạn bộ tài liệu mô phỏng chi tiết 3 mô hình nhận lương, cách tối ưu giảm trừ gia cảnh chéo và biểu mẫu hợp đồng dịch vụ chuẩn B2B cho lập trình viên remote.
Không tự động khấu trừ nếu đối tác nước ngoài không có pháp nhân hoặc văn phòng đại diện tại Việt Nam. Người lao động phải tự thực hiện nghĩa vụ khai thuế TNCN định kỳ trực tuyến qua cổng Cổng thông tin điện tử Tổng cục Thuế (gdt.gov.vn), ứng dụng eTax Mobile hoặc trực tiếp tại chi cục thuế nơi cư trú để tránh rủi ro bị truy thu và tính tiền phạt chậm nộp.
Điều này phụ thuộc vào hình thức hợp đồng. Nếu ký hợp đồng lao động trực tiếp với nước ngoài hoặc làm dưới dạng nhà thầu freelancer, bạn không thuộc đối tượng đóng BHXH bắt buộc mà chỉ có thể đóng BHXH tự nguyện. Tuy nhiên, nếu bạn nhận lương qua đơn vị đại diện tuyển dụng EOR tại Việt Nam (như Deel Việt Nam), bạn bắt buộc phải tham gia BHXH bắt buộc đầy đủ 32%.
Bạn cần thành lập Hộ kinh doanh cá thể hoặc đăng ký mã số thuế cá nhân kinh doanh. Đồng thời, cấu trúc hợp đồng với đối tác nước ngoài phải là Hợp đồng cung cấp dịch vụ độc lập (Service Contract) thay vì hợp đồng lao động, không chứa các điều khoản chấm công, quản lý giờ giấc nghiêm ngặt hay quy định chức danh nhân viên.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính có chứng chỉ hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.