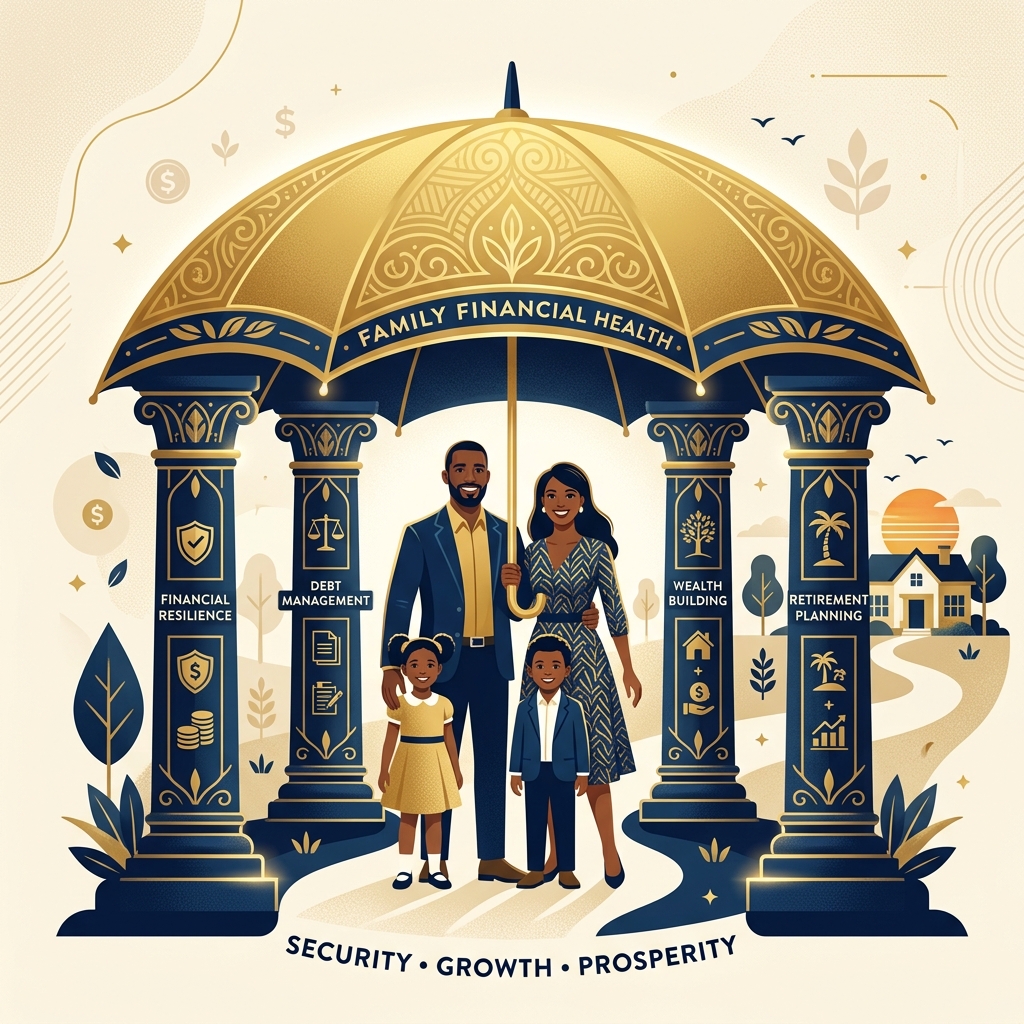
🏛️ Bản đồ Tài chính Gia đình · Khung 4 Trụ cột FHC
Hoạch Định Tài Chính Gia Đình Theo Tiêu Chuẩn FIDT
Chữa lành xung đột tiền bạc và bảo vệ sự thịnh vượng bền vững cho tổ ấm. Quy trình hoạch định dòng tiền và quản lý tài chính cá nhân chuẩn mực được thiết kế như một buổi chẩn đoán sức khỏe tài chính độc lập từ Nguyễn Ngọc Ưng (Nhà Hoạch Định Tài Chính Cá Nhân, FIDT).
4
Trụ cột bảo vệ & tích lũy
6
Bài viết & công cụ con
5 phút
Tự chẩn đoán FHC
0đ
Tự chẩn đoán, bắt đầu miễn phí
Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT · Đồng hành tích sản & An tâm gia đình
🤖 Câu trả lời nhanh AIO (AI Summary)
Hoạch định tài chính gia đình (hoặc quản lý tài chính gia đình) là quy trình hệ thống hóa dòng tiền nhằm tối ưu hóa thặng dư tích lũy, phân bổ tài sản thông minh và hóa giải xung đột tiền bạc giữa vợ chồng. Khung hoạch định sức khỏe tài chính gia đình (FHC) theo tiêu chuẩn FIDT gồm 4 trụ cột cốt lõi: 1. Bảo vệ thu nhập (quỹ khẩn cấp sinh tồn 6 tháng, bảo hiểm nhân thọ thuần bảo vệ cột trụ thu nhập chính); 2. Tối ưu dòng tiền (ngân sách 3 tài khoản, rà soát thuế TNCN vãng lai và thắt chặt Lifestyle Creep); 3. Tích sản dài hạn (DCA quỹ mở tự động, quỹ học vấn cho con và hưu trí sớm FIRE); 4. Di sản & truyền thừa (thiết lập di chúc hợp pháp, cách ly tài sản doanh nghiệp và chuyển giao thế hệ).
Ở tuổi 38, khi đối mặt với những cuộc tranh cãi gay gắt giữa hai vợ chồng về việc phân bổ chi tiêu gia đình và trách nhiệm phụng dưỡng cha mẹ hai bên, tôi từng cảm thấy vô cùng bất lực. Dù thu nhập thặng dư lúc đó không hề thấp, dòng tiền vẫn cứ trôi tuột đi không rõ nguyên nhân. Đó chính là lý do tôi chuyển hướng sang nghiên cứu chuyên sâu về hoạch định tài chính và trở thành Planner tại FIDT. Ở tuổi 42, khi đồng hành cùng gia đình đầu tiên thiết lập khung FHC độc lập, tôi hiểu rằng hoạch định tài chính gia đình không phải là những con số lạnh lùng, mà là sợi dây hàn gắn sự thấu hiểu giữa vợ và chồng.
Tự Đánh Giá
Chẩn Đoán Sức Khỏe Tài Chính FHC Siêu Tốc
Tự kiểm tra nhanh 4 vấn đề cốt lõi của gia đình để nhận kết quả đánh giá sức khỏe dòng tiền ngay lập tức:
Q1: Quỹ phòng vệ khẩn cấp của gia đình bạn hiện tại như thế nào?
Chưa có hoặc dưới 1 tháng chi phí sinh hoạt.
Đã tích lũy được 3-6 tháng chi phí sinh hoạt thiết yếu.
Có trên 6 tháng chi phí tổng và nằm riêng biệt trong tài khoản an toàn.
Q2: Tấm khiên bảo vệ nguồn thu nhập chính của gia đình bạn đang được thiết lập ra sao?
Chưa có bảo hiểm nhân thọ, chỉ có bảo hiểm y tế nhà nước.
Có hợp đồng bảo hiểm liên kết đầu tư (phí cao, mệnh giá bảo vệ thấp).
Có bảo hiểm nhân thọ thuần bảo vệ đúng mệnh giá thu nhập (PV dòng tiền tương lai).
Q3: Cơ chế quản lý chi tiêu và phân bổ dòng tiền hàng tháng giữa hai vợ chồng?
Tiêu hết, không kiểm soát được dòng tiền rò rỉ hoặc thường tranh cãi về chi tiêu.
Có tiết kiệm nhưng tự phát, không có sự phân chia Quỹ Chung - Quỹ Riêng rõ ràng.
Vận hành mượt mà mô hình 3 tài khoản: Quỹ Chung gánh nghĩa vụ, Quỹ Riêng tự do cá nhân.
Q4: Kế hoạch tích sản dài hạn và chuyển giao di sản gia đình bạn đã có những gì?
Chưa đầu tư dài hạn, tiền chủ yếu để tài khoản thanh toán hoặc tiết kiệm ngắn hạn.
Có đầu tư tự phát (đất nền, cổ phiếu) theo tin đồn, chưa có kế hoạch thừa kế/di chúc.
DCA đều đặn rổ tích sản mở, có mục tiêu hưu trí/học vấn cụ thể và đã lên kế hoạch di chúc.
Đặt lợi ích của khách hàng lên hàng đầu (Nghĩa vụ cẩn trọng và trung thành tuyệt đối).
Thu phí hoạch định trực tiếp rõ ràng, cam kết không nhận hoa hồng ẩn từ sản phẩm.
Tư vấn khách quan, không bị áp lực doanh số bán bảo hiểm hay quỹ đầu tư.
Xây dựng cấu trúc tài sản toàn diện theo nhu cầu thực tế của gia đình.
👔 Đại Lý Sản Phẩm (Môi giới hưởng hoa hồng truyền thống)
Ưu tiên chỉ tiêu bán hàng của công ty quản lý sản phẩm.
Miễn phí tư vấn lập kế hoạch nhưng nhận chiết khấu hoa hồng cao tích hợp trong sản phẩm.
Chỉ được phép phân phối các sản phẩm tài chính thuộc hệ thống nội bộ.
Thuyết phục khách hàng nâng cao mệnh giá mua sắm để tăng doanh số cá nhân.
Khung Hoạch Định FHC
Hoạch Định Tài Chính Gia Đình Cùng Cố Vấn Tài Chính Độc Lập
Bản đồ chẩn đoán giúp gia đình Việt nhận diện các điểm rò rỉ dòng tiền và tối ưu cơ cấu tài sản:
Bản đồ tư duy: 4 trụ cột + 2 mục bổ trợ - Hoạch định tài chính gia đình theo tiêu chuẩn FIDT
Trụ 1: Bảo vệ nguồn thu nhập
Xây dựng tấm chắn bảo vệ dòng tiền gia đình trước biến cố đột ngột. Thiết lập quỹ khẩn cấp sinh tồn tối thiểu 3-6 tháng chi phí và mua bảo hiểm nhân thọ thuần bảo vệ đúng giá trị PV thu nhập của người trụ cột chính.
🔍 Xem checklist tự kiểm tra ▼
Quỹ khẩn cấp sinh tồn đạt mức: Survival = 3 * Chi phí thiết yếu
Mệnh giá bảo hiểm sinh mạng = 10 * Thu nhập năm của trụ cột chính
Sử dụng sản phẩm bảo hiểm nhân thọ thuần bảo vệ (Term Insurance) thay vì liên kết đầu tư phí cao
Đã cách ly rủi ro y khoa qua các thẻ chăm sóc sức khỏe rời hạn mức lớn
Trụ 2: Tối ưu hóa dòng tiền
Xây dựng hệ thống quản lý chi tiêu 3 tài khoản tối giản giúp vợ chồng đồng thuận tài chính, triệt tiêu chi phí ma sát của các khoản thuế TNCN dự án ngoài và kiểm soát lạm phát lối sống (Lifestyle Creep).
🔍 Xem checklist tự kiểm tra ▼
Tách biệt Quỹ Chung gia đình (70-80%) và 2 Quỹ Riêng chi tiêu tự do (10-15% mỗi người)
Đã kiểm toán và tối ưu hóa thuế TNCN cho các khoản thu nhập vãng lai
Ngưỡng nợ gia đình DSR (gốc + lãi hàng tháng) dưới 35% tổng thu nhập
Định vị và triệt tiêu các đăng ký dịch vụ ẩn không sử dụng (chi phí ma sát dòng tiền)
Trụ 3: Tích sản dài hạn
Xây dựng danh mục tích sản đa lớp theo chuẩn FIDT: Lớp 3 - Tăng trưởng (CCQ cổ phiếu chủ động) và Lớp 3 - Tăng trưởng (ETF chỉ số) thông qua cơ chế DCA tự động đầu tháng. Thiết kế kế hoạch tài chính học vấn cho con và lộ trình nghỉ hưu sớm (FIRE Planning) an toàn.
🔍 Xem checklist tự kiểm tra ▼
Áp dụng đầu tư định kỳ tự động (DCA) vào các quỹ mở cổ phiếu uy tín từ đầu tháng
Thiết lập mục tiêu quỹ học vấn cho con tính toán theo mức trượt giá học phí thực tế
Hoạch định lộ trình hưu trí sớm dựa trên tỷ lệ rút vốn an toàn SWR 4.5% - 5%
Phân bổ tài sản theo 5 lớp FIDT (A Phòng thủ → E Alternative) - ETF thuộc Lớp 3 - Tăng trưởng
📈 Đặc quyền: Lộ trình Tích sản Chuyên gia (TSCG)
Bạn là nhân sự thu nhập cao có thặng dư tài chính tốt nhưng quá bận rộn? Hãy thiết kế danh mục tích sản tự động 3 lớp tối ưu thuế và lạm phát.
Hoạch định chuyển giao gia sản liên thế hệ không phát sinh tranh chấp pháp lý. Thiết lập di chúc hợp pháp từ sớm, tách biệt tài sản gia đình với rủi ro nợ nần doanh nghiệp, bảo vệ di sản trọn vẹn.
🔍 Xem checklist tự kiểm tra ▼
Lập di chúc hoặc văn bản thừa kế hợp pháp từ sớm để tránh tranh chấp gia đình
Cách ly tài sản kinh doanh của doanh nghiệp khỏi tài sản sở hữu gia đình
Ứng dụng bảo hiểm nhân thọ như một công cụ di chúc tạo lập di sản thừa kế thanh khoản nhanh
Hoạch định phương án ủy thác quản lý gia sản cho thế hệ F2
Quản Lý Dòng Tiền
Mô Hình 3 Tài Khoản Tối Giản Vợ Chồng
Cách phân bổ thặng dư khoa học giúp vợ chồng vừa đạt mục tiêu chung, vừa tôn trọng tự do cá nhân:
🏛️ Quỹ Chung Gia Đình
Tỷ lệ: 70% - 80% thu nhập
Dùng chi trả chi phí thiết yếu, tiền trả góp mua nhà, tiền học cho con, đóng phí bảo hiểm phòng vệ và quỹ đầu tư tích sản chung.
➜
👩 Quỹ Riêng Vợ
Tỷ lệ: 10% - 15% thu nhập
Dùng chi tiêu sở thích cá nhân, mua sắm, làm đẹp, hỗ trợ bên ngoại mà không cần báo cáo hay giải trình với chồng.
👨 Quỹ Riêng Chồng
Tỷ lệ: 10% - 15% thu nhập
Dùng chi tiêu sở thích cá nhân, café bạn bè, công nghệ, hỗ trợ bên nội mà không cần báo cáo hay giải trình với vợ.
Toán Học Tài Chính
Các Công Thức Hoạch Định Tài Chính Gia Đình
Định lượng cụ thể các mục tiêu thay vì lập kế hoạch dựa trên cảm tính:
1. Công thức tính Quỹ khẩn cấp sinh tồn vs Quỹ khẩn cấp an toàn:
Survival_Fund = 3 * Essential_Expenses
Comfort_Fund = 6 * Total_Expenses
*Quỹ khẩn cấp sinh tồn (Essential) bảo vệ gia đình khỏi mất nguồn thu đột ngột (mất việc), Quỹ khẩn cấp an toàn (Total) giúp duy trì phong cách sống hiện tại trong 6 tháng.
2. Công thức tính mệnh giá bảo hiểm sinh mạng tối ưu (PV dòng tiền tương lai):
*Tính toán giá trị hiện tại (Present Value) của toàn bộ nguồn thu nhập mà trụ cột chính mang về cho gia đình trong 10 năm tới để bù đắp tài chính hoàn hảo nhất nếu rủi ro xấu nhất xảy ra.
3. Ngưỡng trần nợ gia đình an toàn (Debt Service Ratio - DSR):
*Nếu tỷ lệ trả gốc và lãi vay mua nhà/xe vượt quá 35% tổng thu nhập hàng tháng, dòng tiền gia đình bạn sẽ rơi vào trạng thái stress cực kỳ nhạy cảm trước mọi biến động tài chính.
Stress-test vĩ mô
Ma Trận Rà Soát Rủi Ro Gia Đình (Khung TARA)
Cách thức chẩn đoán FHC độc lập định hình chiến lược quản trị rủi ro cho tổ ấm:
📊 Ma Trận Quản Trị Rủi Ro Tài Chính Gia Đình (TARA Framework)
Accept & Grow (Chấp nhận & Tăng trưởng) vượt lạm phát.
Phân bổ DCA quỹ mở cổ phiếu thay vì giữ quá nhiều tiền mặt gửi tiết kiệm.
Bất đồng tranh chấp thừa kế
Tài sản gia sản bị đóng băng hoặc phân chia bất hòa thế hệ.
Avoid (Né tránh) rủi ro pháp lý bằng văn bản rõ ràng.
Thiết lập hồ sơ di chúc và hoạch định truyền thừa di sản sớm chuẩn luật.
🔍 Kịch Bản Mô Phỏng
Hành trình chuyển hóa tài chính của một gia đình quản lý cấp cao
*Lưu ý: Đây là kịch bản mô phỏng phân tích học thuật trong chương trình đào tạo Hoạch định Tài chính FIDT, được xây dựng trên chân dung tài chính điển hình, không phải khách hàng tư vấn cá nhân của tác giả.*
Đối tượng phân tích: Cặp vợ chồng quản lý cấp cao, 38 tuổi
Nơi sinh sống: Hồ Chí Minh
Tổng thu nhập: 85 triệu/tháng
Trong kịch bản mô phỏng phân tích rủi ro học thuật chuẩn FIDT, gia đình này đang rơi vào trạng thái căng thẳng tột độ: Thu nhập khá nhưng cuối tháng luôn cạn kiệt, hai vợ chồng liên tục xảy ra mâu thuẫn về việc người chồng hay gửi tiền hỗ trợ bên nội mà người vợ không được biết rõ. Đồng thời, họ đang trả góp căn hộ 18 triệu/tháng và sở hữu 2 hợp đồng bảo hiểm liên kết đầu tư đóng phí 45 triệu/năm nhưng mệnh giá bảo vệ sinh mạng chỉ có 500 triệu.
Giải pháp FHC đã thực thi:
Tái thiết lập cơ chế 3 Tài khoản tối giản: Rút thặng dư Quỹ Chung 75%, trích Quỹ Riêng cho mỗi người 12.5% tự do chi tiêu (hóa giải xung đột hỗ trợ gia đình hai bên).
Rà soát cắt giảm các hợp đồng bảo hiểm ILP phí cao thiếu hiệu quả, đổi sang mua Bảo hiểm nhân thọ thuần bảo vệ (Term) nâng mệnh giá bảo vệ người chồng lên 5 tỷ (bù đắp PV 10 năm thu nhập) với chi phí chỉ 14 triệu/năm (tiết kiệm 31 triệu thặng dư mỗi năm).
Trích lập tự động đầu tháng 15 triệu thặng dư chuyển thẳng vào rổ quỹ mở cổ phiếu để xây dựng quỹ học vấn dài hạn cho con.
👉 Kết quả sau 6 tháng: Gia đình đạt mức thặng dư tích lũy 25% thu nhập ổn định, chấm dứt hoàn toàn các cuộc tranh cãi tiền bạc hàng tháng.
⚠️ Phân Tích Chuyên Sâu Chuẩn FIDT
Bóc Tách 3 Lỗi Hổng Trong Bài Toán Của Gia Đình Này
Mặc dù kịch bản mô phỏng trên đã phác thảo các bước cơ bản để giải quyết vấn đề của gia đình này, nhưng theo góc nhìn chuyên môn khắt khe theo chuẩn Hoạch định Tài chính FIDT, nếu chỉ dừng lại ở các công thức toán học "tĩnh", gia đình họ sẽ vướng phải những cạm bẫy cực kỳ nguy hiểm về vĩ mô và tài chính hành vi:
1. Bẫy "DSR < 35%" và sự bỏ quên nợ vay trong Quỹ khẩn cấp
Khoản trả góp căn hộ 18 triệu/tháng chỉ chiếm khoảng 21% tổng thu nhập 85 triệu đồng, nhìn qua có vẻ rất an toàn (nằm dưới ngưỡng trần DSR 35%). Tuy nhiên, đây là một cái bẫy ở trạng thái "tĩnh".
Nếu khoản vay này áp dụng lãi suất thả nổi và vĩ mô bước vào pha Thắt chặt tiền tệ (lãi suất tăng vọt như giai đoạn 2022), số tiền trả nợ hàng tháng có thể tăng mạnh, đe dọa trực tiếp đến sự cân bằng ngân sách. Hơn nữa, lỗi chí mạng ở đây là quỹ khẩn cấp 6 tháng nếu chỉ tính theo chi phí sinh hoạt thiết yếu mà không cộng thêm khoản trả nợ ngân hàng 18 triệu/tháng thì sẽ trở thành một quả bom nổ chậm. Ngân hàng không quan tâm bạn thất nghiệp hay gặp biến cố sức khỏe; dòng tiền trả nợ bắt buộc phải được duy trì.
Giải pháp chuẩn FIDT: Quỹ dự phòng bắt buộc phải tính theo công thức: Quỹ khẩn cấp = (Chi phí sinh hoạt thiết yếu + Chi phí trả nợ ngân hàng) x 6 tháng để đảm bảo tấm khiên phòng thủ thực sự an toàn.
2. Bắt đúng bệnh "ILP" nhưng kê đơn định lượng chưa tới
Việc bóc tách sự phi lý của hợp đồng ILP (đóng phí 45 triệu/năm nhưng mệnh giá bảo vệ chỉ 500 triệu) là rất chính xác. Tuy nhiên, việc cơ cấu lại hợp đồng không thể thực hiện theo cảm tính hay định lượng sơ sài.
Theo chuẩn FIDT, cố vấn tài chính phải dùng kỹ thuật Needs-based Analysis (Phân tích theo nhu cầu thực tế) để định lượng mệnh giá bảo vệ sinh mạng cho người chồng: Trách nhiệm bảo vệ = (Chi phí sinh hoạt gia đình + Dư nợ mua nhà còn lại + Khoản chu cấp bố mẹ) x Số năm người phụ thuộc cần. Giả sử nợ nhà còn 3 tỷ đồng và tiền chu cấp bố mẹ là 10 triệu/tháng, mệnh giá bảo vệ sinh mạng cho người chồng phải đạt từ 5 - 7 tỷ đồng. Nếu chỉ mua tượng trưng, gia đình sẽ lập tiếp vỡ trận nếu người trụ cột xảy ra biến cố.
3. Ảo giác "3 tài khoản" trong xung đột tâm lý vợ chồng
Mâu thuẫn của gia đình này xuất phát từ việc người chồng giấu vợ gửi tiền về cho nhà nội. Đây là một cuộc khủng hoảng niềm tin (tâm lý học hành vi) chứ không đơn thuần là bài toán chia tiền trên bảng Excel.
Nếu chỉ đưa cho họ công thức chia 3 tài khoản, người chồng vẫn sẽ có tâm lý tìm cách lách quỹ chung để chu cấp riêng. Vai trò của người cố vấn tài chính (FP) lúc này là một "Bác sĩ trị liệu". FP phải tổ chức một "bàn tròn tài chính" để hai vợ chồng thiết lập bản Tuyên bố Chính sách IPS, hợp thức hóa công khai khoản tiền báo hiếu của người chồng thành một khoản chi tiêu thiết yếu cố định của gia đình. Sự minh bạch này giúp cởi trói tâm lý tội lỗi cho người chồng và mang lại sự an tâm tuyệt đối cho người vợ.
💡
Lời nhắn từ Nhà Hoạch Định Tài Chính Cá Nhân, FIDT (Nguyễn Ngọc Ưng):
Bạn thân mến, máy móc có thể cho bạn một điểm số sức khỏe tài chính, một biểu đồ radar đẹp mắt. Nhưng máy móc không biết rằng ẩn sau khoản nợ 18 triệu kia là nỗi lo âu mất ngủ của người vợ, và ẩn sau khoản tiền giấu giếm gửi về quê là gánh nặng chữ "Hiếu" của người chồng.
Công cụ FHC chỉ là chiếc nhiệt kế đo xem gia đình bạn có đang "sốt" hay không. Nhưng để tìm ra phác đồ điều trị tận gốc - chữa lành xung đột tâm lý, tính toán chính xác sinh mạng người trụ cột phải gánh bao nhiêu tỷ nợ vay, và đưa dòng tiền vào đúng các lớp tài sản theo Chu kỳ kinh tế - bạn cần một Trọng tài Khách quan.
Đừng để tài chính trở thành rào cản của hạnh phúc. Hãy đặt lịch Rà Soát Sức Khỏe Tài Chính 1:1 cùng tôi. Mọi dữ liệu của gia đình bạn sẽ được bảo mật tuyệt đối 100% theo Tiêu chuẩn Đạo đức Ủy thác (Fiduciary). Chúng ta sẽ cùng nhau vẽ lại tấm bản đồ để vợ chồng bạn không bao giờ phải nhìn nhau bằng ánh mắt hoài nghi về tiền bạc nữa!
Những băn khoăn phổ biến của các gia đình khi bắt đầu rà soát tài chính:
Tư vấn sức khỏe tài chính FHC có thu phí không? Có bán sản phẩm gì kèm theo không? +
Buổi chẩn đoán sức khỏe tài chính FHC ban đầu dài 45 phút hoàn toàn miễn phí và cam kết không bán sản phẩm (bảo hiểm nhân thọ hay quỹ đầu tư). Đây là cam kết độc lập chuẩn ủy thác Fiduciary để mang lại cái nhìn khách quan nhất cho gia đình bạn.
Vợ chồng tôi có tính cách tiền bạc hoàn toàn trái ngược nhau thì làm sao áp dụng? +
Sự trái ngược (một người Saver, một người Spender) là vô cùng phổ biến. FHC giải quyết điều này bằng cách thiết lập Mô hình 3 Tài khoản. Quỹ Chung sẽ gánh vác trách nhiệm gia đình, còn mỗi người có một Quỹ Riêng (10-15%) tự do chi tiêu theo ý thích cá nhân mà không phải giải trình, giúp triệt tiêu hoàn toàn mâu thuẫn chi tiêu vặt hàng ngày.
Quy tắc tỷ lệ rút vốn an toàn SWR 4.5% - 5% có thực tế tại Việt Nam? +
Tại các nước phát triển, quy tắc 4% (Bengen Rule) là tiêu chuẩn. Tuy nhiên tại Việt Nam, do mức lạm phát dài hạn cao hơn (khoảng 3.5% - 4.5%) nhưng đồng thời lợi suất đầu tư danh nghĩa và lãi suất tiền gửi cũng cao hơn, tỷ lệ rút vốn an toàn được điều chỉnh lên mức 4.5% - 5% nếu danh mục tích sản được cơ cấu đúng theo 5 lớp tài sản FIDT (Lớp 1 - Phòng thủ đến Lớp 5 - Alternative).
Làm sao để tôi biết hợp đồng bảo hiểm hiện tại của tôi đang đúng hay sai? +
Trong buổi tư vấn FHC, cố vấn sẽ tiến hành Audit hợp đồng bảo hiểm. Chúng tôi sẽ bóc tách chi tiết phí tích lũy và phí bảo vệ của hợp đồng hiện có, chỉ ra mệnh giá bảo vệ thực sự có tương xứng với thu nhập của bạn hay không, giúp bạn tối ưu hóa phí đóng hàng năm.
Thông tin tài chính của gia đình tôi có được bảo mật không? +
Tuyệt đối bảo mật. Mọi số liệu dòng tiền, nợ nần và tài sản gia đình bạn cung cấp trong buổi tư vấn đều được mã hóa và chỉ sử dụng cho mục đích lập kế hoạch FHC của riêng bạn, tuân thủ nghiêm ngặt 8 tiêu chuẩn đạo đức hành nghề FIDT.
Hoạch Định 1:1 Cùng Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Là cố vấn độc lập, mục tiêu của tôi là mang lại sự rõ ràng tuyệt đối cho các con số tài chính của bạn. Buổi hoạch định sức khỏe tài chính gia đình (FHC) 45 phút hoàn toàn bảo mật và tôn trọng sự thật, không bán sản phẩm tài chính rác, chỉ có bạn và bức tranh tương lai gia đình bạn.
Nhà Hoạch Định Tài Chính Cá Nhân, FIDTFiduciary StandardTư vấn Độc lậpHoạch định dòng tiền
ℹ️ Tuyên bố miễn trừ trách nhiệm: Nội dung mang tính tham khảo và giáo dục tài chính, không thay thế tư vấn tài chính cá nhân hoặc pháp lý từ chuyên gia được cấp phép. Hiệu suất trong quá khứ không đảm bảo cho kết quả tương lai. Khi cần soạn thảo di chúc, hợp đồng hoặc quyết định tài chính lớn, vui lòng làm việc với luật sư và công chứng viên có thẩm quyền.
Website dùng cookie phân tích (Google Analytics 4) để đo lường lượt truy cập ở dạng thống kê ẩn danh — không dùng cho quảng cáo. Xem chi tiết tại Chính sách bảo mật.
Cấu hình giao diện đọc
Chủ đề màu
Cỡ chữ đọc
Đồng bộ thiết bị
Đồng bộ đa thiết bị
Quét mã QR dưới đây bằng điện thoại để tự động đồng bộ kết quả chẩn đoán và tiến độ đọc của bạn.
🔒 Dữ liệu được mã hóa cục bộ an toàn
⚠️
Danh mục của bạn có rủi ro thất thoát dư thừa lên tới .... Hãy đăng ký rà soát 1:1 cùng Ưng để vá lỗ hổng này.
Nhấp để sửa →