📐 Phương Pháp Luận · FIDT Financial Planning

Hoạch Định Tài Chính Thực Sự
Không Phải Bán Bảo Hiểm, Không Phải Chọn Cổ Phiếu
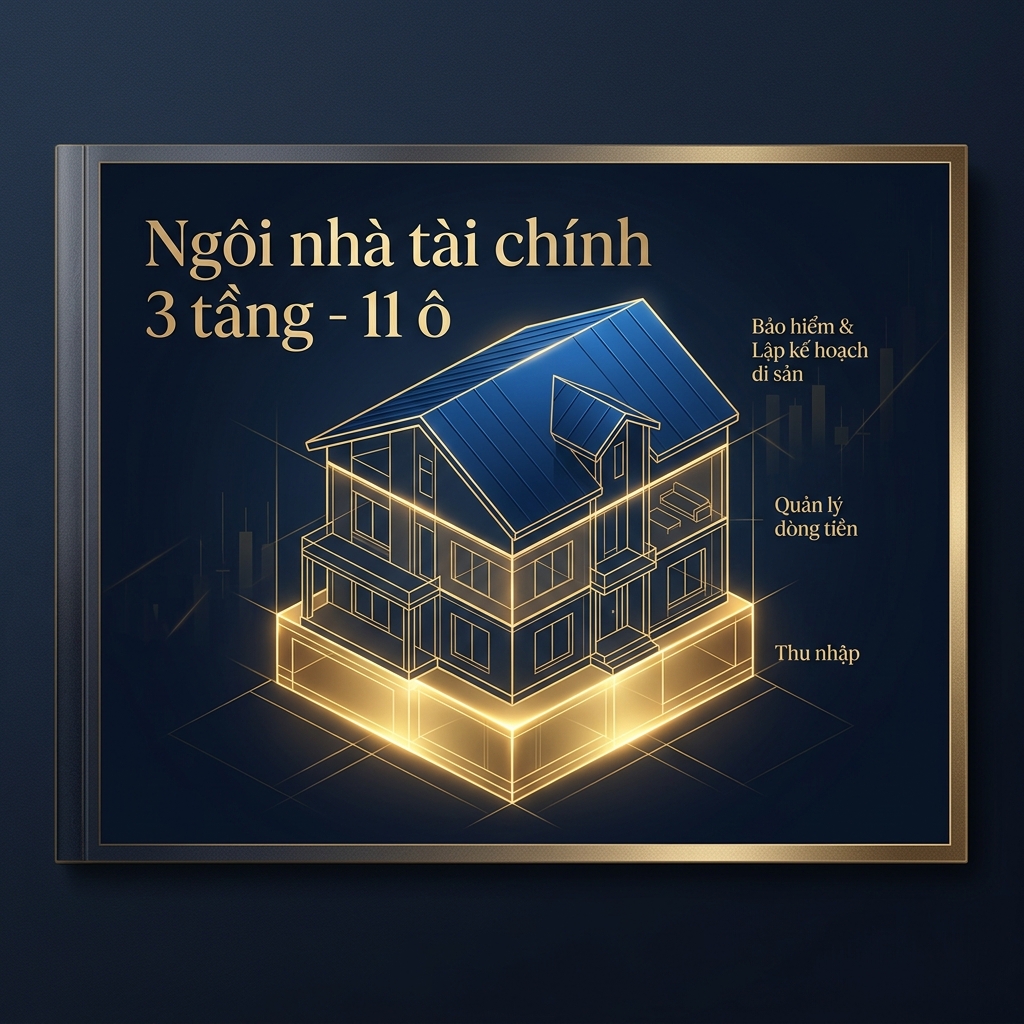
Phương pháp luận hoạch định tài chính cá nhân FIDT
Phân biệt rõ ràng

3 Hình Thức "Tư Vấn Tài Chính" - Chỉ 1 Cái Thực Sự Vì Bạn

Thị trường Việt Nam có hàng chục ngàn người tự nhận "tư vấn tài chính". Nhưng cơ cấu thu nhập của họ quyết định họ đang phục vụ ai - bạn hay công ty họ đại diện.

⚠️ Xung đột lợi ích
🏢 Agent Bảo Hiểm / Ngân Hàng RM

Thu nhập đến từ hoa hồng sản phẩm bán được. Càng nhiều bạn mua, họ càng nhiều tiền. Sản phẩm được giới thiệu thường là sản phẩm có hoa hồng cao nhất, không nhất thiết phù hợp nhất với bạn.

Hoa hồng từ sản phẩm
⚠️ Thiếu quy trình
📱 Blogger / Influencer Tài Chính

Chia sẻ kiến thức và quan điểm cá nhân - có giá trị giáo dục nhưng không có quy trình hoạch định, không có chứng chỉ nghề nghiệp và không chịu trách nhiệm pháp lý về lời khuyên đưa ra.

Quảng cáo / Affiliate
✅ Vì bạn
📋 Financial Planner (FP)

Thu nhập đến từ phí dịch vụ và hoa hồng nhà cung cấp — mức hoa hồng khác nhau tùy nhà cung cấp và tùy sản phẩm, được công khai đầy đủ với khách trước khi tư vấn. Mọi khuyến nghị đều đi qua Hội đồng chuyên gia FIDT duyệt độc lập trước khi đến khách, không phụ thuộc phán đoán của riêng một cố vấn. FP có quy trình hoạch định tài chính toàn diện (tham chiếu chuẩn quốc tế từ Financial Planning Standards Board (FPSB) và framework FIDT), lập kế hoạch toàn diện và có nghĩa vụ đạo đức đặt lợi ích khách hàng lên trên hết.

Phí + hoa hồng công khai, có hội đồng chuyên gia duyệt độc lập

Tại sao lời mời "tư vấn không thu phí" là dấu hiệu đáng lo? 99% agent nói "Em tư vấn không thu phí cho anh chị". Xét về mặt nguyên tắc tài chính: không có bữa trưa nào miễn phí. Khi không thu phí, họ ngầm hiểu bạn sẽ mua sản phẩm để lấy hoa hồng - bất kể sản phẩm đó có phù hợp hay không.

3 Mô Hình Thu Nhập - Quyết Định Ai Đang Được Phục Vụ

Mô hình 1 - Commission-based (Chỉ Hoa Hồng)

Mô hình truyền thống của đại lý bảo hiểm, môi giới nhà đất. Thu nhập 100% đến từ giao dịch mua bán sản phẩm → rủi ro xung đột lợi ích cao, dễ bị áp lực ép doanh số.

Mô hình 2 - Fee-only (Chỉ Phí Tư Vấn)

Tính phí theo giờ hoặc % tài sản quản lý. Tuyệt đối không nhận hoa hồng từ sản phẩm. Mô hình này rất hiếm ở Việt Nam do thói quen chưa quen trả tiền cho "lời khuyên".

Mô hình 3 - Fee-based (Kết Hợp Phí + Hoa Hồng) - FIDT áp dụng

Mô hình tối ưu và thực chiến nhất tại Việt Nam hiện nay do Công ty Cổ phần FIDT tiên phong vận hành. FP thu phí tư vấn lên kế hoạch tài chính toàn diện (ví dụ: 20 triệu/bản kế hoạch cho tài sản dưới 10 tỷ). Khi khách hàng đồng ý triển khai, FP hỗ trợ mua bảo hiểm, trái phiếu, chứng chỉ quỹ và nhận hoa hồng hợp pháp từ nhà cung cấp - được công bố minh bạch.

"Tôi sống bằng phí chất xám - nên tôi không có áp lực phải ép anh chị mua sản phẩm bằng mọi giá."

Framework cốt lõi - FIDT

Ngôi Nhà Tài Chính Cá Nhân - 3 Tầng · 11 Ô Nền Tảng

Nhiều người lầm tưởng tài chính cá nhân chỉ là tiết kiệm và đầu tư. Trong phương pháp hoạch định tài chính gia đình, FIDT áp dụng mô hình "Ngôi nhà 3 tầng - 11 ô nền tảng": thiếu bất kỳ ô nào, cả ngôi nhà đều có nguy cơ sụp đổ dù các ô còn lại rất vững chắc.

🛡️ Tầng 3: Bảo Vệ Tài Chính (4 ô) - Mái Nhà
Ô 8
Bảo Vệ Thu Nhập
Bảo hiểm nhân thọ/sức khỏe - bảo vệ năng lực tạo ra dòng tiền khi chưa có tài sản · Xem hướng dẫn bảo hiểm gia đình →
Ô 9
Bảo Vệ Tài Sản
Chuyển giao rủi ro cho bên thứ ba (công ty BH) - bảo vệ khối tài sản đã cất công xây dựng
Ô 10
Quỹ Hưu Trí
BHXH, quỹ hưu trí cá nhân - hoạch định dài hạn 10+ năm để không trở thành gánh nặng tài chính khi về già · Xem về FIRE →
Ô 11
Thừa Kế & Hôn Nhân
Di chúc, chuyển giao tài sản đúng người đúng ý muốn · Bảo vệ tài sản trước rủi ro hôn nhân
💰 Tầng 2: Quản Lý Tiền (4 ô) - Thân Nhà
Ô 4
Quản Lý Chi Tiêu
Kiểm soát dòng tiền ra vào hàng ngày, hàng tháng - ngân sách thực tế
Ô 5
Nhu Cầu Chi Tiêu Tương Lai
Dự trù cho các khoản chi lớn trung hạn 1 - 10 năm: quỹ du học con, mua nhà, đám cưới, sự kiện lớn - trước khi xảy ra
Ô 6
Tối Ưu Thuế
Đóng đúng, đóng tối ưu · Tránh phạt do thiếu khai báo dù không phải nộp tiền · Xem bộ công cụ thuế TNCN →
Ô 7
Tối Ưu Nợ Vay
Cấu trúc lại các khoản nợ - trả 12%/năm thay vì 7 - 8% là thất thoát không đáng có
💼 Tầng 1: Kiếm Tiền (3 ô) - Móng Nhà
Ô 1
Thu Nhập Từ Lương
Nguồn thu chủ động - phụ thuộc vào sức lao động và thời gian
Ô 2
Thu Nhập Từ Kinh Doanh
Dòng tiền từ hoạt động tự doanh, làm chủ doanh nghiệp
Ô 3
Thu Nhập Từ Đầu Tư
Thu nhập thụ động từ tài sản: tiền lãi, cổ tức, tiền cho thuê

💡 Bài học thực chiến từ FIDT: Chữ "Toàn diện" trong Hoạch định Tài chính chính là việc liên tục rà soát xem mình có đang bị "thủng" ở bất kỳ ô nào trong 11 ô này không. Rất nhiều người có Tầng 1 rất vững (thu nhập tốt) nhưng Tầng 2 thất thoát (không kiểm soát chi tiêu, không tối ưu thuế) và Tầng 3 bỏ trống (không có bảo hiểm nhân thọ đủ mệnh giá, không có di chúc). Thiếu 1 ô - kế hoạch vẫn tiềm ẩn rủi ro rất lớn.

Quy trình làm việc

4 Bước - Từ Bức Tranh Hiện Tại Đến Kế Hoạch Hành Động

Mỗi lần làm việc với FP tại FIDT đều đi theo cùng một quy trình chuẩn. Không có "tư vấn qua điện thoại 15 phút" rồi chốt sản phẩm - mỗi bước đều có đầu ra cụ thể.

1
MIỄN PHÍ

FHC Discovery - Khám Sức Khỏe Tài Chính (60 - 90 phút)

FP thu thập đầy đủ dữ liệu tài chính hiện tại: thu nhập, chi tiêu, tài sản, nợ vay, bảo hiểm đang có và mục tiêu tài chính. Kết quả buổi này: Bản đồ tài chính 5 chiều và xác định 2 - 3 điểm nghẽn lớn nhất cần ưu tiên xử lý. Không có sản phẩm nào được giới thiệu trong buổi này.

2
GÓI WEALTH MASTER / WEALTH LEGACY

Ký Hợp Đồng Tư Vấn - Bắt Đầu Kế Hoạch 12 Tháng

Sau FHC, nếu hai bên phù hợp, FIDT ký Hợp đồng Tư vấn chính thức. Phạm vi gói WEALTH MASTER bao phủ toàn diện: (1) danh mục đầu tư, (2) sản phẩm đầu tư (BĐS/cổ phiếu/trái phiếu), (3) tín dụng cá nhân, (4) quản trị dòng tiền & ngân sách, (5) bảo hiểm nhân thọ & sức khỏe, (6) bảo hiểm xã hội, (7) thừa kế tài sản, (8) thuế TNCN, (9) tài chính doanh nghiệp vừa và nhỏ. Gói WEALTH LEGACY tập trung vào hoạch định hưu trí. Phí: từ 0,35% tài sản/năm, tối thiểu 28,6 triệu VNĐ/năm.

3
THEO GÓI DỊCH VỤ

Triển Khai - Hành Động Từng Bước Theo Thứ Tự Ưu Tiên

FP đồng hành triển khai theo đúng thứ tự ưu tiên đã thống nhất: điển hình là Bảo vệ → Dòng tiền → Tích lũy → Thuế → Thừa kế. Không làm tất cả cùng lúc - không thể tối ưu thuế khi bảo vệ rủi ro còn chưa đủ. FP kết nối với các chuyên gia phù hợp (luật sư, kế toán, công ty bảo hiểm) khi cần nhưng không thay thế họ. Trong suốt quá trình, bạn được hỗ trợ tư vấn qua nhóm Zalo không giới hạn.

4
2 LẦN/NĂM

Review Định Kỳ - Cập Nhật Khi Cuộc Sống Thay Đổi

Mỗi năm, FIDT thực hiện 2 buổi họp cập nhật tài chính (2 tiếng/buổi) và xuất 2 báo cáo tình hình tài chính - một lúc ký hợp đồng, một trước khi kết thúc. Mỗi biến cố lớn - thăng chức, sinh con, mua nhà, nhận thừa kế - đều kéo theo nhu cầu cập nhật kế hoạch. Review định kỳ đảm bảo bạn vẫn đang đi đúng hướng theo thực tế cuộc sống, không phải theo kịch bản giả định từ ngày đầu.

Kịch bản mô phỏng (Model Case)

Tái Cấu Trúc Ngôi Nhà 11 Ô Cho Gia Đình Thu Nhập 90 Triệu/Tháng

Bối cảnh giả lập: Gia đình hai vợ chồng 40 tuổi (chân dung Sandwich Generation điển hình), tổng thu nhập 90 triệu/tháng, nuôi 2 con nhỏ và phụng dưỡng bố mẹ hai bên. Dù Tầng 1 (Kiếm tiền) rất vững vàng, buổi khám FHC phát hiện 3 điểm nghẽn lớn:

  • Ô 7 (Tối ưu nợ): Đang gánh khoản nợ vay mua nhà 1,8 tỷ với lãi suất thả nổi 12%/năm, chiếm gần 35% thu nhập ròng hàng tháng (vượt trần an toàn DSR 30%).
  • Ô 8 (Bảo vệ thu nhập): Chỉ tham gia 1 hợp đồng bảo hiểm nhân thọ mệnh giá 250 triệu mua ủng hộ người quen - hoàn toàn không đủ bù đắp chi phí sinh hoạt gia đình trong 5 năm nếu có biến cố bất ngờ.
  • Ô 5 & Ô 10 (Quỹ học vấn & Hưu trí): Tiền nhàn rỗi tích lũy trong tài khoản thanh toán không sinh lời, bị lạm phát bào mòn mà chưa có kế hoạch phân bổ tài sản dài hạn.

Lộ trình hành động sau khi lập IPS: (1) Đưa DSR về 24% bằng cách cơ cấu chuyển nợ sang gói ưu đãi dài hạn, tiết kiệm hơn 40 triệu tiền lãi mỗi năm; (2) Tái thiết lập hợp đồng bảo vệ dòng tiền thu nhập trụ cột lên mức 1,8 tỷ; (3) Tự động hóa trích lập 20 triệu/tháng vào danh mục Lớp 3 (CCQ ETF) để tích sản cho mục tiêu du học của con và hưu trí độc lập.

* Tuyên bố miễn trừ: Kịch bản trên là trường hợp giả lập dựa trên chân dung điển hình nhằm minh họa phương pháp luận hoạch định toàn diện tại FIDT, không đại diện cho bất kỳ khách hàng thực tế cụ thể nào.

Minh bạch hoàn toàn

FP Làm Được Gì - Và Điều Gì FP Không Làm

Sự trung thực về giới hạn dịch vụ là nền tảng của niềm tin. Đây là ranh giới rõ ràng để bạn kỳ vọng đúng trước khi bắt đầu.

✅ FP làm được
❌ FP không làm / không cam kết
Xây bản đồ tài chính toàn diện 5 chiều
Đảm bảo lợi nhuận đầu tư cụ thể
Lập IPS cá nhân hóa theo mục tiêu của bạn
Quản lý tài sản thay bạn (không phải fund manager)
Chỉ ra điểm nghẽn và thứ tự ưu tiên xử lý
Khuyến nghị mua cổ phiếu / mã chứng khoán cụ thể
Đồng hành review và điều chỉnh kế hoạch
Thay thế luật sư, kế toán hay chuyên gia thuế
Kết nối chuyên gia phù hợp khi cần (luật sư, CPA)
Giải quyết tranh chấp pháp lý hoặc hợp đồng
Nói "Bạn không cần mua gì thêm lúc này" nếu đúng vậy
Cam kết giúp bạn giàu - kế hoạch tốt ≠ kết quả đảm bảo
Phí minh bạch: 0,35% tài sản/năm (tối thiểu 28,6 triệu VNĐ)
Phí ẩn hoặc hoa hồng ngoài hợp đồng - mọi khoản hoa hồng (nếu có) đều được công bố trước

Bộ 8 Nguyên tắc Đạo đức & Trách nhiệm Chuyên môn (Code of Ethics) - bắt buộc với mọi FP tại FIDT:

  1. Khách hàng là trên hết (Client First): Luôn đặt lợi ích khách hàng lên ưu tiên cao nhất - tuyệt đối không vì lợi ích cá nhân mà làm tổn hại đến khách hàng.
  2. Sự chính trực (Integrity): Trung thực và thẳng thắn trong mọi vấn đề chuyên môn. Niềm tin chỉ tồn tại khi không có lừa dối hay đánh mất nguyên tắc.
  3. Tính khách quan (Objectivity): Trung thực về mặt trí tuệ và vô tư. Quản lý tốt các xung đột lợi ích và sử dụng phán đoán chuyên môn sắc bén.
  4. Sự công bằng (Fairness): Cung cấp cho khách hàng những gì họ đáng được nhận - bao gồm cả sự minh bạch công khai các xung đột lợi ích trọng yếu.
  5. Tính chuyên nghiệp (Professionalism): Hành xử với sự tôn trọng, lịch sự; tuân thủ quy định và duy trì hình ảnh uy tín của nghề nghiệp trước công chúng.
  6. Năng lực (Competence): Cung cấp dịch vụ có năng lực, duy trì kiến thức và kỹ năng cần thiết - bao gồm cả việc biết khi nào cần tham vấn chuyên gia khác.
  7. Bảo mật (Confidentiality): Tuyệt đối bảo vệ thông tin khách hàng - chỉ những người được ủy quyền mới có quyền truy cập.
  8. Sự tận tâm (Diligence): Hoàn thành các cam kết nghề nghiệp kịp thời, kỹ lưỡng và luôn cẩn trọng trong lập kế hoạch cũng như cung cấp dịch vụ.

Đây không phải quy tắc tự nguyện - là điều kiện bắt buộc để duy trì tư cách hành nghề Financial Planner tại FIDT.

Buổi FHC Đầu Tiên - Miễn Phí, Không Cam Kết

60 - 90 phút · Bản đồ tài chính 5 chiều · Xác định 2 - 3 điểm nghẽn lớn nhất · Không có sản phẩm nào được giới thiệu

FP sẽ liên hệ trong 24h để xác nhận lịch qua Zalo

Hoặc chủ động chọn khung giờ trên lịch chuyên gia →