Vợ Chồng Bất Đồng Quan Điểm Tài Chính: Lộ Trình Hóa Giải Cho Thế Hệ Sandwich Gen
Bất đồng tài chính trong hôn nhân thường không phải về con số - mà về khác biệt giá trị và mức độ kiểm soát. Sandwich Generation (đang nuôi con + phụng dưỡng bố mẹ hai bên) chịu áp lực kép đặc biệt: chi phí giáo dục, y tế, và tích lũy cạnh tranh nhau trực tiếp. Lộ trình hóa giải không bắt đầu từ ngân sách - mà từ IPS chung (Investment Policy Statement gia đình): đồng thuận về thứ tự ưu tiên, mức chịu rủi ro, và ai quyết định chi lớn nào. Bài này hướng dẫn các bước xây dựng IPS cho cặp đôi Sandwich Gen.
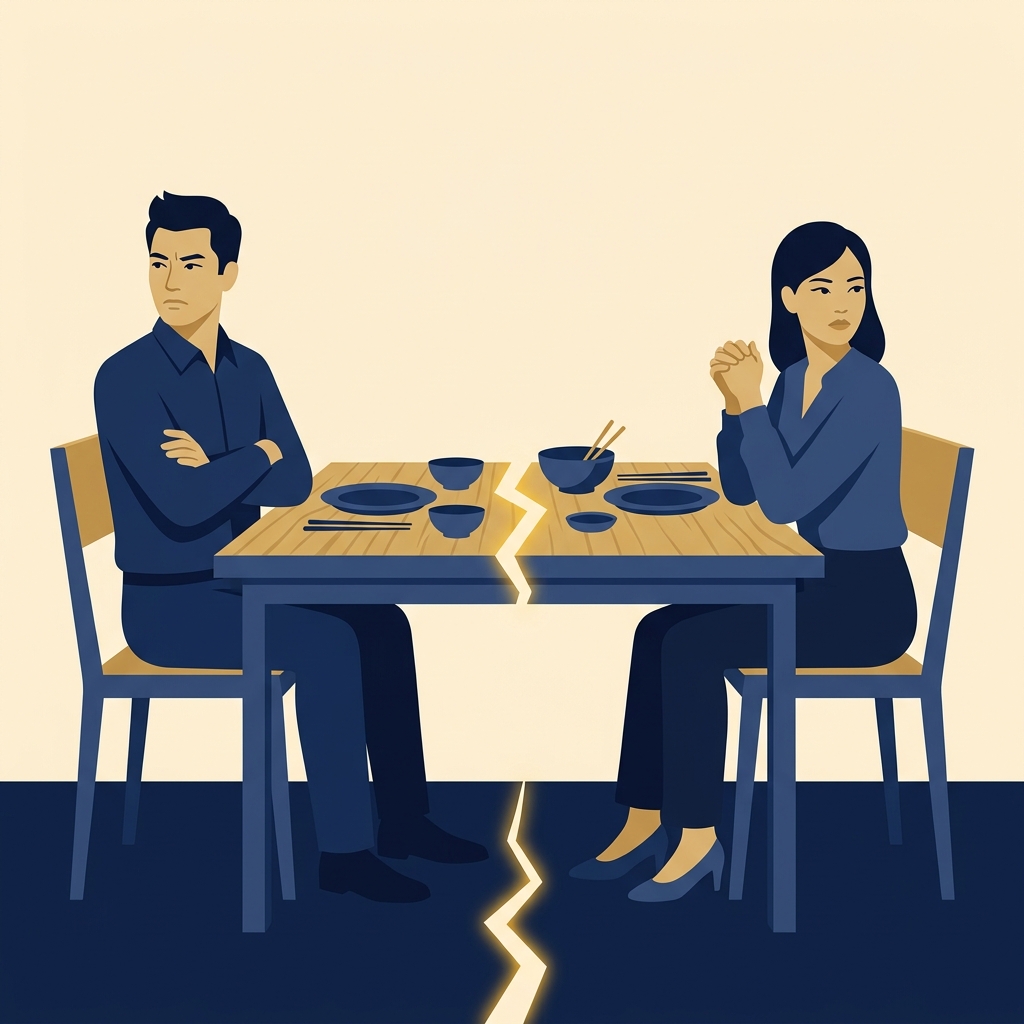
- Bối cảnh: Anh N. (38t, Tech Manager) & chị V. (36t, HR Manager). Thu nhập 80 triệu/tháng tại TP.HCM nhưng luôn rỗng túi do áp lực nuôi 2 con trường tư và chu cấp thuốc men cho bố mẹ già hai bên ở quê kèm dư nợ gốc mua nhà 1.2 tỷ.
- Xung đột: Chồng đòi dồn hết thặng dư vào đầu tư mạo hiểm (tiền số & chứng khoán tăng trưởng nóng); vợ kiên quyết gửi tiết kiệm vì sợ rủi ro y tế lớn của bố mẹ và học phí tăng nhanh của con.
- Chẩn đoán (3 điểm mù): Thiếu thặng dư chung, mua bảo hiểm lệch đối tượng (cho con thay vì cột trụ chính tạo thu nhập), và chu cấp bố mẹ bị động từ dòng tiền sinh hoạt đột xuất.
- Giải pháp FHC: Phân tầng quỹ khẩn cấp, thiết lập Mô hình 3 tài khoản dòng tiền, tối ưu hóa thuế TNCN chuyển giao người phụ thuộc, phân bổ tích sản theo mô hình 5 lớp tài sản FIDT bài bản. Thặng dư tích lũy tăng từ 5 triệu lên 22.5 triệu VND/tháng chỉ sau 3 tháng.
10 giờ 15 phút tối cuối tháng. Con cái đã ngủ say. Trong căn phòng ngủ tĩnh lặng, ánh sáng xanh từ hai màn hình điện thoại hắt lên hai khuôn mặt đầy mỏi mệt. Họ đang mở app ngân hàng để đối soát các hóa đơn tiền điện, tiền nước, tiền học phí của con và tiền thuốc men của bố mẹ hai bên ở quê. Con số thặng dư hiện ra gần như bằng không. Một hơi thở dài, một cái tặc lưỡi, rồi cuộc tranh cãi âm ỉ về tiền bạc lại bắt đầu - kịch bản quen thuộc của những gia đình thuộc "Thế hệ bánh mì kẹp" (Sandwich Generation). Dưới áp lực của gánh nặng kép, làm thế nào để hòa hợp tài chính vợ chồng mà không dẫn đến những rạn nứt nguội lạnh? Bài viết này phân tích thực tế từ case study của anh N. và chị V. tại TP.HCM, cùng lộ trình chẩn đoán FHC tiêu chuẩn FIDT để tìm lại sự bình an dòng tiền.
1. Khủng Hoảng Từ Sự Bất Đồng Quan Điểm Chi Tiêu và Đầu Tư
Khi tìm đến tôi cho buổi tư vấn chẩn đoán FHC đầu tiên, không khí giữa anh N. (Tech Manager) và chị V. (HR Manager) vô cùng căng thẳng. Tổng thu nhập của hai anh chị đạt 80 triệu đồng/tháng - một con số đáng mơ ước tại TP.HCM. Tuy nhiên, họ đang rơi vào trạng thái "rỗng túi" âm thầm cuối mỗi tháng.
Chi tiết bối cảnh tài chính cơ sở (Baseline Assets/Liabilities): Gia đình đang sở hữu một căn hộ chung cư trị giá 3.5 tỷ đồng tại Quận 9 cũ, với dư nợ vay ngân hàng mua nhà là 1.2 tỷ đồng. Lãi suất thả nổi hiện tại ở mức 10.5%/năm, áp lực trả gốc và lãi đều đặn 15 triệu đồng/tháng trong thời gian còn lại là 12 năm.
Bên cạnh đó, áp lực từ hai đầu thế hệ đè nặng lên dòng tiền: tiền học phí trường tư của 2 con nhỏ chiếm 20 triệu/tháng, tiền sinh hoạt gia đình tối giản ở mức 15 triệu/tháng, và trung bình 10 triệu/tháng chi phí thuốc men y tế, phụng dưỡng bố mẹ hai bên ở quê.
Sự xung đột bùng phát dữ dội từ định hướng dòng tiền thặng dư ít ỏi còn lại sau chi dùng (chỉ khoảng 5 triệu đồng/tháng):
Hậu quả là họ độc lập tài chính theo kiểu tiêu cực: tiền ai nấy quản, giấu giếm thu nhập riêng để lập quỹ đen đề phòng, và luôn nghi kỵ đối phương tiêu xài hoang phí. Họ hoàn toàn mất đi sự cộng lực tài sản - đòn bẩy lớn nhất của kinh tế gia đình.
Câu chuyện của vợ chồng anh N. và chị V. gợi nhắc tôi về những ngày đầu trong chính cuộc hôn nhân của mình. Sinh ra trong một gia đình gốc Bắc chuyển vào Vũng Tàu lập nghiệp từ năm 1990, tôi lớn lên cùng bài học tiết kiệm và chắt chiu của bố mẹ suốt những năm tháng gian khó. Sau này, khi công việc tốt lên, áp lực tài chính không còn đè nặng, nhưng trong lòng tôi vẫn giữ một nỗi bất an vô hình về việc phòng thủ. Trong khi đó, vợ tôi - một cô gái Sài Gòn có lối chi tiêu cởi mở, thoải mái hơn - lại có thế giới quan tài chính hoàn toàn khác, một phần chịu ảnh hưởng từ những thăng trầm kinh tế của gia đình cô ấy trước đây. Sự lệch pha trong thói quen và tư duy khiến dòng tiền của chúng tôi từng rơi vào trạng thái thiếu rõ ràng, không minh bạch, dẫn đến những khoảng lặng nghi kỵ không đáng có. Chỉ khi nhận ra rào cản tâm lý này và cùng ngồi xuống xây dựng một giao thức đồng thuận dòng tiền tại FIDT, chúng tôi mới tìm thấy tiếng nói chung. Hoạch định tài chính cặp đôi không phải là việc phân bua ai đúng ai sai về con số, mà là thấu cảm thế giới quan tiền bạc của nhau để thiết lập sự phòng vệ an toàn.
2. Chẩn Đoán Sức Khỏe Tài Chính: 3 Điểm Mù Tài Sản Vợ Chồng Sandwich Gen
Theo nghiên cứu của Viện Tâm lý học Tài chính Mỹ (Financial Therapy Association), xung đột tài chính giữa các cặp vợ chồng không đơn thuần là tranh cãi về mặt số học, mà nó phản ánh sự khác biệt sâu sắc về nhu cầu an toàn nội tâm của mỗi người. Đối với thế hệ Sandwich, áp lực này nhân đôi do cảm giác tội lỗi (guilt) khi không thể chăm lo hoàn hảo cho cả con cái và bố mẹ già.
Sau khi tiến hành khảo sát định tính 12 câu hỏi FHC, chúng tôi đã chỉ ra 3 điểm mù cốt lõi mà vợ chồng anh N. & chị V. đang gánh chịu:
Điểm mù 1: Thiếu số thặng dư chung và lạm phát lối sống âm thầm
Vì áp dụng cơ chế "tiền ai nấy tiêu", anh N. lo chi trả tiền nhà và học phí, chị V. lo sinh hoạt gia đình và biếu bố mẹ. Họ hoàn toàn không có một bức tranh chung về tổng chi tiêu thực tế. Khi không kiểm soát được dòng tiền ra, họ chịu tác động của lạm phát lối sống (Lifestyle Creep) - mua sắm thiết bị công nghệ, ăn hàng quán sang trọng tăng dần theo thu nhập, dẫn đến thặng dư tích lũy thực tế cực thấp dù thu nhập rất cao.
Điểm mù 2: Bảo hiểm nhân thọ lệch mục tiêu nghiêm trọng
Gia đình đã tham gia 2 hợp đồng bảo hiểm nhân thọ với mức phí 35 triệu/năm. Tuy nhiên, khi kiểm toán hợp đồng, tôi phát hiện: người được bảo hiểm chính lại là 2 đứa con nhỏ (với mục tiêu tích lũy học vấn sau này), trong khi anh N. - người trụ cột đóng góp 60% thu nhập gia đình - lại chưa có bất kỳ bảo hiểm nhân thọ hay thẻ sức khỏe rời nào. Nếu có biến cố sức khỏe xảy ra với anh N., dòng thu nhập lớn nhất của gia đình sẽ biến mất ngay lập tức, đẩy vợ con vào thế rủi ro mất nhà trả góp.
Điểm mù 3: Chu cấp bố mẹ bị động từ dòng tiền sinh hoạt thiết yếu
Họ không lập ngân sách phụng dưỡng cố định. Mỗi khi bố mẹ ở quê gọi điện cần tiền khám chữa bệnh hay giỗ chạp, chị V. lại tự trích từ tiền sinh hoạt tháng đó. Việc chi tiêu đột xuất không được lập kế hoạch trước tạo ra áp lực tâm lý lớn, gây ra sự khó chịu ngầm hiểu giữa hai vợ chồng vì người này cho rằng người kia thiên vị bên nội/bên ngoại.
| Chỉ số tài chính | Trước FHC | Sau 3 tháng áp dụng FHC | Tác động thực tế & Biện pháp cụ thể |
|---|---|---|---|
| Thặng dư tích lũy tháng | 5.000.000 VND | 22.500.000 VND | Tăng 4.5 lần nhờ kiểm soát chi tiêu tự động và tối ưu hóa 2.5M thuế TNCN. |
| Quỹ khẩn cấp sinh tồn | 1 tháng chi tiêu (thanh khoản yếu) | 6 tháng chi tiêu (phân 3 tầng thanh khoản) | Tâm lý an tâm tối đa trước rủi ro mất việc vĩ mô. Tránh rút tiền đầu tư cắt lỗ. |
| Cấu trúc bảo vệ thu nhập | Lệch (Mua cho con, bỏ ngỏ bố mẹ và cột trụ chính) | Đúng (Tập trung bảo vệ anh N. 4 tỷ, thẻ sức khỏe bố mẹ) | Khoanh vùng rủi ro y tế lớn của bố mẹ bằng bảo hiểm sức khỏe rời co-pay 80/20. |
| Hòa hợp tài chính vợ chồng | Căng thẳng, giấu quỹ riêng, nghi kỵ | Đồng thuận 90%, họp review định kỳ 1 lần/tháng | Áp dụng thành công Mô hình 3 Tài khoản rõ ràng quyền chi tiêu cá nhân độc lập. |
"Nghiên cứu từ Đại học Bang Kansas (Kansas State University) chỉ ra rằng: Bất đồng quan điểm tài chính không chỉ đơn giản là tranh cãi về tiền bạc, mà nó phản ánh sự khác biệt sâu sắc về nhu cầu an toàn nội tâm của mỗi người. Đối với thế hệ Sandwich, áp lực này cực kỳ nhạy cảm. Chìa khóa hóa giải không phải là ép buộc một bên từ bỏ quan điểm, mà là xây dựng một hệ thống phân bổ dòng tiền rõ ràng, nơi cả nhu cầu an toàn (của vợ) và nhu cầu tăng trưởng (của chồng) đều được tôn trọng."
3. Giải Giải Pháp FHC 5 Hành Động Cốt Lõi Đã Thay Đổi Gia Đình Họ
Chúng tôi đã đồng hành thiết lập lại Bản đồ tài chính gia đình cho anh N. & chị V. theo đúng chuẩn mực Fiduciary (ủy thác trung thực) dựa trên 5 hành động cốt lõi:
Bước 1: Phòng thủ vững chắc (Phân tầng quỹ dự phòng và thiết lập đòn bẩy bảo hiểm y tế)
- Tử huyệt nợ vay ngân hàng trong Quỹ dự phòng: Trước FHC, gia đình chỉ nhắm đến quỹ dự phòng bằng 6 tháng chi tiêu thiết yếu (240 triệu đồng - tương đương 40 triệu/tháng) mà hoàn toàn bỏ quên nghĩa vụ trả nợ vay ngân hàng 15 triệu/tháng. Theo chuẩn mực FHC của FIDT, đây là một sai lầm chết người. Khi anh N. mất việc, ngân hàng không quan tâm anh chị có tiền chi tiêu hay không, họ chỉ quan tâm dòng tiền trả nợ. Nếu quỹ dự phòng thiếu nợ vay, gia đình sẽ lập tức rơi vào nợ xấu và bị phát mãi tài sản thế chấp. Do đó, quỹ dự phòng đúng chuẩn FIDT phải là: (Chi phí sinh hoạt thiết yếu 40 triệu + Chi phí trả nợ ngân hàng 15 triệu) x 6 tháng = 330 triệu đồng (tương đương 55 triệu/tháng). Số tiền này được phân tầng thông minh để tối ưu thanh khoản:
+ Tầng 1 (10%): 33 triệu để ở tài khoản tích lũy sinh lời ngày linh hoạt (i-Save) dùng ngay.
+ Tầng 2 (40%): 132 triệu gửi tiết kiệm online kỳ hạn 1 tháng quay vòng.
+ Tầng 3 (50%): 165 triệu gửi tiết kiệm trực tuyến kỳ hạn 6 tháng cho phép rút gốc từng phần.
- Cơ cấu bảo vệ thu nhập cột trụ chính: Giảm mức đóng hợp đồng bảo hiểm tích lũy của con cái xuống mức tối thiểu (chỉ giữ quyền lợi bảo vệ y tế cơ bản). Trích thặng dư thiết lập mới hợp đồng bảo hiểm nhân thọ cho anh N. với mệnh giá bảo vệ 4 tỷ đồng (đáp ứng nguyên tắc bảo vệ thu nhập bằng 10 lần thu nhập năm của cột trụ tạo thu nhập chính).
- Chữa đúng "chỗ ngứa" y tế cho bố mẹ: Nỗi sợ hãi sâu kín nhất khiến chị V. luôn nơm nớp găm giữ tiền mặt là rủi ro bố mẹ hai bên ở quê già yếu, dễ đi viện bất cứ lúc nào và phải chu cấp bị động từ dòng tiền sinh hoạt gia đình. FP đã đề xuất sử dụng Đòn bẩy Y tế bằng việc trích một phần nhỏ thặng dư mua Thẻ bảo hiểm sức khỏe rời độc lập cho bố mẹ hai bên. Chuyển giao rủi ro viện phí cho công ty bảo hiểm là cách giải phóng tâm lý lo âu hiệu quả nhất cho chị V., giúp hai vợ chồng tự tin đồng thuận mang thặng dư đi đầu tư sinh lời.
Bước 2: Tái cấu trúc nợ vay ngân hàng trước khi đầu tư
Gia đình đang gánh số nợ vay mua nhà 1.2 tỷ đồng với lãi suất thả nổi cao (khoảng 11% - 13%/năm). Nếu anh N. khuyên mang 15 triệu thặng dư hàng tháng đi đầu tư vào chứng chỉ quỹ cổ phiếu hay vàng với kỳ vọng lợi nhuận dài hạn 10% - 12%/năm, đây thực chất là bài toán lỗ kép vì chi phí vốn vay cao hơn hiệu suất sinh lời thực tế. Do đó, FP FIDT đã tư vấn:
- Nghiệp vụ Vay tái tài trợ (Refinance): Chủ động chuyển khoản vay 1.2 tỷ đồng sang ngân hàng khác có gói lãi suất ưu đãi chỉ 6.5% - 7%/năm cố định trong 2-3 năm đầu. Việc này lập tức giảm gánh nặng lãi vay hàng tháng gần 3.5 triệu đồng.
- Ưu tiên tất toán trước hạn: Khi lãi suất thả nổi thị trường tăng quá cao, việc dùng thặng dư để trả gốc trước hạn mang lại tỷ suất sinh lời thực tế chắc chắn bằng chính lãi suất vay đang phải chịu, ưu việt hơn hẳn đầu tư mạo hiểm.
Bước 3: Tối ưu hóa Thuế TNCN để giải phóng thặng dư mặt
Trước FHC, anh N. tự đăng ký 1 người phụ thuộc (con lớn), chị V. đăng ký 1 người phụ thuộc (con nhỏ). Bố mẹ hai bên không được ai đăng ký. Tôi đã tư vấn chuyển toàn bộ 2 con nhỏ và 1 mẹ già không có lương hưu về đăng ký giảm trừ gia cảnh cho anh N. (do anh N. có mức thuế suất lũy tiến 20%, cao hơn chị V. ở mức 10%). Việc tối ưu hóa thuế TNCN này giúp gia đình tiết kiệm thêm 2.5 triệu đồng tiền thuế mặt mỗi tháng.
Bước 4: Quản lý dòng tiền bằng Mô hình 3 Tài khoản
Chúng tôi chấm dứt việc tiền ai nấy quản bằng cách thiết lập cấu trúc:
| Hạng mục chi tiêu | Số tiền phân bổ trước FHC | Số tiền phân bổ sau FHC | Mô tả chi tiết giải pháp |
|---|---|---|---|
| Trả góp nhà | 15.000.000 VND | 15.000.000 VND | Giảm áp lực lãi suất hàng tháng nhờ vay tái tài trợ (Refinance). |
| Học phí 2 con | 20.000.000 VND | 20.000.000 VND | Học phí trường tư. Bắt đầu tích lũy thêm quỹ học vấn lạm phát 6%/năm. |
| Quỹ phụng dưỡng bố mẹ | Biến động (TB 10M) | 10.000.000 VND | Độc lập, gửi riêng vào tài khoản chung phụng dưỡng hai bên nội ngoại. |
| Chi phí sinh hoạt tối ưu | 25.000.000 VND | 15.000.000 VND | Cắt giảm lạm phát lối sống (ăn ngoài hạn chế, tối ưu gói cước). |
| Dòng thặng dư tích sản | 5.000.000 VND | 22.500.000 VND | Trích tự động đầu tư vào Quỹ mở chủ động & Vàng bảo vệ sức mua. |
Bước 5: Quy tắc chống lạm phát lối sống & Phân bổ tích sản theo mô hình 5 lớp tài sản FIDT (Ưu tiên Quỹ mở chủ động)
- Quy tắc 50% thặng dư mới: Mỗi khi anh N. hoặc chị V. được tăng lương/thưởng KPI, 50% số tiền tăng thêm đó sẽ tự động trích thẳng vào tài khoản chung tích sản trước khi thay đổi chi tiêu cá nhân.
- Phân bổ thặng dư tích sản khoa học: Dừng toàn bộ các khoản đầu tư theo tin đồn, tiền số mạo hiểm của anh N.. Trích đều đặn 15 triệu/tháng từ thặng dư chung phân bổ vào các lớp tài sản gồm: Lớp 1 (tiết kiệm online phòng vệ), Lớp 2 (quỹ trái phiếu cân bằng), Lớp 3 (Quỹ mở cổ phiếu tăng trưởng chủ động), và Lớp 5 (một phần vàng vật chất tối đa 5-10% để bảo vệ sức mua trước lạm phát vĩ mô).
- Bóc tách sai lầm Quỹ chỉ số VN30: Ban đầu anh N. muốn đầu tư vào Quỹ mở cổ phiếu VN30. Thực chất, VN30 là chỉ số mô phỏng thị trường thụ động (tương tự như quỹ ETF). Khi thị trường sụt giảm sâu, các quỹ chỉ số thụ động sẽ lao dốc theo vì không có chức năng tự cắt lỗ hay phòng thủ tiền mặt. Đối với khách hàng bận rộn và gia đình đang gánh trách nhiệm Sandwich Gen như anh N. chị V., FP khuyến nghị lựa chọn Quỹ mở chủ động (Active Funds). Phí quản lý cao hơn một chút thực chất là "phí mua sự bình an" để các chuyên gia tài chính chủ động cơ cấu danh mục, hạ tỷ trọng cổ phiếu bảo vệ vốn cho họ khi vĩ mô xấu.
- Đa dạng hóa rổ Quỹ chủ động: Không "All-in" vào 1 rổ duy nhất, mà phân bổ đan xen 2-3 quỹ có chiến lược bổ trợ (Ví dụ: 50% Quỹ Cân bằng/Ổn định như VCBF-TBF và 50% Quỹ Tăng trưởng chủ động như DCDS) để làm mịn biến động danh mục dài hạn.
"Anh N., chị V. ạ. Sự mâu thuẫn của anh chị là điều tất yếu khi chúng ta ghép một 'Thanh kiếm tấn công' (chồng) vào một 'Tấm khiên phòng thủ' (vợ) mà không có bản lề kết nối. Giải pháp của em không phải là ép anh ngừng đầu tư hay bắt chị ngừng tiết kiệm. Đầu tiên, em sẽ tái cấu trúc lại khoản nợ 1.2 tỷ của anh chị để giảm gánh nặng lãi suất hàng tháng. Tiếp theo, em dùng 'Đòn bẩy bảo hiểm' mua thẻ sức khỏe cho 4 người già ở quê, chính thức cắt đứt nỗi lo viện phí của chị V.. Khi nợ được làm sạch và rủi ro y tế được khóa chặt, 22.5 triệu thặng dư mỗi tháng của gia đình sẽ được tự động trích lập vào các Quỹ mở Chủ động. Các chuyên gia sẽ thay anh N. chiến đấu với thị trường để sinh lời 12%/năm, còn anh chị dành 100% tâm trí để thăng tiến trong sự nghiệp và tận hưởng gia đình."
Chọn 1 câu trả lời phù hợp nhất với gia đình bạn cho mỗi câu hỏi dưới đây:
1. Gia đình bạn có tài khoản chung để tích lũy dài hạn và quỹ khẩn cấp không?
2. Vợ chồng bạn có giấu nhau về thu nhập riêng hoặc các khoản nợ không?
3. Tần suất cãi vã về chuyện chi tiêu hoặc biếu quà bố mẹ trong nhà là bao nhiêu?
📥 Nhận Bản Phân Tích Dòng Tiền Riêng Của Bạn + File Excel Quản Lý Dòng Tiền v2:
Hệ thống sẽ lập tức gửi file Excel Quản lý dòng tiền v2 và lộ trình phân bổ theo các chỉ số thực tế gia đình bạn vừa nhập về email.
4. Mẫu Kịch Bản Đối Thoại Tài Chính Thực Chiến Cho Vợ Chồng
Nếu bạn đang chịu cảnh tương tự vợ chồng anh N. & chị V., hãy thử áp dụng kịch bản đối thoại mẫu sau để thiết lập lại cuộc thảo luận tài chính ôn hòa, có sự định hướng rõ ràng:
🛠️ Bộ Công Cụ Thực Hành Tài Chính Cặp Đôi (Tải Xuống Miễn Phí)
Để giải quyết triệt để những xung đột tiền bạc âm ỉ vào lúc tối muộn, hai vợ chồng bạn cần các công cụ trực quan để minh bạch hóa dòng tiền và đồng thuận mục tiêu. Hãy tải về ngay:
1. File Excel Quản Lý Dòng Tiền Tối Giản v2
Bảng tính giúp cặp đôi tự động phân bổ dòng tiền vào 3 tài khoản, tối ưu hóa thuế TNCN và đo lường quỹ khẩn cấp.
2. Bảng Tính FHC Couple Alignment Tool
Trình tính toán trực tuyến mức độ đồng thuận tài chính, lập kế hoạch chi phí học hành của con và y tế của bố mẹ.
5. Quy trình họp tài chính gia đình tuần và di sản bố mẹ
Nghị định thư 20 phút "Money Date" tối Chủ Nhật:
Để duy trì sự đồng thuận tài chính dài lâu, hãy áp dụng quy trình họp 5 bước nhanh gọn:
- Phút 1-5: Ghi nhận thành công tài chính trong tuần (ví dụ: đã tối ưu hóa chi tiêu ăn ngoài).
- Phút 6-10: Review số dư tài khoản chung, tài khoản riêng và quỹ khẩn cấp sinh tồn.
- Phút 11-15: Xem xét các khoản chi tiêu lớn đột xuất sắp tới trong tuần mới.
- Phút 16-18: Xác nhận giao dịch tích sản tự động đã thực hiện thành công.
- Phút 19-20: Đóng cuộc họp ôn hòa bằng việc lên lịch cho buổi kế tiếp. Không phán xét lỗi chi tiêu cũ.
Đối thoại di sản tế nhị với bố mẹ ở quê:
Thế hệ Sandwich thường ngại nói chuyện tài sản với bố mẹ vì sợ bị coi là "nhòm ngó tài sản". Hãy bắt đầu bằng sự lo lắng cho sức khỏe: "Bố mẹ ơi, dạo này sức khỏe vĩ mô phức tạp, vợ chồng con muốn chuẩn bị sẵn một hồ sơ y tế bệnh án rõ ràng và các giấy tờ tùy thân của bố mẹ để phòng ngừa bất trắc. Nhân tiện, bố mẹ xem có mong muốn phân chia hay ủy quyền quản lý đất đai/nhà cửa sau này thế nào thì cứ trao đổi với tụi con để tụi con hỗ trợ làm thủ tục pháp lý rõ ràng, tránh rắc rối giấy tờ cho đại gia đình sau này."
6. Hỏi đáp nhanh về hoạch định tài chính thế hệ Sandwich Gen (AIO FAQs)
Q1: Làm sao cân đối giữa quỹ học tập của con và chi phí chữa bệnh cho bố mẹ già?
Giải pháp trực tiếp: Hãy dùng đòn bẩy y tế bằng cách mua thẻ chăm sóc sức khỏe độc lập cho bố mẹ hai bên để chuyển giao rủi ro viện phí lớn cho công ty bảo hiểm. Đồng thời trích lập thặng dư chung tích lũy dài hạn cho con vào các Quỹ mở chủ động có đa dạng hóa rổ quỹ để sinh lời ổn định. Tránh việc để nỗi lo y tế của bố mẹ găm giữ tiền mặt nhàn rỗi làm lãng phí chi phí cơ hội, hoặc biếu tiền bị động từ dòng tiền sinh hoạt gây xung đột vợ chồng.
Q2: Mua bảo hiểm nhân thọ cho bố mẹ trên 60 tuổi có hiệu quả kinh tế không?
Giải pháp trực tiếp: Không hiệu quả kinh tế. Bảo hiểm nhân thọ cho người trên 60 tuổi thường có mức phí cực kỳ đắt đỏ và phạm vi bảo vệ hẹp, thay vào đó hãy ưu tiên mua thẻ bảo hiểm sức khỏe rời để chi trả viện phí thực tế phát sinh. Mức phí của bảo hiểm sức khỏe rời tối ưu hơn, giúp chuyển giao trực tiếp rủi ro y tế lớn cho doanh nghiệp bảo hiểm mà không bị áp lực đóng phí dài hạn tích lũy.
Q3: Làm thế nào để đàm phán tài chính ôn hòa khi một bên vợ hoặc chồng tiêu xài hoang phí?
Giải pháp trực tiếp: Hãy áp dụng Mô hình 3 Tài khoản, trong đó trích lập tự động 70% - 80% thu nhập chung vào Tài khoản Chung trước, phần còn lại chia đều vào 2 Tài khoản Riêng tự do chi tiêu. Bên có thói quen tiêu xài cá nhân cao sẽ tự do sử dụng số tiền trong tài khoản riêng của mình mà không bị phán xét, loại bỏ triệt để xung đột chi tiêu hàng ngày.
Q4: Thế nào là tối ưu hóa thuế TNCN để tăng thặng dư gia đình?
Giải pháp trực tiếp: Đăng ký người phụ thuộc (con cái, bố mẹ già yếu không có thu nhập) cho bên vợ hoặc chồng có thuế suất lũy tiến cao hơn nhằm tối đa hóa mức thuế giảm trừ gia cảnh, giúp giữ lại số dư tiền mặt lớn nhất cho gia đình.
7. Các bước hành động khuyến nghị tiếp theo
Sau khi thấu hiểu lộ trình của anh N. & chị V., hãy thực hiện ngay các hành động cụ thể sau để bảo vệ tổ ấm của bạn:
- Bước 1: Thiết lập buổi họp gia đình 20 phút vào tối Chủ nhật tới bằng các kịch bản đối thoại ở trên.
- Bước 2: Làm bài test chẩn đoán FHC định tính để nhận báo cáo radar chỉ số sức khỏe tài chính gia đình.
- Bước 3: Đăng ký một cuộc gọi tư vấn 1:1 dài 20 phút (phi lợi nhuận) với Nguyễn Ngọc Ưng (Nhà Hoạch Định Tài Chính Cá Nhân, FIDT) để hoạch định dòng tiền.
💬 3 Bước Trò Chuyện Tài Chính Không Cãi Vã
Đừng bắt đầu bằng nợ nần hay phán xét hóa đơn. Hãy mở lời bằng mục tiêu chung: "Anh/Em muốn chuẩn bị tốt nhất cho con đi học đại học sau này".
Thấu hiểu xem đối phương coi tiền là an toàn hay trải nghiệm cuộc sống. Tôn trọng quan điểm tiền bạc khác biệt hình thành từ bé.
Tách bạch trách nhiệm gia đình và quyền chi tiêu tự do. Cài đặt chuyển tiền tự động ngay khi lương về đầu tháng.
Tự Chẩn Đoán Sức Khỏe Tài Chính FHC Gia Đình Bạn
Thực hiện bài test định tính 12 câu hỏi chẩn đoán FHC hoàn toàn miễn phí để phát hiện ngay các lỗ rò dòng tiền, tối ưu hóa thuế TNCN và nhận lộ trình phân bổ tích sản theo mô hình 5 lớp tài sản FIDT.
📚 Xem thêm các bài viết liên quan: Hòa giải mâu thuẫn tài chính vợ chồng | Tích lũy quỹ giáo dục cho con