Nguyễn Ngọc Ưng - Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Tư vấn FHC 1:1 →
Trang chủ Thư viện tài chính Trắc nghiệm sẵn sàng thay đổi tài chính
🧠 Mô Hình Tâm Lý Học Hành Vi Prochaska & DiClemente (1983)

Trắc Nghiệm Mức Độ Sẵn Sàng
Thay Đổi Tài Chính Gia Đình

Vì sao biết điều đúng nhưng vẫn không làm được? Vấn đề chưa bao giờ là thiếu kiến thức — mà là mỗi người đang ở một giai đoạn sẵn sàng thay đổi khác nhau.

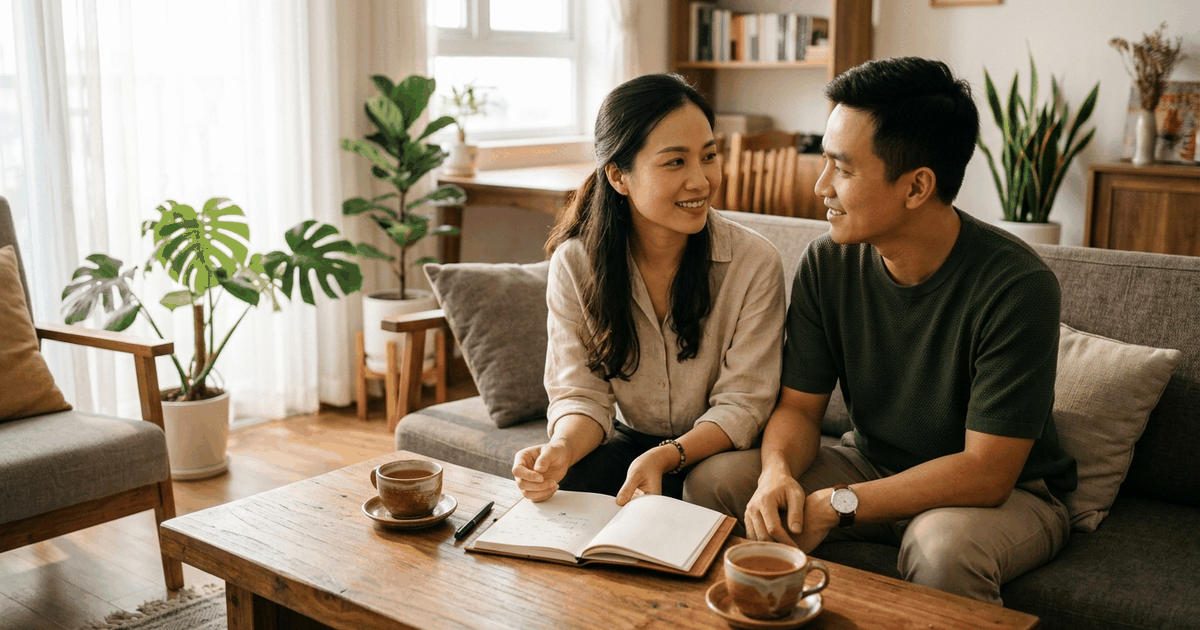
Hai vợ chồng ngồi trò chuyện thoải mái về kế hoạch và thói quen tài chính gia đình - Nguyễn Ngọc Ưng
Bản chất vấn đề

Vì sao biết điều đúng
nhưng vẫn trì hoãn không làm?

Hầu như ai cũng biết nên lập ngân sách, nên trích lập quỹ dự phòng, nên giảm nợ và tích sản định kỳ. Nhưng vì sao hàng triệu gia đình vẫn giậm chân tại chỗ qua nhiều năm?

Khoa học tâm lý học hành vi đã chứng minh: con người không thay đổi theo một cú nhảy tức thì từ "không làm" sang "làm hoàn hảo". Chúng ta trải qua một tiến trình tâm lý gồm 5 giai đoạn nối tiếp nhau. Lời khuyên đúng cho người ở giai đoạn này lại trở thành áp lực vô nghĩa, thậm chí gây phản tác dụng cho người ở giai đoạn khác.

📖 Chiêm nghiệm từ tác giả Nguyễn Ngọc Ưng

Trong quá trình làm việc với nhiều gia đình, tôi từng gặp những người chồng rất sốt sắng muốn đầu tư, liên tục đưa các bảng tính dòng tiền phức tạp cho vợ và bực bội khi thấy vợ thờ ơ. Nhưng khi ngồi lại phân tích theo Mô hình Prochaska, người chồng đang ở giai đoạn Hành động trong khi người vợ vẫn ở giai đoạn Chưa nghĩ tới. Khuyên một người chưa nghĩ tới chuyện tiết kiệm hãy lập ngân sách ngay, cũng giống như bắt một người chưa muốn chạy bộ phải đăng ký giải marathon 42km — sự ép buộc chỉ tạo ra chấn thương tâm lý chứ không tạo ra thói quen.

🔬 Cơ sở khoa học & Giới hạn đo lường (YMYL Compliance)

  • Dựa trên Mô hình Các Giai Đoạn Thay Đổi (Transtheoretical Model - TTM) của James Prochaska & Carlo DiClemente (1983) — lý thuyết kinh điển trong tâm lý học hành vi toàn cầu.
  • 6 hành vi tài chính được chuẩn hóa theo nghiên cứu học thuật của Shockey & Seiling (2004): "Moving into Action: Application of the Transtheoretical Model of Behavior Change to Financial Education".
  • Căn cứ pháp lý tham chiếu: Bộ luật Dân sự 2015 (Luật số 91/2015/QH13, Điều 3 về nguyên tắc tự do, tự nguyện cam kết xác lập nghĩa vụ tài sản).
  • Bài trắc nghiệm là công cụ tự định vị mang tính giáo dục, không phải chẩn đoán tâm lý lâm sàng.
Công cụ tương tác

Đánh giá 6 Hành vi Tài chính:
Bạn đang ở giai đoạn nào?

Hướng dẫn: Với mỗi hành vi dưới đây, chọn 1 mô tả đúng nhất với thực trạng hiện tại của bạn (điều đang thực sự diễn ra, không phải điều bạn mong muốn).

🎯 1. Đặt mục tiêu tài chính rõ ràng (viết ra con số & thời hạn cụ thể)
📊 2. Lập kế hoạch và phân bổ ngân sách chi tiêu hằng tháng
📝 3. Ghi chép và theo dõi các khoản chi tiêu thực tế của gia đình
💳 4. Chủ động có kế hoạch giảm và trả dứt điểm các khoản nợ
🛡️ 5. Trích lập và duy trì Quỹ dự phòng khẩn cấp định kỳ mỗi tháng
📈 6. Đầu tư dài hạn có kế hoạch (hưu trí, học phí con, mua nhà)
Bản đồ sẵn sàng thay đổi

Ma Trận 6 Hành Vi Tài Chính Của Bạn

Định vị theo 5 giai đoạn tâm lý học hành vi Prochaska & DiClemente

Phân tích tổng quan

Nội dung gợi ý hành động...

📩 Giữ lại kết quả & Nhận Cẩm nang Chuyển hóa Hành vi Tài chính

Nhập email để nhận bản báo cáo ma trận hành vi chi tiết và cẩm nang 5 bước biến giai đoạn "Đã chuẩn bị" thành thói quen "Duy trì" bền vững.

Khoa học hành vi

Giải mã 5 Giai đoạn Thay đổi:
Đòn bẩy nào thực sự hiệu quả cho bạn?

1. Giai đoạn Chưa nghĩ tới (Precontemplation)

Trạng thái tâm lý: Bạn chưa nhận thấy vấn đề hoặc cho rằng mọi thứ vẫn ổn. Lời khuyên hành động ("hãy làm ngay") sẽ bị gạt đi vì bạn chưa có nhu cầu.

Đòn bẩy phù hợp: Đặt một câu hỏi phản chiếu không phán xét: "Nếu 5 năm nữa tình hình tài chính gia đình vẫn y như hiện tại, mình có thực sự thấy an tâm không?"

2. Giai đoạn Đang cân nhắc (Contemplation)

Trạng thái tâm lý: Bạn đã nhìn thấy rủi ro nhưng còn giằng co giữa lợi ích và sự bất tiện khi phải thay đổi thói quen cũ.

Đòn bẩy phù hợp: Viết ra giấy 3 lý do nên thay đổi3 rào cản khiến bạn ngần ngại. Nhìn thấy cả hai mặt giúp cán cân tâm lý nghiêng về phía hành động.

3. Giai đoạn Đã chuẩn bị (Preparation) — Thời điểm vàng

Trạng thái tâm lý: Bạn đã hạ quyết tâm sẽ làm trong 30 ngày tới, chỉ còn thiếu một lộ trình từng bước rõ ràng.

Đòn bẩy phù hợp: Tìm kiếm sự hỗ trợ chuyên môn có cấu trúc (như buổi tư vấn FHC). Động lực đã có sẵn, chỉ cần một khung kế hoạch chuẩn xác để bắt tay vào làm ngay.

4. Giai đoạn Đang hành động (Action)

Trạng thái tâm lý: Bạn đã bắt tay vào làm (dưới 6 tháng). Đây là giai đoạn dễ bỏ cuộc nhất vì sự hào hứng ban đầu nhạt dần trước khi thói quen kịp định hình.

Đòn bẩy phù hợp: Thiết lập cơ chế tự động hóa (trích tiền tiết kiệm tự động vào ngày nhận lương) và giữ nhịp liên tục ít nhất 6 tháng mà không cần tối ưu quá mức.

5. Giai đoạn Duy trì (Maintenance)

Trạng thái tâm lý: Hành vi đã trở thành nếp sống tự nhiên trên 6 tháng. Rủi ro lớn nhất là sự chủ quan.

Đòn bẩy phù hợp: Rà soát định kỳ hằng năm để nâng cấp mục tiêu (từ tiết kiệm đơn thuần sang tích sản đầu tư Lớp 3 tăng trưởng).

Đồng thuận vợ chồng

Khi hai vợ chồng lệch giai đoạn:
Hàn gắn bất đồng bằng sự thấu hiểu

Nguyên nhân phổ biến nhất của các cuộc tranh cãi tiền bạc trong gia đình là: một người ở giai đoạn sau vô thức áp đặt lời khuyên hành động lên người còn ở giai đoạn trước.

Khi bạn đã ở mức Duy trì việc ghi chép chi tiêu mà liên tục phàn nàn bạn đời "sao không chịu lưu hóa đơn" (trong khi họ ở mức Chưa nghĩ tới), điều đó không giúp họ thay đổi mà chỉ tích tụ sự ức chế. Thay vào đó, hãy cùng người bạn đời làm bộ 3 bài trắc nghiệm tâm lý tài chính để thấu hiểu toàn diện:

1. Trắc nghiệm An Tâm Tài Chính (CFPB) → Đo lường mức độ an tâm 0–100 của từng người để xem ai đang âm thầm gánh lo âu. 2. Trắc nghiệm Kịch Bản Tiền Bạc → Giải mã 4 niềm tin tiền bạc vô thức (Tránh né, Thờ phụng, Địa vị, Cảnh giác).

Khám phá chi tiết tại: Bản đồ hoạch định tài chính gia đình toàn diện (FHC). Xem thêm các bài viết cùng chủ đề: Hóa giải mâu thuẫn tài chính gia đình Sandwich GenerationCông cụ chẩn đoán sức khỏe tài chính FHC Online Tool.
Đồng hành Fiduciary 1:1

Biến giai đoạn "Đã Chuẩn Bị"
thành một kế hoạch hành động FHC vững chắc

Khi bạn đã sẵn sàng thay đổi, đừng để động lực trôi qua trong do dự. Một buổi Kiểm Tra Sức Khỏe Tài Chính (FHC) cùng Nguyễn Ngọc Ưng sẽ cung cấp khung phác đồ rõ ràng để bạn và gia đình an tâm thực thi.

Đặt Lịch Tư Vấn FHC 1:1 → Tìm hiểu Phác Đồ FHC Nhắn tin Zalo với Ngọc Ưng
Cam kết bảo mật thông tin tài chính cá nhân theo Nghị định 356/2025/NĐ-CP và tiêu chuẩn Fiduciary.
Hỏi đáp thường gặp

Câu hỏi thường gặp về
sự sẵn sàng thay đổi tài chính

Vì sao không nên ép người khác thay đổi thói quen tiền bạc ngay lập tức? +
Khi một người còn ở giai đoạn Chưa nghĩ tới hoặc Đang cân nhắc, những lời khuyên hành động dồn dập (như ép lập ngân sách, cắt chi tiêu) sẽ tạo ra sự phản kháng tâm lý tự nhiên. Thay vì ép buộc, những câu hỏi tự phản chiếu nhẹ nhàng sẽ giúp họ tự nhận ra nhu cầu thay đổi mà không cảm thấy bị phán xét.
Làm sao để nhận biết mình đã thực sự sẵn sàng cho một buổi tư vấn FHC? +
Khi bạn nhận thấy mình có từ 1 đến 2 hành vi ở giai đoạn Đã chuẩn bị (dự định hành động trong 30 ngày tới), đây là thời điểm vàng cho buổi Kiểm Tra Sức Khỏe Tài Chính (FHC). Động lực của bạn đã sẵn sàng, và một người đồng hành Fiduciary sẽ cung cấp khung kế hoạch rõ ràng để biến ý định thành kết quả bền vững.
Có bình thường không nếu 6 hành vi của tôi ở các giai đoạn hoàn toàn khác nhau? +
Hoàn toàn bình thường. Rất phổ biến khi một người đã duy trì tốt việc tiết kiệm nhưng lại chưa từng nghĩ tới việc lập kế hoạch giảm nợ hay đầu tư dài hạn. Sự phân hóa này giúp bạn tập trung nguồn lực vào đúng hành vi đang ở giai đoạn chuẩn bị thay vì ôm đồm thay đổi tất cả cùng lúc.
Nếu vợ chồng lệch giai đoạn ở nhiều hành vi thì xử lý thế nào? +
Người ở giai đoạn tiến bộ hơn (Hành động/Duy trì) nên kiên nhẫn đóng vai trò người lắng nghe và gợi mở câu hỏi phản chiếu, tuyệt đối tránh phán xét người còn ở giai đoạn sớm. Hai vợ chồng nên cùng thống nhất một hành vi duy nhất mà cả hai đều thấy thoải mái nhất để bắt đầu đồng thuận.