Checklist Hoạch định Thừa kế — 12 bước bảo vệ tài sản gia đình Việt Nam
Hoạch định thừa kế hoàn chỉnh cần giải quyết 12 hạng mục theo trình tự pháp lý: từ kiểm kê tài sản, lập di chúc đúng Luật Dân sự 2015, đăng ký tài khoản đầu tư đồng sở hữu, đến ủy quyền quản lý tài sản phòng khi mất năng lực hành vi. Gia đình bỏ qua bước nào trong 12 bước này đều có nguy cơ phát sinh tranh chấp — đặc biệt với BĐS có nhiều người thừa kế hoặc tài sản chưa được sang tên.
Kiểm chứng ngày 2026-07-25 theo Luật Thuế TNCN 2025 (hiệu lực 01/07/2026) + NĐ 253/2026/NĐ-CP
Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
💡 TÓM TẮT TIẾN TRÌNH DI SẢN (3 HƯỚNG DẪN KHẨN CẤP)
Tránh để lại tài sản hỗn loạn: Hãy kiểm kê chi tiết tài sản thực tế và tài sản số kèm mật mã két sắt/accounts trước khi nghĩ đến các thủ tục di chúc phức tạp.
Chặn rủi ro ly hôn dâu rể: Đảm bảo lập văn bản xác lập tài sản riêng hoặc chuyển giao qua con đường hợp đồng tặng cho kèm nghĩa vụ.
Phân tách vai trò giữ tiền: Với con chưa thành niên, tuyệt đối không gộp chung vai trò người nuôi dưỡng trực tiếp và người quản trị dòng tiền để tránh lòng tham trục lợi.
Trả lời trực tiếp
Một kế hoạch hoạch định thừa kế toàn diện tại Việt Nam phải đi qua đủ 12 bước thuộc 3 giai đoạn của khung chuyển giao gia sản: Kiểm kê & Phân định (xác định vị trí tài sản và minh bạch tài sản chung/riêng), Cấu trúc Pháp lý & Bảo vệ (lập di chúc hợp pháp, xác định suất bắt buộc Điều 644, chống dâu rể chia đôi khi ly hôn, phân tách người giám hộ và người giữ tiền), và Tối ưu & Truyền thông (thuế trực hệ, rà soát bẫy ủy quyền, thiết lập lịch rà soát định kỳ). Việc tự chẩn đoán và hoàn thành tối thiểu 10/12 bước giúp bảo toàn trọn vẹn di sản huyết thống và ngăn ngừa 100% rủi ro tranh chấp tương lai.
Trong các case study hoạch định tài chính được phân tích tại FIDT, một trong những điểm chung của các gia chủ 35-50 tuổi sở hữu khối sản nghiệp đáng kể là vẫn ngần ngại khi nói về thừa kế — có người coi đó là điềm xui, có người lại nghĩ thủ tục quá phức tạp. Nhưng biến cố thì không báo trước. Bảng checklist này tổng hợp từ framework hoạch định di sản theo tiêu chuẩn FIDT và các tình huống điển hình trong chương trình đào tạo FIDT, giúp bạn tự tay rà soát và vá mọi lỗ hổng pháp lý trong kế hoạch di sản của nhà mình.
1. Ý nghĩa của Checklist 12 bước tự chuẩn bị di sản
Nhiều chủ tài sản tại Việt Nam thường trì hoãn việc hoạch định thừa kế vì nghĩ rằng thủ tục quá phức tạp hoặc chưa cần thiết. Sự trì hoãn này vô tình đặt sản nghiệp cả đời và tương lai con cái vào trạng thái rủi ro cực lớn trước những biến cố đột xuất.
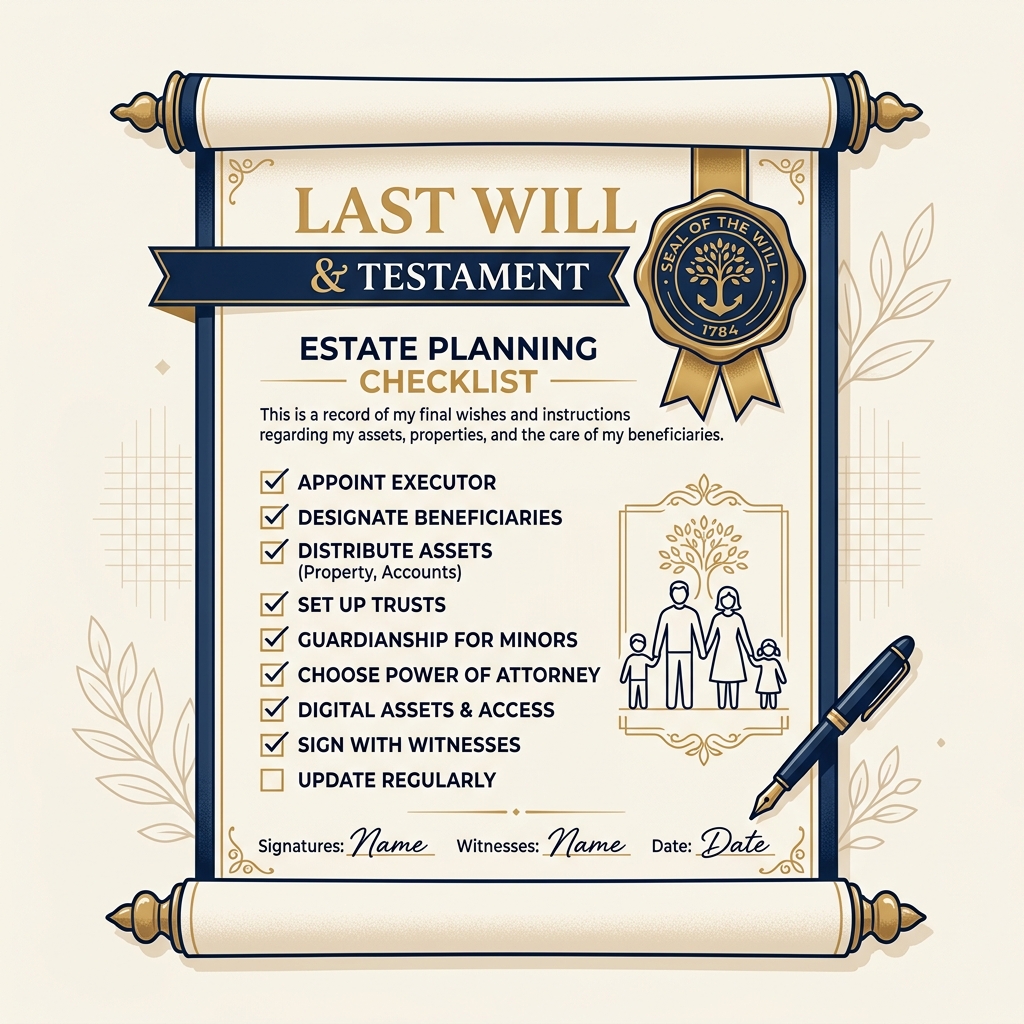
CHECKLIST HOẠCH ĐỊNH DI SẢN
4 Giai đoạn chuẩn bị thừa kế chuẩn mực
GIAI ĐOẠN 1
1. Pháp lý sổ đỏ & tài sản
Rà soát tính hợp pháp của mọi sổ đỏ, giấy tờ đăng ký xe, cổ phần, đảm bảo không tranh chấp.
GIAI ĐOẠN 2
2. Kiểm kê sản nghiệp
Lập danh sách tài sản kèm hướng dẫn mật khẩu số, bảo hiểm, tài khoản chứng khoán.
GIAI ĐOẠN 3
3. Lập di chúc hợp pháp
Biên soạn di chúc bằng văn bản có công chứng hoặc nhân chứng hợp pháp theo Bộ Luật Dân sự.
GIAI ĐOẠN 4
4. Chuyển giao di sản
Bàn giao quản lý doanh nghiệp gia đình hoặc làm thủ tục tặng cho trực hệ để giảm thuế.
Checklist 12 bước này hoạt động như một bản đồ hướng dẫn tự thực thi. Bạn có thể tích chọn từng bước đã làm trực tiếp trên điện thoại/máy tính (trình duyệt sẽ tự động lưu lại tiến trình khi bạn tải lại trang), hoặc bấm in ra bản cứng để hai vợ chồng cùng rà soát trong buổi họp gia đình.
2. Giai đoạn I: Kiểm kê & Phân định (Tầng Kiểm kê)
Xây dựng nền móng di sản bằng cách minh bạch thông tin tài sản và xác lập ranh giới sở hữu vợ chồng:
Bước 1: Bảng kiểm kê tài sản mật & Vị trí lưu trữ
🔴 Khẩn cấp
Lập danh sách chi tiết toàn bộ tài sản của gia đình: vị trí cất sổ hồng gốc, danh sách tài khoản ngân hàng, tài khoản chứng khoán, hợp đồng bảo hiểm nhân thọ và vàng miếng/két sắt.
⏱️ Thời gian: 2 giờ - 1 ngày📂 Tài liệu cần: Các sổ tiết kiệm, số tài khoản, thông tin danh mục cổ phiếu/quỹ⚖️ Cơ sở: Điều 616 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý: Gia chủ đột ngột qua đời, con cái không biết tài sản nằm ở ngân hàng/công ty chứng khoán nào dẫn đến việc tài sản bị phong tỏa, "ngủ đông" vĩnh viễn trên hệ thống mà không có người khai nhận di sản.
📋 Hướng dẫn hành động: Sử dụng mẫu bảng kiểm kê tài sản gia đình để điền thông tin và niêm phong trong két sắt. Chỉ định một người liên hệ khẩn cấp biết vị trí chìa khóa/mật mã.
🔗 Tải mẫu miễn phí: [Tải file Excel kiểm kê tài sản gia đình](/File-Excel-Dong-Hanh-Tich-San.xlsx) để bắt đầu điền ngay.
Bước 2: Phân định rõ tài sản chung vợ chồng vs tài sản riêng
🔴 Khẩn cấp
Phân định rạch ròi tài sản nào được tạo lập bằng nguồn tiền riêng (tích lũy trước hôn nhân, được thừa kế riêng, tặng cho riêng) và tài sản nào là tài sản chung trong hôn nhân.
⏱️ Thời gian: 1 - 2 ngày📂 Tài liệu cần: Sổ đỏ, hợp đồng mua bán BĐS, văn bản tặng cho riêng gốc⚖️ Cơ sở: Điều 43 Luật Hôn nhân & Gia đình 2014
⚠️ Bẫy pháp lý: Đất đai bố mẹ đẻ tặng riêng cho con trong thời kỳ hôn nhân nhưng con tự ý ký gộp tên vợ/chồng vào sổ đỏ mà không có văn bản thỏa thuận nguồn gốc tài sản riêng, dẫn đến việc bị chia đôi khi ly hôn.
📋 Hướng dẫn hành động: Soạn thảo và công chứng Văn bản thỏa thuận tài sản riêng đối với những tài sản lớn có nguồn gốc riêng biệt.
Bước 3: Phòng ngừa bẫy hoa lợi, lợi tức từ tài sản riêng
🟡 Quan trọng
Xác lập thỏa thuận phân chia rõ ràng đối với dòng tiền cho thuê nhà, cổ tức phát sinh từ các tài sản riêng trong thời kỳ hôn nhân.
⏱️ Thời gian: 1 buổi📂 Tài liệu cần: Hợp đồng thuê nhà, sổ cổ đông, chứng từ phát sinh cổ tức⚖️ Cơ sở: Điều 33 & Điều 38 Luật Hôn nhân & Gia đình 2014
⚠️ Bẫy pháp lý (Điều 33 Luật HN&GĐ 2014): Cho dù đất đai là tài sản riêng được thừa kế trước khi cưới, nhưng tiền thuê nhà thu về hàng tháng trong thời kỳ kết hôn mặc định là tài sản chung vợ chồng (trừ khi có văn bản công chứng thỏa thuận phân chia tài sản riêng đối với hoa lợi, lợi tức).
📋 Hướng dẫn hành động: Lập văn bản thỏa thuận phân chia hoa lợi, lợi tức phát sinh từ tài sản riêng và công chứng kèm theo hồ sơ tài sản gốc.
3. Giai đoạn II: Cấu trúc Pháp lý & Bảo vệ (Tầng Pháp lý)
Vận dụng các công cụ pháp luật Việt Nam để khóa chặt các rủi ro từ người ngoài, dâu rể và chủ nợ:
Bước 4: Rà soát hàng thừa kế và Suất thừa kế bắt buộc
🔴 Khẩn cấp
Rà soát các đối tượng được hưởng thừa kế không phụ thuộc vào nội dung di chúc để tính toán tỷ lệ phân chia hợp lý.
⏱️ Thời gian: 2 giờ📂 Tài liệu cần: Giấy khai sinh của các con, CCCD của cha mẹ đẻ và vợ/chồng⚖️ Cơ sở: Điều 644 & Điều 651 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý (Điều 644 BLDS 2015): Bố mẹ đẻ, vợ/chồng, con chưa thành niên vẫn được hưởng tối thiểu 2/3 của một suất thừa kế theo luật cho dù di chúc của bạn ghi *"tặng toàn bộ tài sản cho người khác"*. Điểm mù này thường xuyên làm vô hiệu một phần di chúc.
📋 Hướng dẫn hành động: Lập danh sách hàng thừa kế thứ nhất (vợ/chồng, cha đẻ, mẹ đẻ, con đẻ, con nuôi) và tính toán trước tỷ lệ 2/3 di sản bắt buộc để phân chia trong di chúc đúng luật.
Bước 5: Lập Di chúc viết tay hoặc công chứng hợp pháp
🔴 Khẩn cấp
Lập văn bản di chúc đúng hình thức pháp lý: tự viết tay toàn bộ (ngày tháng, ký tên) hoặc lập di chúc công chứng tại văn phòng công chứng địa phương.
⏱️ Thời gian: 1 - 2 ngày📂 Tài liệu cần: CCCD, hồ sơ pháp lý tài sản gốc, thông tin người làm chứng⚖️ Cơ sở: Điều 627, Điều 630 & Điều 635 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý: Tự soạn di chúc đánh máy nhưng không có người làm chứng và không công chứng, hoặc lập di chúc chung vợ chồng (hình thức này đã bị Bộ luật Dân sự 2015 bãi bỏ hoàn toàn, gây vô hiệu di chúc).
📋 Hướng dẫn hành động: Soạn bản di chúc viết tay độc lập hoặc đặt lịch công chứng tại VPCC địa phương. Người làm chứng không được thuộc hàng thừa kế hoặc liên quan đến tài sản (Điều 635 BLDS 2015).
🔗 Đọc chuyên sâu: Tìm hiểu ngay [7 điều kiện để di chúc tự viết tay hợp pháp](/di-chuc-tai-san-hop-phap-viet-nam.html) để tránh di chúc bị tòa án tuyên vô hiệu.
Bước 6: Thiết lập cơ chế bảo vệ huyết thống (Bloodline Protection)
🟡 Quan trọng
Xây dựng các điều khoản tặng cho cổ phần, bất động sản đi kèm nghĩa vụ cấm chuyển nhượng ra ngoài dòng tộc hoặc cấm gộp tên bạn đời của con vào tài sản chung.
⏱️ Thời gian: 1 - 2 ngày📂 Tài liệu cần: Dự thảo hợp đồng tặng cho, hồ sơ chứng minh tài sản riêng⚖️ Cơ sở: Điều 462 Bộ luật Dân sự 2015 (Tặng cho có điều kiện)
⚠️ Bẫy pháp lý: Tặng cho con nhà đất trực tiếp lúc con chuẩn bị kết hôn mà không kèm nghĩa vụ phụng dưỡng hoặc bảo lưu quyền sở hữu riêng, khiến tài sản dễ bị dâu/rể yêu cầu chia đôi trước tòa án khi con ly hôn.
📋 Hướng dẫn hành động: Lập Hợp đồng tặng cho tài sản kèm nghĩa vụ (Điều 462 BLDS 2015) xác lập tài sản riêng của con đẻ và cấm gộp tên vợ/chồng.
Bước 7: Chỉ định Người quản lý di sản độc lập
🟡 Quan trọng
Chỉ định rõ một cá nhân hoặc tổ chức chuyên nghiệp làm người quản lý di sản (Điều 616 BLDS), chịu trách nhiệm nắm giữ gốc và giải ngân định kỳ hàng tháng cho con cái thay vì giao đứt một cục tiền mặt lớn.
⏱️ Thời gian: 2 giờ📂 Tài liệu cần: CCCD và văn bản đồng thuận của người quản lý di sản được chỉ định⚖️ Cơ sở: Điều 616 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý: Để lại tiền mặt lớn cho con nhỏ nhưng không chỉ định người quản lý tài sản, dẫn đến việc người giám hộ (họ hàng) tự ý rút sạch chi tiêu cá nhân trước khi con trưởng thành.
📋 Hướng dẫn hành động: Chỉ định rõ trong di chúc một cá nhân/tổ chức quản lý di sản kèm cơ chế giải ngân định kỳ (Testamentary Trust nội địa) theo Điều 616 BLDS 2015.
🔗 Đọc chuyên sâu: Phân tích mô hình tương đương tín thác tại Việt Nam: [Quy tín thác gia đình — có nên lập ở Việt Nam?](/quy-tin-thac-gia-dinh-viet-nam.html)
Bước 8: Tách biệt vai trò Người nuôi con vs Người giữ tiền
🟡 Quan trọng
Đối với con chưa thành niên, hãy chỉ định người thân nuôi dưỡng trực tiếp (ông bà/cô dì) độc lập hoàn toàn với người/tổ chức nắm giữ và giải ngân tài sản thừa kế của con.
⏱️ Thời gian: 1 ngày📂 Tài liệu cần: Thông tin người giám hộ dự kiến và tổ chức quản trị tài chính⚖️ Cơ sở: Điều 136 & Điều 141 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý: Giao cả quyền nuôi con lẫn quyền quản lý tài sản thừa kế cho một người thân duy nhất, làm mất đi cơ chế giám sát chéo và dễ phát sinh lòng tham trục lợi di sản của con trẻ.
📋 Hướng dẫn hành động: Thiết lập rõ sự phân tách vai trò trong di chúc: chỉ định ông/bà làm người giám hộ nuôi dưỡng con, nhưng chỉ định văn phòng luật hoặc công ty ủy thác quản lý dòng tiền chi trả học tập, sinh hoạt hàng tháng cho con.
Bước 9: Kế hoạch bàn giao tài sản số & Mật mã
🟢 Khuyến nghị
Thiết lập danh mục tài sản số: tài khoản email, tài khoản mạng xã hội có giá trị kinh doanh, ví tiền mã hóa (crypto), và mật khẩu chủ của phần mềm quản lý mật khẩu gia đình.
⏱️ Thời gian: 2 giờ📂 Tài liệu cần: Khóa bảo mật (Master key), hướng dẫn truy cập ví lưu trữ⚖️ Cơ sở: Điều 105 & Điều 612 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý: Ví tiền mã hóa (crypto), tài khoản kinh doanh online, hoặc tài khoản ngân hàng số bị "chôn vùi" vĩnh viễn vì cha mẹ không để lại khóa bảo mật hoặc mật khẩu ứng dụng quản lý (VD: 1Password/Bitwarden).
📋 Hướng dẫn hành động: Lập "Di chúc kỹ thuật số" hướng dẫn cách truy cập mật khẩu két sắt và phần mềm quản lý mật khẩu gia đình gửi cho người thừa kế đáng tin cậy.
4. Giai đoạn III: Tối ưu & Truyền thông (Tầng Truyền đạt)
Tối ưu hóa nghĩa vụ tài chính và lập lịch rà soát định kỳ để giữ kế hoạch di sản luôn hiệu lực:
Bước 10: Tối ưu hóa nghĩa vụ thuế chuyển nhượng & trước bạ
🔴 Khẩn cấp
Tính toán trước chi phí thuế và lệ phí sang tên sổ đỏ. So sánh các kịch bản tặng cho, thừa kế trực hệ hoặc mua bán để lựa chọn phương án ít tốn kém thuế nhất.
⏱️ Thời gian: 1 buổi📂 Tài liệu cần: Sổ đỏ, CCCD bên chuyển giao và bên nhận để đối chiếu trực hệ⚖️ Cơ sở: Điều 4 Luật Thuế TNCN & Điều 9 Luật Lệ phí Trước bạ
⚠️ Bẫy pháp lý: Cha mẹ bán đất cho con đẻ nhưng kê khai giá bán quá thấp để né thuế, bị cơ quan thuế phong tỏa hồ sơ hoặc truy thu thuế trốn tránh bất hợp pháp.
📋 Hướng dẫn hành động: Thực hiện chuyển giao qua con đường tặng cho hoặc thừa kế trực hệ để được miễn 100% thuế TNCN và lệ phí trước bạ theo quy định pháp luật.
🔗 Công cụ tính toán: Sử dụng ngay [Máy tính Thuế Thừa kế & Tặng cho BĐS 2026](/may-tinh-thue-thua-ke-tang-cho-bds.html) để tính nhanh nghĩa vụ tài chính thực tế.
Bước 11: Phòng tránh bẫy giao dịch giả tạo
🔴 Khẩn cấp
Tránh thực hiện các hợp đồng ủy quyền toàn quyền định đoạt nhà đất để né thuế, hoặc ký mua bán giả tạo để tặng đất cho con rể/con dâu.
⏱️ Thời gian: 1 buổi📂 Tài liệu cần: Hồ sơ giao dịch sang tên chuẩn, tránh lập vi bằng hoặc giấy viết tay che đậy⚖️ Cơ sở: Điều 124 Bộ luật Dân sự 2015
⚠️ Bẫy pháp lý (Điều 124 BLDS 2015): Làm hợp đồng ủy quyền định đoạt toàn quyền thay vì hợp đồng tặng cho/chuyển nhượng để né thuế. Hợp đồng ủy quyền sẽ tự động chấm dứt hiệu lực pháp lý ngay khi người ủy quyền qua đời, khiến tài sản bị tranh chấp bởi các đồng thừa kế khác.
📋 Hướng dẫn hành động: Thực hiện đúng thủ tục tặng cho/thừa kế sang tên sổ đỏ thay vì dùng các hợp đồng ủy quyền giả tạo.
Bước 12: Thiết lập lịch rà soát định kỳ (IPS Review Cadence)
🟢 Khuyến nghị
Lên lịch rà soát định kỳ di chúc và danh mục tài sản 3 năm một lần, hoặc cập nhật ngay sau khi gia đình mua thêm bất động sản lớn, sinh thêm con hoặc có thành viên qua đời.
⏱️ Thời gian: 30 phút📂 Tài liệu cần: Phần mềm nhắc lịch tự động (Google Calendar, iOS Reminders)⚖️ Cơ sở: Khung quản lý gia sản chuẩn
⚠️ Bẫy pháp lý: Lập di chúc cách đây 10 năm và cất đi. Trong 10 năm đó, gia đình đã mua thêm 3 mảnh đất và sinh thêm con út nhưng di chúc không được cập nhật, dẫn đến việc phân chia tài sản bị mất công bằng hoặc thiếu hụt pháp lý.
📋 Hướng dẫn hành động: Ghi lịch nhắc tự động vào Google Calendar/iPhone Calendar vào ngày 01 tháng 01 hàng năm để tránh kế hoạch di sản bị lỗi thời.
5. Tự kiểm tra & Đánh giá kết quả trực tuyến
Hãy check các hộp kiểm ở trên. Hệ thống sẽ chẩn đoán ngay mức độ an toàn di sản của gia đình bạn dưới đây:
Tiến trình hoàn thành:0% (0/12 bước)
🚨 Rủi Ro Rất Cao (Cảnh Báo Đỏ)Gia tài của bạn hầu như chưa được bảo vệ về mặt pháp lý và cấu trúc. Bất kỳ biến cố đột xuất nào xảy ra cũng có thể dẫn đến việc tài sản bị phân rã, tranh chấp nội bộ gia tộc hoặc rơi vào tay người ngoài. Hãy ưu tiên thiết lập Di chúc và Bản đồ kiểm kê tài sản ngay.
6. Giải đáp nhanh các câu hỏi thường gặp về Thừa kế
Chưa đủ. Di chúc chỉ định nghĩa ai được nhận tài sản sau khi mất. Nó không ngăn được rủi ro con cái ly hôn bị dâu/rể chia đôi tài sản thừa kế phát sinh hoa lợi (Điều 33 Luật HN&GĐ), cũng không bảo vệ được con chưa thành niên trước sự trục lợi của người giám hộ. Cần kết hợp di chúc có điều kiện hoặc hợp đồng tặng cho kèm nghĩa vụ.
Cha mẹ nên thực hiện hình thức tặng cho tài sản kèm nghĩa vụ xác lập tài sản riêng của con đẻ (Điều 462 BLDS 2015), hoặc lập biên bản thỏa thuận nguồn gốc tài sản riêng được hai bên dâu/rể ký nhận trước khi giao tài sản.
Nên niêm phong cùng bản di chúc gốc tại văn phòng công chứng, két sắt gia đình có bảo mật mã hóa kỹ thuật số, hoặc ký gửi dịch vụ giữ hộ của ngân hàng thương mại uy tín, đồng thời chỉ định 1 người liên hệ khẩn cấp biết vị trí lưu trữ này.
Vá Lỗ Hổng Di Sản Gia Đình Bạn
Nhận ngay cẩm nang "Bản đồ Hoạch định Di sản Gia đình 2026" và đăng ký phiên đánh giá điểm mù di sản 1:1 miễn phí cùng Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng:
🎉Đăng ký thành công!Cẩm nang đang được tải về thiết bị của bạn. Ưng cũng đã gửi bản sao kèm tài liệu hướng dẫn chuyên sâu qua email. Vui lòng kiểm tra hộp thư nhé!
Tuyên bố miễn trừ trách nhiệm pháp lý & hoạch định tài chính: Nội dung mang tính tham khảo và giáo dục tài chính, không thay thế tư vấn pháp lý hoặc tài chính cá nhân từ chuyên gia được cấp phép. Hiệu suất đầu tư trong quá khứ không đảm bảo kết quả trong tương lai. Khi cần soạn thảo di chúc, hợp đồng hoặc quyết định tài chính lớn, vui lòng làm việc với luật sư và công chứng viên có thẩm quyền.
📋Đã sao chép tiến trình gửi bạn đời!
Website dùng cookie phân tích (Google Analytics 4) để đo lường lượt truy cập ở dạng thống kê ẩn danh — không dùng cho quảng cáo. Xem chi tiết tại Chính sách bảo mật.
Cấu hình giao diện đọc
Chủ đề màu
Cỡ chữ đọc
Đồng bộ thiết bị
Đồng bộ đa thiết bị
Quét mã QR dưới đây bằng điện thoại để tự động đồng bộ kết quả chẩn đoán và tiến độ đọc của bạn.
🔒 Dữ liệu được mã hóa cục bộ an toàn
⚠️
Danh mục của bạn có rủi ro thất thoát dư thừa lên tới .... Hãy đăng ký rà soát 1:1 cùng Ưng để vá lỗ hổng này.
Nhấp để sửa →