Công cụ tự rà soát danh mục tài sản cá nhân và dòng tiền gia đình do Nguyễn Ngọc Ưng — Nhà Hoạch Định Tài Chính Cá Nhân, FIDT biên soạn dựa trên Framework 5 Lớp phân bổ tài sản của FIDT, giúp tối ưu hiệu suất lãi kép và kiểm tra sức chịu đựng (Stress-test) trước rủi ro vĩ mô.
💡 Framework 5 Lớp Tài Sản FIDT là gì?
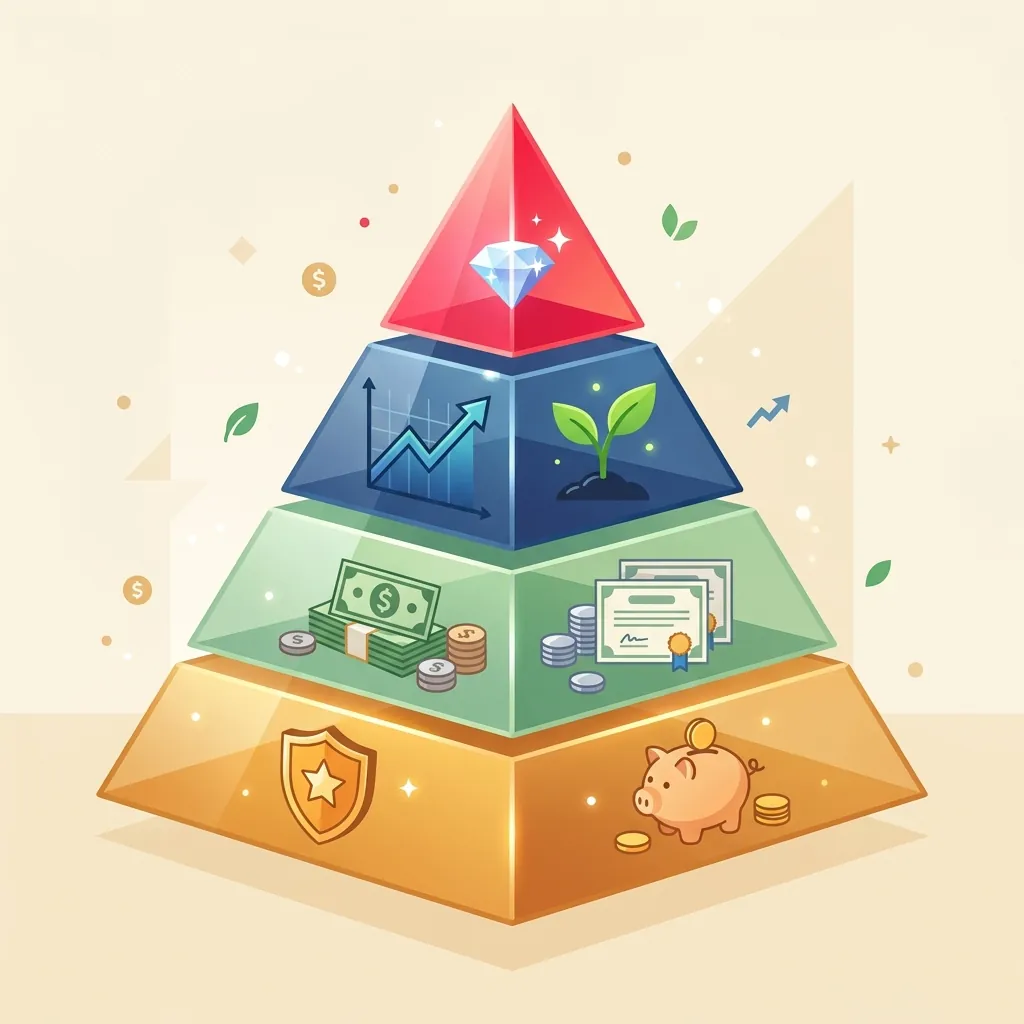
Framework 5 Lớp Tài Sản FIDT là hệ thống phân bổ gia sản chuẩn gồm: Lớp 1 Phòng thủ (tiền mặt, tiền gửi tiết kiệm, trái phiếu chính phủ, bảo hiểm nhân thọ có giá trị hoàn lại — cash value); Lớp 2 Cân bằng (trái phiếu doanh nghiệp, chứng chỉ quỹ trái phiếu, căn hộ/nhà ở đô thị có dòng tiền cho thuê); Lớp 3 Tăng trưởng (cổ phiếu niêm yết cơ bản, chứng chỉ quỹ cân bằng, chứng chỉ quỹ ETF, đất nông thôn/vùng ven); Lớp 4 Tăng trưởng mạnh (cổ phiếu rủi ro/đầu cơ, đất nông nghiệp); và Lớp 5 Alternative (vàng, ngoại tệ, crypto, đá quý, vốn góp kinh doanh, BĐS nghỉ dưỡng, đất rẫy/phân lô xa khu dân cư). Checklist giúp kiểm soát tỷ lệ trả nợ DSR dưới 35–40% thu nhập ròng và phòng tránh lệch pha thanh khoản dòng tiền.
Đo lường ngay tỷ lệ trả nợ gốc và lãi hàng tháng của gia đình đang ở vùng an toàn (≤35%) hay vùng cảnh báo áp lực dòng tiền.
Định vị chính xác từng khoản mục: Lớp 1 Phòng thủ, Lớp 2 Cân bằng, Lớp 3 Tăng trưởng (cổ phiếu, CCQ ETF, đất vùng ven), Lớp 4 Tăng trưởng mạnh và Lớp 5 Alternative (vàng, crypto, vốn góp KD).
Rà soát lệch pha kỳ hạn dòng tiền học phí, quỹ khẩn cấp và cập nhật ưu đãi thuế TNCN 2026 đối với chứng chỉ quỹ mở và bất động sản.
Nhận ngay biểu mẫu Excel tự chẩn đoán 5 Lớp Tài Sản gửi trực tiếp qua Email của bạn
🔒 Bảo mật thông tin: nguyenngocung.com cam kết xử lý dữ liệu100% phục vụ gửi tài liệu học thuật và không chia sẻ cho bên thứ ba. Bạn có thể hủy đăng ký bất kỳ lúc nào.
Trước khi điền số liệu vào file Excel hoặc sử dụng Công cụ Chẩn đoán Sức khỏe Tài chính Cá nhân (FHC), hãy đối chiếu từng tài sản của gia đình vào đúng 5 lớp dưới đây (xem phân tích chuyên sâu tại Mô hình Kim Tự Tháp 5 Lớp Tài Sản Gia Đình):
| Lớp tài sản | Danh mục tài sản cấu thành chuẩn FIDT | Vai trò dòng tiền & Lưu ý pháp lý – thuế 2026 |
|---|---|---|
| Lớp 1 — Phòng thủ | Tiền mặt, Tiền gửi tiết kiệm ngân hàng, Trái phiếu Chính phủ, Bảo hiểm nhân thọ có giá trị hoàn lại (Cash value). | Đệm thanh khoản khẩn cấp (3–6 tháng chi tiêu) và bảo vệ thu nhập người trụ cột (Xem quy chuẩn Lớp 1). |
| Lớp 2 — Cân bằng | Trái phiếu doanh nghiệp chuẩn, Chứng chỉ quỹ trái phiếu, Căn hộ/Nhà ở đô thị (đã bàn giao, tạo dòng tiền cho thuê ổn định). | Bảo toàn vốn thực và tạo dòng tiền định kỳ. Cho thuê BĐS cá nhân có ngưỡng miễn thuế doanh thu 1 tỷ đồng/năm. |
| Lớp 3 — Tăng trưởng | Cổ phiếu niêm yết cơ bản, Chứng chỉ quỹ cân bằng, Chứng chỉ quỹ ETF (CCQ ETF), Chứng chỉ quỹ mở cổ phiếu, Đất nông thôn / Đất ở vùng ven. | Động cơ tích sản dài hạn (≥5 năm). Riêng chứng chỉ quỹ mở nắm giữ từ 2 năm trở lên được miễn 100% thuế TNCN chuyển nhượng (0%) theo Điều 43 Nghị định 253/2026/NĐ-CP. |
| Lớp 4 — Tăng trưởng mạnh | Cổ phiếu rủi ro cao / đầu cơ theo chu kỳ, Đất nông nghiệp chờ chuyển đổi mục đích sử dụng. | Biên độ biến động lớn, thanh khoản phụ thuộc chu kỳ tín dụng và quy hoạch theo Luật Đất đai 2024. |
| Lớp 5 — Alternative | Vàng vật chất, Ngoại tệ, Tài sản số (Crypto), Đá quý, Vốn góp kinh doanh, BĐS nghỉ dưỡng, Đất rẫy / phân lô xa khu dân cư. | Tài sản thay thế / phòng vệ lạm phát phi truyền thống (như Vàng vật chất) hoặc rủi ro đặc thù cao; cần giới hạn tỷ trọng hợp lý. |
👉 Bạn cũng có thể mô phỏng trực tiếp tốc độ tăng trưởng dòng tiền của 5 lớp tài sản trên trình duyệt bằng Máy Tính TVM Dòng Tiền 5 Lớp Tài Sản hoặc hoạch định lộ trình học vấn cho con tại chuyên trang Tài Chính Giáo Dục Gia Đình.
Tuyên bố miễn trừ trách nhiệm: Biểu mẫu Checklist 5 Lớp Tài Sản và nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo về phương pháp luận quản trị gia sản, được tổng hợp từ quy định pháp luật hiện hành (Luật Thuế TNCN số 109/2025/QH15, Nghị định 253/2026/NĐ-CP, Luật Đất đai 2024) và thực tiễn hoạch định tài chính. Tài liệu này không phải lời khuyên đầu tư hay khuyến nghị mua bán mã chứng khoán/bất động sản cụ thể, và không thay thế tư vấn cá nhân từ nhà hoạch định tài chính độc lập, luật sư hoặc chuyên gia thuế đối với từng hồ sơ gia đình. Hiệu suất đầu tư của các lớp tài sản trong quá khứ không đảm bảo tương lai.