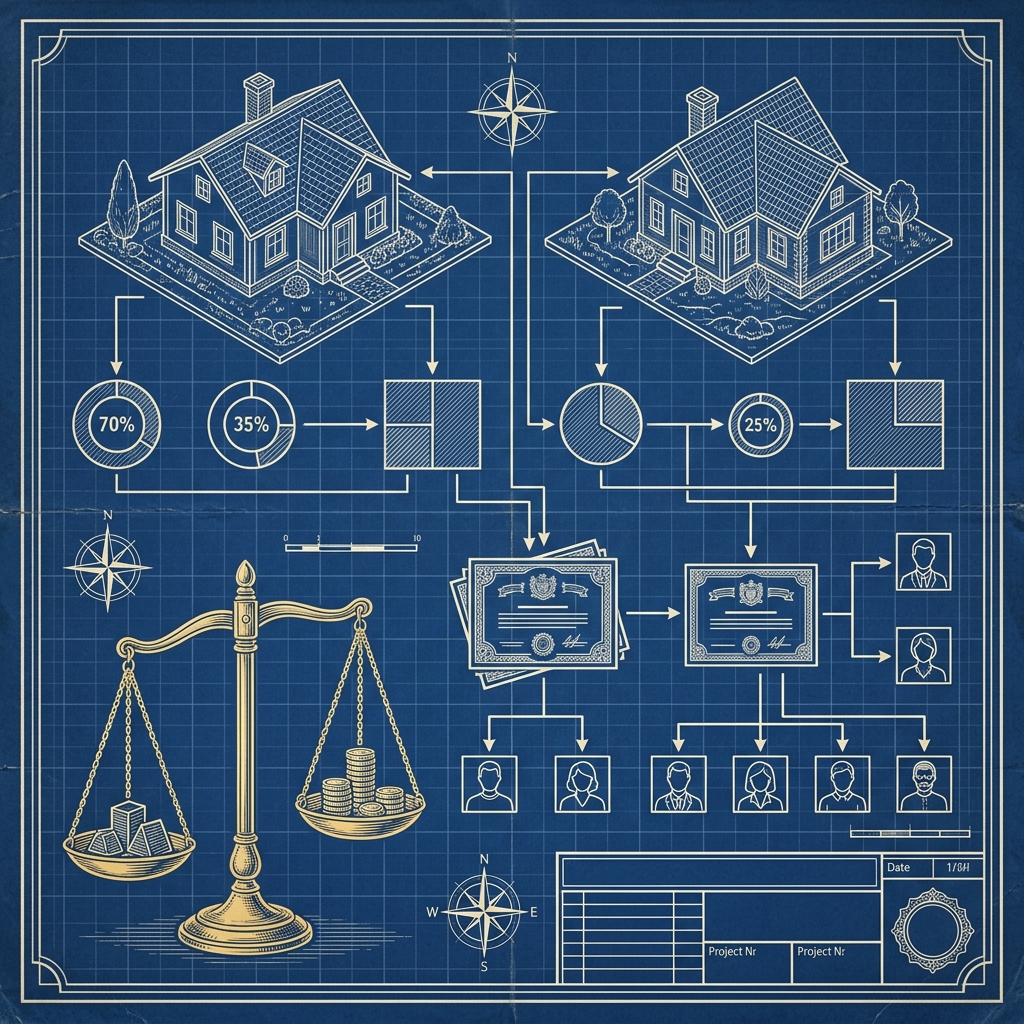
💡 Trả lời nhanh cho độc giả
Tại Việt Nam năm 2026,nhận thừa kế bất động sản trực hệ(vợ chồng, cha mẹ - con cái, ông bà - cháu ruột) đượcmiễn 100% thuế thu nhập cá nhân và lệ phí trước bạ. Tiền mặt vàtiền gửi tiết kiệm ngân hàngnhận thừa kế cũnghoàn toàn không phải đóng thuế.
⚠️ Rủi ro lớn: Thừa kếcổ phiếu, chứng chỉ quỹ, phần vốn góp doanh nghiệp hoặc xe cộ(kể cả giữa cha mẹ và con cái)vẫn phải nộp 10% thuế TNCNcho phần giá trị di sản vượt quá 20 triệu đồng. Ngoài ra, việc chậm nộp tờ khai đăng ký biến động BĐS quá30 ngàykể từ ngày công chứng văn bản di sản sẽ bị xử phạt hành chính từ2 triệu đến 25 triệu VNĐdù thuộc diện miễn thuế.
📖 Định nghĩa pháp lý Thuế Thừa Kế
Thuế thừa kếtại Việt Nam thực chất là thuế thu nhập cá nhân (TNCN) áp dụng đối với thu nhập không thường xuyên từ việc nhận di sản. Người nhận thừa kế có nghĩa vụ khai thuế và nộp thuế với mức thuế suất10%đối với phần giá trị di sản nhận được vượt quá 20 triệu đồng cho mỗi lần nhận, áp dụng cho các loại tài sản bắt buộc phải đăng ký quyền sở hữu hoặc quyền sử dụng với cơ quan quản lý nhà nước.
1. Danh mục di sản chịu thuế thừa kế tại Việt Nam
Theo Luật Thuế thu nhập cá nhân hiện hành, nhà nước không đánh thuế trên toàn bộ khối di sản mà chỉ thu thuế thừa kế đối với4 nhóm tài sản có đăng ký quyền sở hữu hoặc quyền sử dụng:
- Bất động sản: Quyền sử dụng đất (đất thổ cư, đất nông nghiệp), quyền sở hữu nhà ở (nhà phố, chung cư, biệt thự), công trình xây dựng gắn liền với đất, kể cả các bất động sản hình thành trong tương lai.
- Chứng khoán và phần vốn góp: Cổ phiếu niêm yết/chưa niêm yết, trái phiếu doanh nghiệp/chính phủ, chứng chỉ quỹ mở/đóng, và phần vốn góp trong công ty TNHH, công ty hợp danh hoặc doanh nghiệp tư nhân.
- Phương tiện giao thông đăng ký sở hữu: Xe ô tô, xe máy, tàu thủy, thuyền, máy bay và các phương tiện vận tải khác bắt buộc phải đăng ký biển số và đăng ký quyền sở hữu.
- Nhận quà tặng/Di sản bản quyền: Quyền sở hữu trí tuệ, tác phẩm nghệ thuật, công nghệ nhượng quyền sở hữu thương hiệu hoặc nhãn hiệu.
Theo quy định của Luật Thuế TNCN Việt Nam, di sản thừa kế làtiền mặt, vàng miếng cất giữ tại nhà hoặc số dư tiền gửi tiết kiệm tại các ngân hàng thương mạihoàn toànkhông thuộc diện chịu thuế TNCN. Người thụ hưởng thừa kế sổ tiết kiệm được rút toàn bộ 100% gốc và lãi mà không phải trích đóng bất kỳ khoản thuế nào cho nhà nước, không phân biệt mối quan hệ thân sơ với người để lại di sản.
2. Quy định miễn thuế thừa kế trực hệ & Bẫy thuế tài sản tài chính
Để bảo toàn khối gia sản tích lũy qua nhiều thế hệ của các gia đình Việt, nhà nước quy định miễn hoàn toàn thuế TNCN đối với giao dịch nhận thừa kế là bất động sản trong nội bộ gia đình trực hệ:
| Mối quan hệ gia đình | Thuế TNCN (10%) | Lệ phí trước bạ BĐS (0.5%) |
|---|---|---|
| Vợ chồng với nhau | Miễn 100% | Miễn 100% |
| Cha mẹ đẻ/nuôi với con đẻ/nuôi | Miễn 100% | Miễn 100% |
| Bố/Mẹ chồng với con dâu; Bố/Mẹ vợ với con rể | Miễn 100% | Miễn 100% |
| Ông bà nội/ngoại với cháu ruột | Miễn 100% | Miễn 100% |
| Anh chị em ruột với nhau | Miễn 100% | Nộp 0.5% |
Một điểm mù tài chính cực kỳ nguy hiểm là:Miễn thuế thừa kế trực hệ chỉ áp dụng cho Bất động sản. Nếu cha mẹ để lại thừa kế danh mục cổ phiếu chứng khoán trị giá 10 tỷ đồng hoặc phần vốn góp 5 tỷ đồng trong công ty trách nhiệm hữu hạn cho con đẻ, người conhoàn toàn không được miễn thuế.
Cơ quan thuế sẽ thu10% thuế TNCNcho phần trị giá tài sản tài chính vượt quá 10 triệu đồng (con phải nộp thuế gần 1 tỷ đồng đối với danh mục cổ phiếu 10 tỷ) trước khi tài sản được chuyển quyền sở hữu trên tài khoản chứng khoán hoặc sổ đăng ký cổ đông. Gia đình cần chuẩn bị sẵn nguồn tiền mặt thanh khoản để hoàn thành nghĩa vụ này.
3. Thuế suất thừa kế cho họ hàng xa & người ngoài
Đối với các đối tượng nhận di sản nằm ngoài danh sách trực hệ được miễn thuế (cháu họ, họ hàng xa, dâu/rể cũ đã ly hôn, hoặc người ngoài nhận di sản theo di chúc), nghĩa vụ tài chính được quy định cụ thể:
🧮 Công thức tính thuế thu nhập cá nhân thừa kế
Thuế TNCN nộp = (Giá trị di sản thừa kế - 10.000.000 VNĐ) × 10%
Ví dụ thực tế: Người chú ruột lập di chúc để lại cho người cháu một căn hộ chung cư trị giá2 tỷ đồng(được cơ quan thuế phê duyệt theo bảng giá đất nhà nước).
- Thuế TNCN người cháu phải nộp: (2.000.000.000 - 10.000.000) × 10% = 199.000.000 VNĐ.
- Lệ phí trước bạ sang tên: 2.000.000.000 × 0.5% = 10.000.000 VNĐ.
- Tổng nghĩa vụ thuế & lệ phí: 209.000.000 VNĐ.
4. Cách xác định giá trị di sản để tính thuế (Bảng giá đất nhà nước)
Giá trị di sản thừa kế để làm căn cứ tính thuế TNCN và lệ phí trước bạ không tính theo giá trị thị trường tự do, mà được cơ quan thuế áp dụng theo các khung định giá chuẩn quốc gia:
- Đối với Đất đai: Tính theoBảng giá đất do UBND Tỉnh/Thành phốban hành và có hiệu lực tại thời điểm kê khai thuế thừa kế. Thông thường, bảng giá đất nhà nước chỉ bằng 30% - 60% so với giá giao dịch thị trường, giúp số thuế thực tế phải đóng giảm đi rất nhiều.
- Đối với Nhà ở, Căn hộ, Nhà xưởng: Tính theo đơn giá xây dựng mới do UBND cấp tỉnh ban hành, nhân với tỷ lệ chất lượng còn lại của nhà ở tại thời điểm kê khai thừa kế.
- Đối với Cổ phiếu niêm yết: Tính theo giá đóng cửa của mã cổ phiếu đó trên sở giao dịch chứng khoán (HOSE hoặc HNX) tại ngày người thừa kế nộp hồ sơ kê khai nhận di sản.
- Đối với Cổ phần công ty TNHH/Chưa niêm yết: Tính theo giá trị sổ sách (Book Value) hoặc giá trị tài sản ròng của doanh nghiệp dựa trên báo cáo tài chính kiểm toán gần nhất.
5. Bẫy phạt nộp chậm tờ khai đăng ký thừa kế (Nghị định 125/2020/NĐ-CP)
Một sai lầm kinh điển của người dân là: *"Vì thừa kế trực hệ cha mẹ cho con cái được miễn thuế 100%, nên để lúc nào rảnh rỗi mới đi làm sổ đỏ sang tên."*
Nhà nước quy định miễn thuếcó điều kiện là phải khai báo. Trong vòng30 ngàykể từ ngày các bên ký Văn bản khai nhận di sản thừa kế (hoặc thỏa thuận phân chia di sản) đã công chứng, người nhận di sảnphải thực hiện nộp tờ khai đăng ký biến động đất đai, dù số tiền thuế thực đóng bằng 0đ.
Nếu nộp tờ khai trễ hạn, bạn sẽ bị xử phạt vi phạm hành chính về thuế theo quy định tại Nghị định 125/2020/NĐ-CP:
| Thời gian chậm nộp tờ khai | Mức phạt hành chính áp dụng |
|---|---|
| Từ 01 đến 30 ngày | Phạt tiền từ 2.000.000đ - 5.000.000đ |
| Từ 31 đến 60 ngày | Phạt tiền từ 5.000.000đ - 8.000.000đ |
| Từ 61 đến 90 ngày | Phạt tiền từ 8.000.000đ - 15.000.000đ |
| Trên 90 ngày | Phạt tiền từ 15.000.000đ - 25.000.000đ |
6. Thủ tục chứng minh trực hệ bằng VNeID & CT07 khi bỏ Hộ khẩu giấy
Từ khi Sổ hộ khẩu giấy bị khai tử, việc nộp hồ sơ xin miễn thuế thừa kế trực hệ đòi hỏi người nộp thuế chứng minh quan hệ huyết thống thông qua cơ sở dữ liệu số:
📋 Checklist hồ sơ nộp Chi cục Thuế năm 2026:
- Đơn đăng ký biến động đất đai theo Mẫu số 09/ĐK.
- Văn bản thỏa thuận phân chia di sản hoặc Văn bản khai nhận di sản thừa kế (được lập và chứng thực tại tổ chức hành nghề công chứng).
- Bản gốc Giấy chứng nhận quyền sử dụng đất (Sổ hồng/Sổ đỏ).
- Trích lục khai tử của người để lại di sản.
- Giấy tờ chứng minh mối quan hệ trực hệ:
- Bản sao trích lục Giấy khai sinh (chứng minh quan hệ Cha con / Mẹ con).
- Đăng ký kết hôn (chứng minh quan hệ Vợ chồng).
- Sử dụng chức năng quét mã QR trênứng dụng VNeID cấp độ 2hiển thị mối quan hệ thành viên gia đình trực tiếp để cán bộ thuế đối chiếu trên Hệ thống cơ sở dữ liệu dân cư quốc gia.
- Trường hợp VNeID chưa cập nhật đủ thành viên: NộpGiấy xác nhận thông tin về cư trú (Mẫu CT07)được yêu cầu cấp trực tuyến qua Cổng dịch vụ công Bộ Công an.
7. Quy trình thừa kế Tài sản số (Ví Crypto, Tài khoản Chứng khoán, Doanh nghiệp Online)
Sự bùng nổ của tài sản số đặt ra thách thức thừa kế rất lớn. Tại Việt Nam, quy trình pháp lý và kỹ thuật được xử lý như sau:
- Tài khoản Chứng khoán & CCQ: Người thừa kế mang văn bản thỏa thuận di sản có công chứng tới Công ty Chứng khoán hoặc Công ty Quản lý Quỹ mở để làm thủ tục chuyển quyền sở hữu tài khoản. Mức thuế áp dụng là 10% trên tổng giá trị danh mục (nếu vượt 20 triệu đồng).
- Tài khoản mạng xã hội / Kênh kiếm tiền trực tuyến (Youtube, Tiktok, Cửa hàng Ecommerce): Có thể được thừa kế nếu được xem là tài sản quyền thương mại. Cần đưa rõ thông tin tài khoản đăng nhập, email liên kết và quyền sở hữu thương hiệu vào di chúc.
- Tiền mã hóa (Cryptocurrency) & Ví lạnh (Ledger): Hiện pháp luật Việt Nam chưa công nhận tiền mã hóa là tài sản hợp pháp nên Chi cục Thuế không thể thu thuế và phòng công chứng không thể ghi nhận ví Bitcoin vào di chúc chính thức. Giải pháp thực tế là người lập di chúc cần bàn giao mã khóa bảo mật (Private Key/Seed Phrase) an toàn thông qua di chúc mật hoặc hộp thư an toàn được ủy quyền mở sau khi qua đời.
8. Tránh bẫy thuế đúp nhờ Điều khoản đồng tử (Survivorship Clause)
Điều khoản đồng tửquy định một người chỉ được nhận di sản thừa kế nếu họ sống sót sau người lập di chúc một khoảng thời gian tối thiểu (thường quy định là30 ngày).
Nếu cả hai vợ chồng gặp tai nạn và cùng qua đời cách nhau vài ngày, nếu không có điều khoản đồng tử, khối tài sản sẽ phải trải quahai lần làm thủ tục thừa kế liên tiếpvà phải chịu hai lần thuế/lệ phí sang tên (nếu là tài sản không miễn thuế), gây lãng phí hàng trăm triệu đồng tiền phí dịch vụ và thủ tục pháp lý phức tạp. Tích hợp điều khoản này giúp di sản chuyển thẳng tới hàng thừa kế tiếp theo (con cái) chỉ qua một bước thủ tục duy nhất.
9. 3 chiến lược tối ưu chi phí và thuế chuyển giao gia sản hợp pháp
Để giảm thiểu tối đa gánh nặng thuế thừa kế 10% (đặc biệt đối với cổ phiếu và doanh nghiệp) và phí sang nhượng, các cố vấn tài chính khuyên dùng 3 giải pháp:
🛡️ Phối hợp Bảo hiểm Nhân thọ
Số tiền chi trả bảo hiểm nhân thọ cho người thụ hưởng hoàn toànmiễn thuế thu nhập cá nhân 100%. Cha mẹ có thể mua hợp đồng bảo hiểm lớn chỉ định con cái làm người thụ hưởng để con có sẵn nguồn thanh khoản nộp thuế thừa kế doanh nghiệp/cổ phiếu mà không cần phải bán tháo cổ phần công ty.
🔄 Chuyển nhượng dần lúc còn sống
Thay vì chuyển giao một lần sau khi qua đời, cha mẹ có thể tặng cho hoặc sang nhượng từng phần cổ phần doanh nghiệp nhỏ hàng năm để giá trị mỗi đợt nhận dưới ngưỡng chịu thuế lớn, hoặc tận dụng các khung thuế suất ưu đãi của chuyển nhượng thông thường.
10. Trình tính toán Thuế thừa kế & Lệ phí trước bạ BĐS 2026
Nhập giá trị ước tính của bất động sản hoặc danh mục tài sản tài chính để tính toán nhanh các nghĩa vụ thuế, lệ phí và nhận khuyến nghị tài chính chi tiết từ chuyên gia:
🧮 MÁY TÍNH THUẾ THỪA KẾ & TẶNG CHO 2026
Nhập giá trị di sản ước tính và mối quan hệ để tính toán nghĩa vụ bắt buộc.
Bạn cần so sánh chi tiết chi phí chuyển nhượng, tặng cho và thừa kế?
Xem Bảng so sánh thuế chuyển nhượng vs tặng cho BĐS →Câu hỏi thường gặp về Thuế thừa kế năm 2026
Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Nguyễn Ngọc Ưng là Nhà Hoạch Định Tài Chính Cá Nhân, FIDT, chuyên sâu về cơ cấu bảo vệ và chuyển giao di sản gia đình Việt Nam. Với nền tảng kiến thức pháp luật và tài chính YMYL vững chắc, ông hỗ trợ gia chủ lập kế hoạch phân bổ tài sản, thiết lập di chúc thừa kế hợp pháp và tối ưu hóa chi phí pháp lý thuế trực hệ đúng quy định pháp luật.
Đăng ký Tư vấn & Thiết kế Lộ trình thừa kế 1:1
Thiết lập cấu trúc bảo vệ gia sản, tối ưu hóa thuế thừa kế cổ phiếu/doanh nghiệp trực hệ và lập di chúc thừa kế cùng Nguyễn Ngọc Ưng (Bảo mật thông tin tuyệt đối).
Chuyên đề Di sản & Thừa kế liên quan
Rất nhiều gia đình lầm tưởng rằng tài sản thừa kế nhận từ cha mẹ đẻ hoặc ông bà nội ngoại thì mặc định được miễn thuế 100% trong mọi trường hợp nên không cần làm thủ tục vội. Đây là một điểm mù cực kỳ nguy hiểm. Thứ nhất, luật pháp Việt Nam chỉ miễn thuế thừa kế đối vớiBất động sảntrực hệ. Toàn bộ các tài sản tài chính như cổ phiếu, trái phiếu, chứng chỉ quỹ hay phần vốn góp doanh nghiệp (kể cả giữa cha mẹ và con cái)vẫn phải chịu thuế suất 10% TNCNcho phần giá trị di sản vượt quá 20 triệu đồng. Thứ hai, dù bất động sản được miễn thuế 100%, bạn vẫn bắt buộc phải khai trình hồ sơ đăng ký biến động đất đai trong vòng30 ngàykể từ ngày công chứng văn bản di sản (theo Nghị định 125/2020/NĐ-CP và Luật Đất đai). Nếu chậm nộp tờ khai, bạn sẽ bị phạt hành chính từ2 triệu đến 25 triệu VNĐtùy số ngày chậm trễ và có thể bị treo hồ sơ sang tên đỏ.
2. Case Study: Sổ chứng khoán bị phong tỏa và cưỡng chế phong tỏa tài khoản ngân hàng
Chị Mai (Quận 3, TP.HCM) nhận thừa kế từ người cha quá cố một căn hộ chung cư trị giá 4 tỷ đồng và tài khoản chứng khoán sở hữu danh mục cổ phiếu trị giá 8 tỷ đồng. Do tin rằng quan hệ cha con ruột thịt được miễn thuế 100%, chị không nộp tờ khai thuế thừa kế trong thời hạn 30 ngày. Khi làm thủ tục chuyển quyền sở hữu chứng khoán tại Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC), hồ sơ của chị bị từ chối và chuyển thông tin sang cơ quan thuế. Cơ quan thuế đã ra quyết định phạt chậm nộp tờ khai đồng thời truy thu 10% thuế TNCN đối với danh mục cổ phiếu (gần 800 triệu đồng) cộng tiền chậm nộp phát sinh mỗi ngày. Nghiêm trọng hơn, cơ quan thuế đã ra quyết định cưỡng chế hành chính phong tỏa toàn bộ tài khoản ngân hàng cá nhân của chị Mai do khoản nợ thuế lớn chưa được thanh toán (theo Luật Quản lý Thuế 2019). Điều này gây tê liệt hoàn toàn các giao dịch chi tiêu hàng ngày và kế hoạch công tác của chị.
3. Ma sát quyết toán & Thủ tục thực tế tại Việt Nam
- Ách tắc do lệch thông tin CMND cũ và định danh VNeID: Nhiều sổ đỏ cũ vẫn ghi số CMND 9 số cũ của người để lại di sản hoặc người thừa kế, không đồng nhất với thẻ CCCD gắn chip 12 số hoặc tài khoản định danh điện tử VNeID hiện tại. Văn phòng công chứng và cơ quan thuế sẽ đình chỉ hồ sơ thừa kế cho đến khi thực hiện thủ tục đăng ký biến động cập nhật số định danh định danh cư trú mới tại Văn phòng Đăng ký đất đai, kéo dài thời gian hoàn thành từ 4 đến 8 tuần.
- Trích lục Giấy khai sinh bị thất lạc: Để chứng minh quan hệ trực hệ nhằm miễn thuế TNCN và trước bạ, người dân bắt buộc phải nộp Giấy khai sinh. Với những trường hợp người mất thọ 80-90 tuổi, việc đi tìm lại hoặc trích lục giấy khai sinh của con cái tại các cơ quan hộ tịch cũ ở địa phương cực kỳ gian nan, làm kéo dài thời gian mở di sản và dễ trượt sang bẫy phạt quá hạn 30 ngày.
4. Cam kết từ Cố vấn Gia sản Độc lập
Nguyễn Ngọc Ưng là Nhà Hoạch Định Tài Chính Cá Nhân, FIDT, không đại diện cho bất kỳ Chi cục Thuế hay Tổ chức hành nghề công chứng nào và không thu giữ tiền thuế của khách hàng. Tôi hỗ trợ các gia đình thiết kế chiến lược phân bổ, lập kế hoạch thanh khoản (ví dụ dùng bảo hiểm nhân thọ để tạo nguồn tiền nộp thuế thừa kế cổ phiếu) và chuẩn bị hồ sơ pháp lý phòng vệ. Toàn bộ việc kê khai và nộp thuế thực tế bắt buộc phải được nộp tại Kho bạc nhà nước hoặc thực hiện qua các Văn phòng Công chứng/Luật sư đối tác chính quy được cấp phép hành nghề tại Việt Nam.
- Luật Thuế thu nhập cá nhân: Điều 4 quy định về thu nhập từ nhận thừa kế, quà tặng giữa các thành viên trực hệ được miễn thuế TNCN. Tra cứu tại thuvienphapluat.vn.
- Nghị định 125/2020/NĐ-CP: Quy định về mức phạt vi phạm hành chính đối với hành vi chậm nộp hồ sơ khai thuế. Tra cứu tại gdt.gov.vn.
- Luật Đất đai: Các quy định về thời hạn 30 ngày đăng ký biến động đất đai kể từ ngày ký văn bản khai nhận di sản thừa kế.