
Bán Đất Gấp Chữa Bệnh: Phí Phạt Ép Giá Tàn Khốc Hơn Bạn Nghĩ
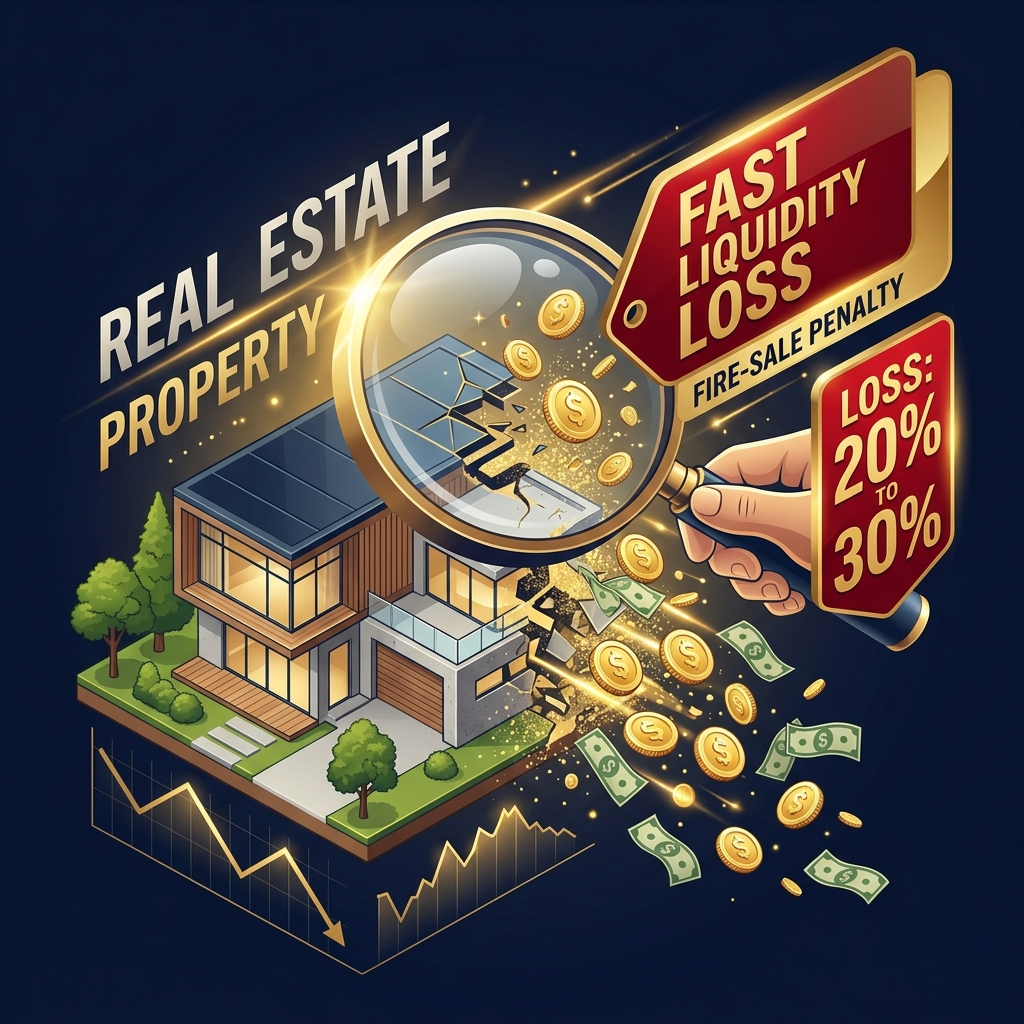
Theo nguyên lý hoạch định tài chính FIDT, việc dùng bất động sản để dự phòng rủi ro y tế là sai lầm cấu trúc lớn. Bất động sản có tính thanh khoản rất thấp. Khi cần tiền gấp để chữa bệnh, việc bán tháo tài sản trong vòng 1 tháng thường phải chịu phí phạt thanh khoản nhanh (Fire-sale penalty) chiết khấu từ 20% đến 30% giá trị. Trong khi đó, việc trích lập đòn bẩy bảo hiểm chỉ tốn khoảng 0.3% giá trị tài sản/năm để bảo vệ sự nguyên vẹn cho danh mục đầu tư.
"Nếu ngày mai cần đóng 500 triệu VNĐ viện phí gấp cho người thân, anh sẽ lấy tiền từ đâu?" - "Tôi có 2 lô đất ở Bình Dương và 1 căn nhà cho thuê đang có dòng tiền tốt, lo gì không xoay được tiền mặt!"
Đây là câu thoại kinh đoán tôi nghe được từ rất nhiều khách hàng có khối tài sản lớn (High-Net-Worth) trong các buổi khám sức khỏe tài chính (FHC). Sự tự tin vào việc "Bán tài sản chữa bệnh" là một ảo giác phổ biến. Đa phần mọi người đang nhầm lẫn sâu sắc giữa "Giá trị tài sản ghi trên giấy" và "Số tiền mặt sẵn có trong tay".
Dưới góc nhìn hoạch định tài chính độc lập tại FIDT, việc để trống tường lửa dự phòng y tế và tự vệ rủi ro bằng tài sản vật chất là một lỗi cấu trúc nghiêm trọng. Nó trực tiếp nuốt chửng thành quả tích lũy nhiều năm của gia đình thông qua một khái niệm tài chính chìm: Phí phạt thanh khoản nhanh (Fire-sale penalty).
Trong bài viết này, Nguyễn Ngọc Ưng sẽ phân tích định lượng cho bạn thấy cái giá tàn khốc của việc bán tháo tài sản trong cơn hoảng loạn y tế, và cách xây dựng một cấu trúc bảo vệ danh mục đầu tư khôn ngoan nhất.
1. Ảo Giác Thanh Khoản: Bất Động Sản Không Phải Là Thẻ ATM
Bản chất cốt lõi của bất động sản là tài sản đầu tư có tính thanh khoản thấp (low liquidity). Khi rủi ro sức khỏe ập đến (như tai nạn nghiêm trọng hoặc ung thư cần phẫu thuật khẩn cấp), các bệnh viện lớn hoặc trung tâm điều trị chuyên sâu yêu cầu tạm ứng viện phí bằng tiền mặt hoặc chuyển khoản ngay lập tức trong vòng 24 - 48 giờ.
Bất động sản của bạn dù trị giá 5 tỷ hay 10 tỷ VNĐ cũng không thể quy đổi sang tiền mặt chỉ sau một đêm:
- Quy trình tìm kiếm người mua, thương thảo giá cả thông thường kéo dài từ 3 đến 6 tháng.
- Các thủ tục công chứng, kê khai thuế chuyển nhượng, và giải ngân ngân hàng cần tối thiểu 15 - 20 ngày làm việc.
- Bạn không thể cắt một góc phòng khách hay vài mét vuông đất ra để bán lẻ cho bệnh viện. Bạn buộc phải thanh lý nguyên một tài sản lớn.
If cố chấp tự dự phòng rủi ro y tế bằng đất đai, bạn sẽ buộc phải đối mặt với hai sự đánh đổi tài chính tồi tệ: Hoặc chấp nhận vay nóng tín dụng đen lãi suất cắt cổ để đóng tiền trước rồi bán đất trả nợ sau; hoặc chấp nhận bán tống bán tháo tài sản dưới giá trị thực tế để lấy tiền mặt cứu mạng người thân.
2. Bài Toán Bán Đất Gấp Chữa Bệnh: Lượng Hóa Phí Phạt Ép Giá
Trong tài chính, Phí phạt thanh khoản nhanh (Fire-sale penalty) là khoản chênh lệch giữa giá trị bán gấp và giá trị thị trường của tài sản khi người bán bị rơi vào thế yếu (cần tiền khẩn cấp). Khi bạn rao bán một lô đất với thông điệp "bán gấp chữa bệnh", thị trường và những nhà đầu cơ lập tức nhận diện được sự cấp bách này và bắt đầu ép giá tàn nhẫn.
Mức chiết khấu ép giá thực tế dưới đây được lượng hóa dựa trên khảo sát dữ liệu giao dịch nhanh của các đơn vị độc lập (như FiinGroup/SSI Research) phối hợp với chỉ số giá bất động sản thứ cấp của Tổng cục Thống kê [1]:
Nhập giá trị tài sản và thời gian thanh lý để xem số tiền thực tế bạn bị bốc hơi.
Khoản tiền bị mất đi do ép giá (Fire-sale loss) thực chất chính là một khoản chi phí chìm tàn khốc. Nó lớn gấp hàng chục, hàng trăm lần so với tổng số tiền phí bảo hiểm bạn đóng trong cả cuộc đời. Việc tự gánh rủi ro bằng tài sản vật chất thực tế lại là phương án đắt đỏ và lãng phí nhất.
3. Bảo Hiểm Thực Chất Là Công Cụ Bảo Vệ Bất Động Sản
Nhiều nhà đầu tư bất động sản thường từ chối bảo hiểm vì cho rằng đó là sản phẩm tiêu hao, chôn vốn không sinh lời. Tuy nhiên, nếu nhìn dưới góc độ phân bổ lớp tài sản FIDT, bảo hiểm không phải là kênh đầu tư tăng trưởng. Nó là lớp tài sản phòng thủ cốt lõi (Lớp 1 - Phòng thủ).
Bản chất thực sự của bảo hiểm đối với người giàu là mua tính thanh khoản tức thời và bảo vệ giá trị nguyên vẹn cho Bất động sản.
Thay vì phải đối mặt với việc bốc hơi 1 tỷ VNĐ do bán đất gấp để lấy tiền chữa ung thư, bạn chỉ cần trích ra 20 triệu VNĐ/năm (tương đương 0.3% giá trị mảnh đất 5 tỷ) để chuyển giao toàn bộ rủi ro cho hãng bảo hiểm. Tìm hiểu thêm về cách tối ưu bảo hiểm bệnh lý nghiêm trọng để làm đòn bẩy tài chính. Khi có chẩn đoán bệnh lý nghiêm trọng, công ty bảo hiểm sẽ lập tức chi trả 1 cục tiền tươi thóc thật 1 tỷ VNĐ để bạn đóng viện phí. Mảnh đất 5 tỷ của bạn được giữ nguyên vẹn để tiếp tục tăng trưởng dài hạn, danh mục đầu tư không hề bị xáo trộn.
4. Giải Pháp Cấu Trúc: Thiết Lập Tường Lửa Phòng Thủ Chuẩn FIDT
Để không bao giờ rơi vào thế bị động phải thanh lý tài sản trong cơn hoảng loạn, cấu trúc hoạch định tài chính cá nhân tiêu chuẩn FIDT yêu cầu phân rã rõ ràng dòng tiền thành 2 khu vực:
- Quỹ dự phòng khẩn cấp (Lớp 1 - Phòng thủ): Duy trì từ 3 đến 6 tháng chi tiêu cơ bản bằng tiền mặt hoặc gửi tiết kiệm online ngắn hạn có tính thanh khoản cao để tự chi trả các ca ốm đau thông thường.
- Tường lửa Đòn bẩy bảo hiểm: Trích từ 5% đến 8% thu nhập năm để mua đòn bẩy bảo hiểm sinh mệnh và bảo hiểm bệnh lý nghiêm trọng (CI) hạn mức cao. Mức phí nhỏ này đóng vai trò bảo vệ sự sinh tồn cho toàn bộ khối tài sản lớn bên dưới.
Đầu tư bất động sản đô thị (Lớp 2 - Cân bằng) hay đất vùng ven (Lớp 3 - Tăng trưởng) là kênh tích lũy gia sản tuyệt vời. Nhưng bạn tuyệt đối không được dùng tài sản thuộc Lớp 2, Lớp 3 để thay thế cho Lớp 1 (Phòng thủ). Dưới lăng kính phân bổ lớp tài sản bảo hiểm FIDT, một cấu trúc tài chính vững chắc phải xây dựng từ móng (Lớp 1) lên ngọn.
Khi có tường lửa bảo vệ, bạn được hoàn toàn tự chủ tài chính: tự tin đưa người thân vào các bệnh viện tốt nhất để điều trị, được tiếp cận phác đồ y khoa hiện đại nhất (đọc thêm về lý do tại sao không nên mua bảo hiểm ngoại trú để tránh lãng phí dòng tiền) mà không phải băn khoăn xem tuần sau có bán được đất hay không.
5. Case Study: Cú Sốc Bán Tháo Đất Xưởng Của Gia Đình Anh Khánh
Case Study: Anh Khánh và Sự Cố Đất Xưởng Gấp
*(Thông tin cá nhân và địa điểm cụ thể đã được thay đổi để bảo mật quyền riêng tư của khách hàng theo tiêu chuẩn NDA)*
Trong một buổi review cơ cấu tài sản cho gia đình anh Khánh (chủ doanh nghiệp gỗ tại một tỉnh vùng ven TP.HCM), anh từng chia sẻ quan điểm không mua bảo hiểm nhân thọ vì đang sở hữu danh mục BĐS trị giá 15 tỷ VNĐ, bao gồm 1 mảnh đất xưởng cho thuê ở vùng ven. Anh tự tin: "Ốm đau gì thì mình bán phách cái đất xưởng đó đi là dư sức trang trải."
Bước ngoặt xảy ra khi vợ anh đột ngột mắc bệnh y khoa nghiêm trọng cần điều trị hóa trị đích kết hợp phẫu thuật gấp với chi phí dự kiến gần 1.2 tỷ VNĐ tại Singapore. Do dòng tiền của doanh nghiệp gỗ đang kẹt ở công nợ và hàng tồn kho, anh Khánh buộc phải rao bán gấp mảnh đất xưởng vốn được định giá thị trường là 4 tỷ VNĐ.
Để có tiền mặt chuyển khoản tạm ứng viện phí trong vòng 2 tuần, anh bắt buộc phải chấp nhận giao dịch với giá 2.9 tỷ VNĐ cho một nhóm đầu cơ tại địa phương (chịu mức phí phạt thanh khoản nhanh lên tới 27.5%, tương đương tổn thất ròng 1.1 tỷ VNĐ tiền mặt).
Phương án tái cơ cấu dòng tiền sau biến cố:
- Trích 28 triệu VNĐ/năm (chỉ bằng 2.5% số tiền anh vừa bị ép giá mất đi) thiết lập gói bảo hiểm bệnh lý nghiêm trọng hạn mức 1.5 tỷ VNĐ cho bản thân anh và thẻ sức khỏe nội trú VIP cho cả gia đình.
- Quy hoạch lại phần thặng dư dòng tiền từ kinh doanh, dồn 20% vào quỹ mở cổ phiếu để tạo tính thanh khoản dự phòng trung hạn.
- Rà soát và thực hiện chiến lược quản lý danh mục BĐS nhiều căn để tối ưu hóa tính thanh khoản cho toàn gia sản.
Kết luận: Anh Khánh ngậm ngùi thừa nhận: "Nếu trước đây anh chịu bỏ ra 28 triệu mua bảo hiểm thì đã giữ được mảnh đất xưởng nguyên vẹn. Tự gánh rủi ro bằng đất đai thực chất đắt đỏ quá em ạ."
Những Câu Hỏi Thường Gặp Về Tính Thanh Khoản Tài Sản
Quy Hoạch Gia Sản: Hãy Để Tài Sản Tấn Công Đi Tấn Công
Bất động sản hay cổ phiếu là những chiến binh tuyệt vời trên mặt trận tấn công tài sản. Nhưng một đội bóng muốn vô địch thì không thể chỉ có các tiền đạo xuất sắc mà không có thủ môn hay hậu vệ ở sân nhà.
Là một Nhà Hoạch Định Tài Chính Cá Nhân, FIDT hoạt động theo mô hình tư vấn Fee-based, tôi sống bằng chất xám tư vấn và sự chính trực. Tôi không đại diện cho bất kỳ công ty bảo hiểm nào để thúc ép bạn mua gói sản phẩm. Nhiệm vụ của tôi là giúp bạn rà soát lại cấu trúc tài sản, phát hiện ra các lỗ hổng thanh khoản nguy hiểm và may đo giải pháp bảo vệ rẻ nhất, tối ưu nhất với dòng tiền hiện tại.
Bất Động Sản Của Bạn Đã Có
Tường Lửa Bảo Vệ Chưa?
Hãy dành 45 phút cho một buổi rà soát sức khỏe tài chính (FHC) 1:1 độc lập. Tôi sẽ cùng bạn kiểm toán chéo danh mục đầu tư, tính toán lỗ hổng thanh khoản y tế và thiết lập tường lửa bảo vệ gia sản tối ưu nhất.
Hoạch định trung lập · Tối ưu hóa hiệu năng vốn · Không ép mua sản phẩm