Trang chủ Bảo hiểm Ma trận TARA
Công cụ tự đánh giá · Chuẩn FIDT · Miễn phí
⚖️

Tôi có đang mua bảo hiểm
đúng chỗ không?

Đặt từng rủi ro vào đúng ô trong Ma trận TARA. Biết ngay rủi ro nào cần bảo hiểm, nào tự xử lý được, nào nên tránh hoàn toàn.

4Phương án xử lý rủi ro
10Tình huống thực tế
5 phútHoàn toàn miễn phí
Nguyễn Ngọc Ưng
Nguyễn Ngọc Ưng Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Không bán hàng trong công cụ này
Dựa nguyên bản trên FIDT 14
Kết quả thay đổi theo từng người
Không cần đăng ký hay email
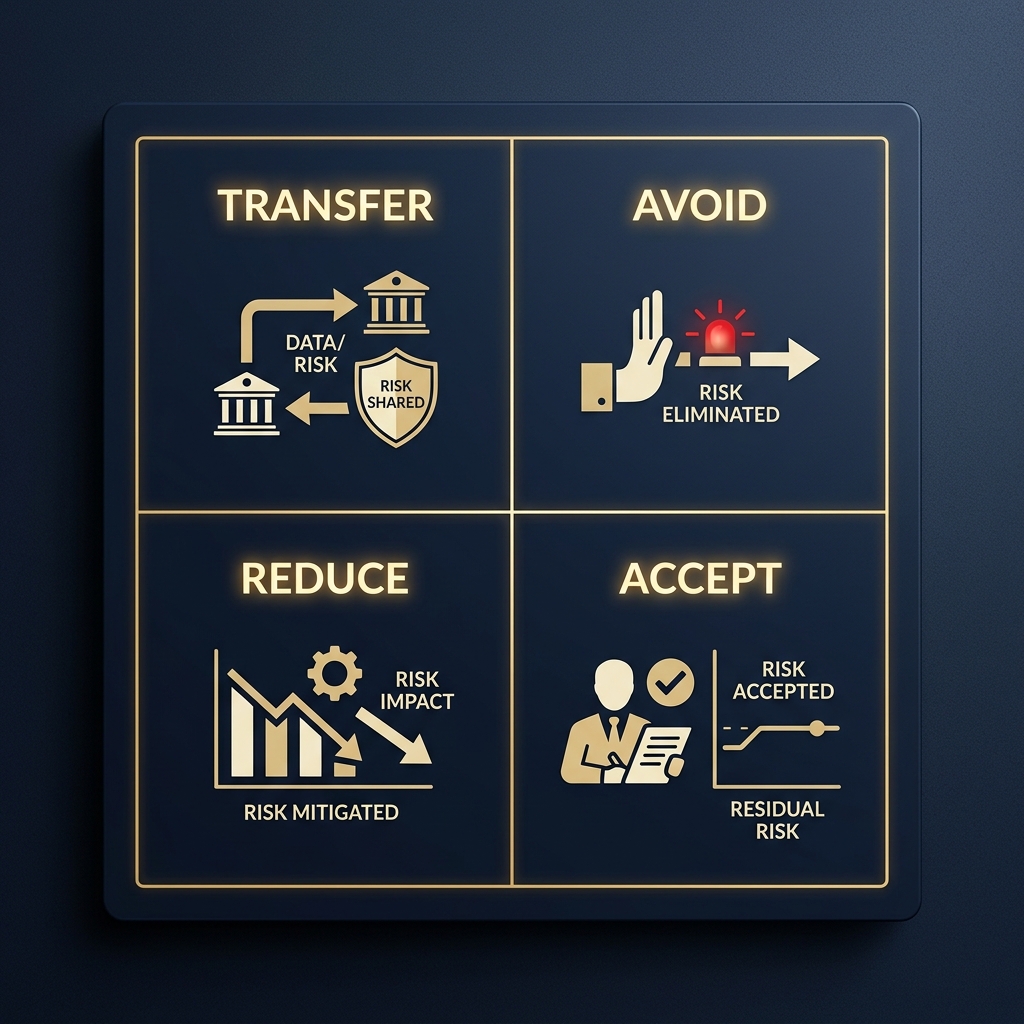
Một bản đồ ma trận lưới 2x2 bằng kim loại màu navy, các ô ranh giới sáng màu gold biểu thị các vùng quản lý rủi ro TARA (Transfer, Avoid, Reduce, Accept) - Nguyễn Ngọc Ưng
Nền Tảng · FIDT 14 · Mục 1.4

Ma trận TARA –
bản đồ tư duy trước khi mua bất kỳ bảo hiểm nào

Trước khi quyết định mua hay không mua bảo hiểm, câu hỏi đúng là: rủi ro này thuộc ô nào trong ma trận 2×2 dưới đây? Mỗi ô có một phương án xử lý tối ưu riêng – dùng sai công cụ là lãng phí tiền.

📊 MA TRẬN PHÂN LOẠI & QUẢN TRỊ RỦI RO TARA
MỨC ĐỘ THIỆT HẠI TÀI CHÍNH TẦN SUẤT XẢY RA BIẾN CỐ CAO THẤP THẤP (Hiếm gặp) CAO (Thường xuyên) T TRANSFER (Chuyển giao) 🛡️ Sân chơi của Bảo hiểm Ví dụ: Bệnh hiểm nghèo, qua đời, tai nạn lớn. Hành động: Trích 5-8% thu nhập chuyển sang bảo hiểm. A AVOID (Né tránh) 🚫 Ngừng thực hiện hoạt động Ví dụ: Cờ bạc, đua xe, đầu tư mạo hiểm mù quáng. Hành động: Dừng tham gia, triệt tiêu nguồn gốc rủi ro. A ACCEPT (Chấp nhận) 💵 Tự gánh bằng Quỹ dự phòng Ví dụ: Cảm cúm, mất đồ nhỏ, hỏng xe nhẹ. Hành động: Chi trả trực tiếp bằng Quỹ khẩn cấp. R REDUCE (Giảm thiểu) 🛡️ Phòng ngừa & Giảm thiểu Ví dụ: Lắp thiết bị báo cháy, khám sức khỏe định kỳ. Hành động: Lập rào chắn, lắp camera, giảm tần suất hại.
Mức độ ảnh hưởng →
T · Transfer
Chuyển giao
Tần suất Thấp · Ảnh hưởng Lớn

Rủi ro hiếm xảy ra nhưng tổn thất vượt xa khả năng tự xử lý. Bắt buộc chuyển giao cho bên thứ ba gánh.

✦ Sân chơi của bảo hiểm
A · Avoid
Né tránh
Tần suất Cao · Ảnh hưởng Lớn

Hành động có rủi ro cao và hậu quả nghiêm trọng. Quyết định đúng là không tham gia, không phải mua bảo hiểm.

✦ Chi phí cơ hội nếu né tránh
R · Reduce
Giảm thiểu
Tần suất Cao · Ảnh hưởng Nhỏ

Dùng biện pháp phòng ngừa để giảm số lần xảy ra hoặc giảm nhẹ hậu quả. Kiểm soát từ bên trong.

✦ Chi phí: đầu tư phòng ngừa
A · Accept
Chấp nhận
Tần suất Thấp · Ảnh hưởng Nhỏ

Bạn đủ tiềm lực tài chính để tự xử lý. Mua bảo hiểm cho loại rủi ro này là lãng phí dòng tiền.

✦ Chi phí: quỹ khẩn cấp
← Tần suất thấp  |  Tần suất cao →
Nguyên lý then chốt từ FIDT: "Mọi phương án quản trị rủi ro đều có chi phí đi kèm. Chọn Né tránh thì mất chi phí cơ hội. Chọn Chuyển giao thì trả phí bảo hiểm. Không có cách xử lý rủi ro nào là miễn phí – câu hỏi là bạn muốn trả loại chi phí nào."
Nguyên Tắc Vàng · FIDT 14 · Mục 1.5

"3 Không" để quyết định đúng
trước khi đánh giá bất kỳ rủi ro nào

Ba kim chỉ nam này áp dụng cho mọi quyết định tài chính – không chỉ bảo hiểm. Nắm vững 3 nguyên tắc này trước khi đánh giá worksheet bên dưới.

1
Không mạo hiểm nhiều hơn mức có thể mất Tổn thất nhỏ nằm trong tầm xử lý thì tự lo. Tổn thất vượt quá sức chịu đựng tài chính – bắt buộc phải chuyển giao. Đây là ranh giới phân biệt ô Transfer và ô Accept. Ứng dụng thực tế: Nền tảng của kỹ thuật Stop-loss khi đầu tư chứng khoán – thiết lập biên độ rủi ro tối đa cho phép trước khi vào lệnh.
2
Không dấn thân khi xác suất rủi ro quá cao Cân nhắc xác suất. Nếu một hành động có rủi ro quá cao, "Né tránh" là lựa chọn khôn ngoan hơn cố chấp. Đây không phải nhút nhát – đây là quyết định có tính toán. Ứng dụng thực tế: Mở tiệm nữ trang ở khu vực an ninh bất ổn – ngay cả bảo hiểm cũng từ chối hoặc tính phí phi lý vì bản thân rủi ro đã quá cao.
3
Không tiếc khoản nhỏ để bảo vệ tài sản khổng lồ Để bảo vệ tài sản hàng tỷ đồng hoặc những thứ không thể đo bằng tiền như sinh mạng, trích ra 5–8% thu nhập năm là quyết định khôn ngoan nhất. Phí bảo hiểm là đòn bẩy tài chính rẻ nhất hiện có. Ứng dụng thực tế: Mua siêu xe 10 tỷ mà tiếc mua hệ thống phanh an toàn – đó mới là sự lãng phí thật sự. Phí bảo hiểm không phải "tiền mất đi" mà là đòn bẩy khóa chặt rủi ro thảm khốc.
Worksheet Tương Tác · 10 Tình Huống Thực Tế

Đặt rủi ro của bạn
vào đúng ô trong ma trận

Cách dùng: Với mỗi tình huống, hãy chọn mức độ tần suất và ảnh hưởng theo hoàn cảnh của riêng bạn. Công cụ tự động xác định ô TARA và cho bạn biết phương án phù hợp nhất.

Lưu ý quan trọng từ FIDT: Ma trận TARA mang tính cá nhân hóa cao – cùng một rủi ro, người trẻ khỏe và người cao tuổi sẽ có kết quả phân loại khác nhau. Đừng chọn theo mặc định – hãy đánh giá thật theo hoàn cảnh của bạn.
Chưa đánh giá · Bắt đầu từ tình huống đầu tiên
Kết quả phân tích TARA của bạn
Tránh Bẫy Phổ Biến

Dùng bảo hiểm sai ô TARA
lãng phí mà vẫn thiếu bảo vệ

Sai lầm không phải là không mua bảo hiểm, mà là mua nhầm chỗ: dùng ngân sách cho ô Reduce và Accept, trong khi ô Transfer – nơi bảo hiểm thực sự có ý nghĩa – vẫn bỏ trống.

❌ Tư duy sai – phổ biến
Mua gói "bao trọn gói" cả cảm cúm, đau đầu để "gỡ vốn"
Chi phí lớn cho ô Accept, bỏ trống ô Transfer
"Có 5 tỷ tiết kiệm rồi, tự lo được" – không tính Double Loss
So sánh lãi suất bảo hiểm với đầu tư – sai loại rủi ro
✓ Tư duy đúng – theo FIDT
Tập trung bảo hiểm vào ô Transfer: bệnh hiểm nghèo, sinh mạng, mất thu nhập
Ô Accept: quỹ khẩn cấp 3–6 tháng thu nhập tự xử lý
Ô Reduce: tập thể dục, ăn uống lành mạnh, PCCC phòng ngừa
Phí bảo hiểm 5–8% thu nhập năm – đủ bảo vệ, không ảnh hưởng đầu tư
Câu Hỏi Thường Gặp

Những câu hỏi hay gặp nhất
về TARA và bảo hiểm

Ma trận TARA là gì trong quản trị rủi ro tài chính? +
TARA là khung phân loại rủi ro theo 2 trục: Tần suất xảy ra và Mức độ ảnh hưởng tài chính. Gồm 4 phương án: Transfer (Chuyển giao – sân chơi của bảo hiểm), Avoid (Né tránh), Reduce (Giảm thiểu), Accept (Chấp nhận tự xử lý). Theo chuẩn FIDT, chỉ nên dùng bảo hiểm cho ô Transfer: tần suất thấp, ảnh hưởng lớn.
Tôi có đang mua bảo hiểm sai chỗ không? +
Sai lầm phổ biến nhất là dùng ngân sách bảo hiểm cho ô Accept (cảm cúm, trầy xước) hoặc ô Reduce (rủi ro có thể phòng ngừa), trong khi bỏ trống ô Transfer như bệnh hiểm nghèo, tử vong, mất khả năng lao động. Ma trận TARA giúp bạn phân loại đúng từng loại rủi ro.
Vùng phí bảo hiểm hợp lý theo chuẩn FIDT là bao nhiêu? +
Theo chuẩn FIDT, phí bảo hiểm nên nằm trong vùng 5–8% thu nhập năm. Tối đa không vượt 10%. Vùng này đủ bảo vệ các rủi ro Transfer quan trọng mà không ảnh hưởng đến dòng tiền đầu tư.
Rủi ro bệnh hiểm nghèo thuộc ô nào trong TARA? +
Bệnh hiểm nghèo thuộc ô Transfer: tần suất thấp nhưng ảnh hưởng tài chính cực lớn – có thể tiêu tốn 330% thu nhập năm theo Swiss Re 2024. Đây là rủi ro bắt buộc phải chuyển giao cho bảo hiểm.
Rủi ro đầu tư thua lỗ có thể mua bảo hiểm không? +
Không. Thua lỗ đầu tư là Rủi ro Đầu cơ (Speculative Risk) – có thể sinh lời hoặc thua lỗ. Bảo hiểm CHỈ bảo vệ Rủi ro Thuần túy (chỉ có tổn thất, không có khả năng sinh lời). Phương án đúng cho rủi ro đầu tư là Stop-loss, đa dạng hóa danh mục, hoặc Avoid nếu vượt mức chịu đựng.
Tại sao bảo hiểm y tế có tỷ lệ đồng chi trả (co-payment)? +
Đồng chi trả (co-payment) là cơ chế kiểm soát Morale Hazard – ngăn việc dùng bảo hiểm một cách lãng phí (khám bệnh không cần thiết). Nếu bảo hiểm chi trả 100%, tâm lý ỷ lại làm tăng chi phí y tế, dẫn đến tăng phí bảo hiểm cho tất cả mọi người. Đây là cơ chế bảo vệ quỹ chung, không phải bẫy.
3 nguyên tắc vàng trong quản trị rủi ro tài chính là gì? +
Theo chuẩn FIDT: (1) Không mạo hiểm nhiều hơn mức có thể mất – nền tảng của Stop-loss; (2) Không dấn thân khi xác suất rủi ro quá cao – né tránh đôi khi là quyết định khôn ngoan nhất; (3) Không tiếc khoản nhỏ để bảo vệ tài sản khổng lồ – phí bảo hiểm 5–8% thu nhập là đòn bẩy tài chính rẻ nhất để bảo vệ toàn bộ gia sản.

Biết ô TARA rồi – bước tiếp: tính chính xác mệnh giá bảo hiểm cần thiết
Công cụ FHC tính Protection Gap theo số liệu thật của gia đình bạn · 5 phút · Miễn phí
Đặt buổi FHC 1:1 miễn phí

Đã biết ô TARA –
cần ai tính toán con số chính xác?

TARA cho bạn biết rủi ro nào cần bảo hiểm. Nhưng mệnh giá bao nhiêu? Phí bao nhiêu là tối ưu 5–8%? Sản phẩm nào phù hợp? Đó là việc của buổi FHC 45 phút.

Không bán sản phẩm · Không ép doanh số · Toán học và Logic
📊 Chuẩn FIDT Wealth Master 🔒 Không bán sự sợ hãi 💰 Tối ưu phí 5–8% ✅ Cá nhân hóa 100%

Muốn kết hợp đánh giá TARA với chi phí thuế và thu nhập gia đình? Xem thêm Ebook Thuế TNCN & Gia đình.

45 phút · Miễn phí · Không ràng buộc

Đọc thêm từ nguyenngocung.com
Hoàn tất TARA rồi – đã đến lúc đưa kết quả vào kế hoạch thực tế. Đặt buổi FHC miễn phí để kiểm toán bảo hiểm và mệnh giá phí 5–8%.
Đặt buổi FHC 1:1 miễn phí