
Nuôi dạy con cái tại đô thị Việt Nam là khoản chi lớn nhất đời người. Để thực hiện kế hoạch FIRE an toàn khi có con nhỏ, cha mẹ bắt buộc phải chạy song song hai quỹ tài chính độc lập: Quỹ Hưu Trí (dòng tiền vô hạn cho cha mẹ) và Quỹ Học Vấn (số tiền hữu hạn chi cho con đến 22 tuổi), tránh sự nhập nhèm dẫn đến vỡ nợ hưu trí sớm.
1. Biến Số Con Nhỏ Thay Đổi Số FIRE Như Thế Nào?
Trong trào lưu FIRE thế giới, many người trẻ độc thân tính toán số hưu trí rất dễ dàng bằng quy tắc 4% (hoặc 3% - 3.5% an toàn tại Việt Nam). Nhưng khi lập gia đình và có con, mọi thứ phức tạp hơn gấp nhiều lần.
Bạn mơ ước nghỉ hưu ở tuổi 40 và cùng con tận hưởng tuổi thơ? Giấc mơ đó rất đẹp, nhưng dưới lăng kính của một Nhà Hoạch Định Tài Chính Cá Nhân, FIDT, nếu bạn mang công thức FIRE của người độc thân áp dụng cho gia đình có con nhỏ, bạn đang tự cài bom nổ chậm vào gia sản của mình. Hãy đối mặt với 3 sự thật toán học chuẩn FIDT mà các bảng tính trên mạng không bao giờ cảnh báo bạn:
- 🧨 1. Kẻ Hủy Diệt Mang Tên "Lạm Phát Giáo Dục Kép" (10%/năm): Bạn tính nhẩm học phí đại học cho con chỉ tốn 2 tỷ đồng? Sai lầm chí mạng! Lạm phát sinh hoạt là 4%, nhưng lạm phát giáo dục tại Việt Nam luôn neo ở mức 10%/năm. Nếu dùng Toán học Tài chính (TVM) để dự phóng, con số 2-3 tỷ hôm nay sẽ phình to thành 5-7 tỷ đồng khi con bạn 18 tuổi. Bỏ quên biến số này, quỹ FIRE của bạn sẽ bị "hút cạn máu" để trả học phí.
- 🏚 2. Căn Bệnh "Xây Nhà Từ Nóc" (Mua bảo hiểm sai người): Bạn chắt bóp mua gói bảo hiểm 30 triệu/năm cho đứa con 3 tuổi để làm "quỹ học vấn", nhưng bản thân bạn (cỗ máy in tiền) lại không có hợp đồng bảo vệ sinh mạng nào? Đây là định nghĩa của việc 'Xây nhà từ nóc'. Nếu trụ cột gục ngã, ai sẽ là người đóng phí tiếp cho đứa trẻ? Giới tinh hoa không làm vậy. Họ dùng chiến lược "Mua kỳ hạn, Đầu tư phần còn lại" (Buy Term, Invest the Rest): Mua bảo hiểm nhân thọ cho bố mẹ với phí cực rẻ, số dư còn lại đem đi đầu tư Lãi kép.
- 📉 3. Bất Tương Xứng Thanh Khoản & Rủi Ro Điểm Rơi: Nếu bạn ném toàn bộ quỹ đại học của con vào Cổ phiếu hay Đất nền, điều gì sẽ xảy ra nếu năm con bạn đúng 18 tuổi nhập học, thị trường chứng khoán sập 30%? Bạn sẽ buộc phải bán tháo tài sản ở vùng đáy. Trong quản trị gia sản, bạn phải dùng "Lộ trình trượt" (Glide Path) để chuyển dần tài sản về Tiền gửi/Trái phiếu an toàn khi con tiệm cận tuổi đại học, quản trị rủi ro chuỗi kết quả!
📋 Case Study Thực Tế: Tách Bạch Quỹ Giáo Dục Học Đường Tránh Sandwich Generation
Nhân vật: Vợ chồng anh Nam & chị Vy (36 tuổi, Hà Nội) có 1 con trai 5 tuổi (danh tính ẩn).
Bối cảnh ban đầu: Anh chị lập kế hoạch FIRE với mục tiêu 8 tỷ đồng. Ban đầu, họ dự định tích lũy gộp chung toàn bộ tài sản vào một giỏ hưu trí duy nhất, đồng thời dự tính sẽ rút tiền từ giỏ này để đóng học phí đại học quốc tế hoặc du học cho con khi con tròn 18 tuổi.
Vấn đề: Khi tầm soát sức khỏe tài chính FHC với Nguyễn Ngọc Ưng, Ngọc Ưng đã chạy Trình giả lập gia sản. Nếu con học đại học quốc tế với chi phí ~1.5 tỷ đồng cho 4 năm, cộng với lạm phát giáo dục thực tế neo cao (7-10%/năm), việc rút gốc 1.5 tỷ đồng đúng thời điểm hưu trí sẽ bóp nghẹt lãi kép dòng tiền của cha mẹ. Quỹ hưu trí 8 tỷ sẽ nhanh chóng cạn kiệt ở tuổi 62, đẩy anh chị vào tình thế phải phụ thuộc tài chính ngược lại vào con cái.
💡 Giải pháp phân bổ: Anh chị đã quyết định tách bạch: Lập Quỹ Giáo Dục riêng 2 tỷ đồng (đầu tư CCQ ETF để tận dụng lãi kép dài hạn 11%/năm [Ước lượng] của thị trường) và giữ nguyên Quỹ Hưu Trí độc lập 6.5 tỷ đồng để tạo dòng tiền sinh hoạt an toàn. Quyết định tách bạch này bảo vệ cả tự do của cha mẹ lẫn lộ trình học vấn của con.
📚 Lời khuyên Hoạch định bổ sung cho Cha mẹ:
Để xác định chính xác số tiền cần chuẩn bị cho quỹ học vấn mà không gây tổn hại đến dòng tiền hưu trí dài hạn, cha mẹ nên bắt đầu bằng việc stress-test ngân sách học tập. Một quyết định chọn hệ học sai lầm ở tuổi tiểu học có thể làm lệch hướng hoàn toàn kế hoạch chuẩn bị tuổi già của bạn.
2. Chiến Lược 2 Quỹ Độc Lập Tránh "Xâm Phạm" Vốn Hưu Trí
Quy tắc hoạch định tài chính chuẩn mực của FIDT yêu cầu phân rã rõ ràng hai quỹ này. Đối với các gia đình đang gánh vác trách nhiệm kép phụng dưỡng cha mẹ già và nuôi con nhỏ, việc phân tách này càng khắt khe hơn thông qua kế hoạch FIRE cho gia đình gánh nặng kép. Đồng thời, khi hoạch định dòng tiền tích lũy cho con, cha mẹ cũng cần lưu ý tối ưu hóa nghĩa vụ thuế thu nhập cá nhân thông qua việc đăng ký người phụ thuộc là con dưới 18 tuổi (hoặc trên 18 tuổi đang học đại học có thu nhập không quá 1 triệu đồng/tháng) để được hưởng mức giảm trừ gia cảnh 6.2 triệu đồng/tháng theo quy định tại Luật Thuế Thu nhập cá nhân (áp dụng cho kỳ tính thuế năm 2026), giúp gia tăng dòng tiền thặng dư hàng tháng.
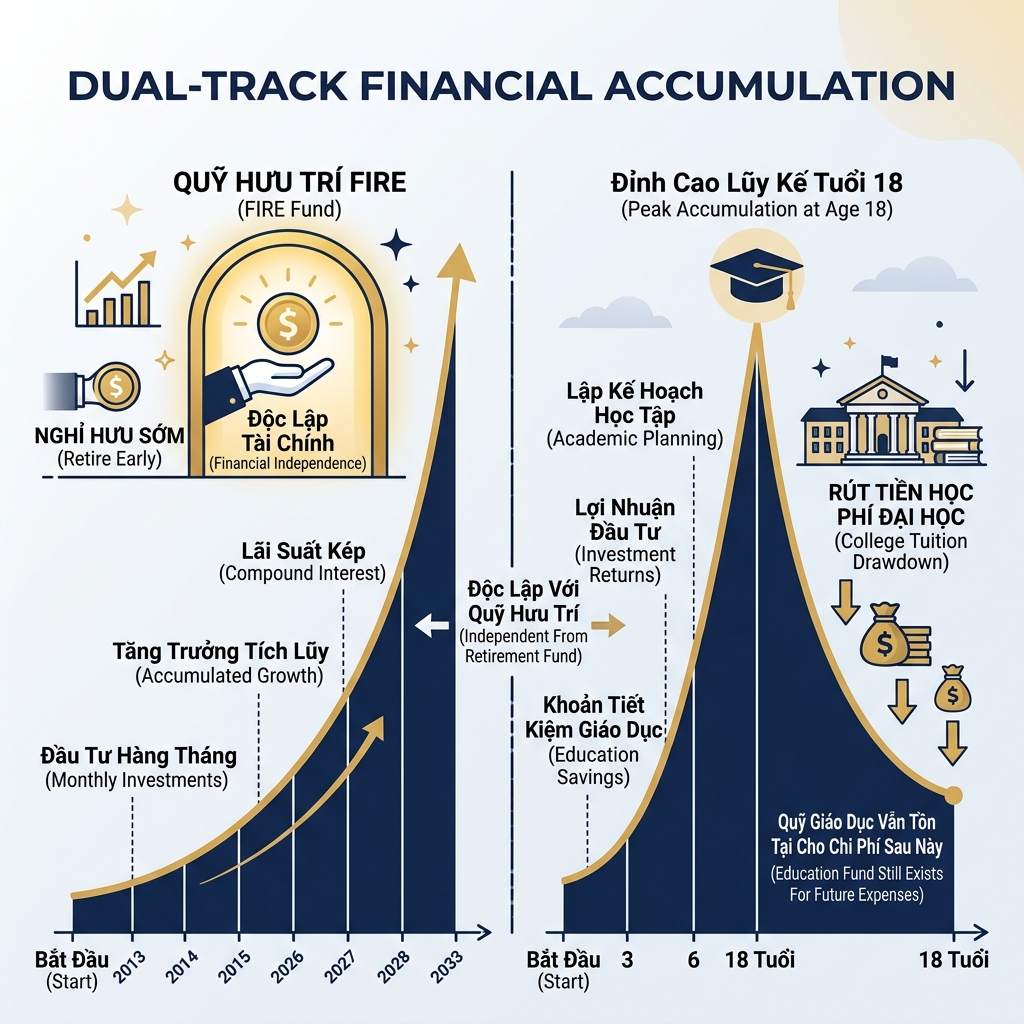
Quỹ 1: Quỹ Học Vấn Của Con (Số tiền hữu hạn, tiêu ròng)
Đây là số tiền có kỳ hạn xác định (ví dụ: cần chuẩn bị 5 tỷ khi con tròn 18 tuổi). Quỹ này hoạt động theo cơ chế tích lũy tăng trưởng (Lớp 3 - CCQ ETF đạt kỳ vọng dài hạn 11%/năm [Ước lượng] dựa trên VN-Index lịch sử theo HNX/Fiinpro) và sẽ bị tiêu hết dần (rút ròng) từ năm con 18 đến 22 tuổi. Sau tuổi 22, quỹ này tự động biến mất.
Quỹ 2: Quỹ Hưu Trí Của Cha Mẹ (Dòng tiền vô hạn, bảo toàn vốn)
Là số tiền mục tiêu cần để tạo ra dòng tiền đều đặn nuôi sống cha mẹ suốt đời thông qua các lớp tài sản tạo thu nhập (Lớp 1, 2, 3, 5). Số vốn này tuyệt đối không được rút gốc ra để đóng học phí cho con.
3. Quy Tắc 15 Năm & Lộ Trình Trượt Học Vấn (Glide Path) Chuẩn FIDT
Hoạch định quỹ học vấn cho con có một đặc thù rất lớn: Thời gian con vào đại học là một điểm mốc cố định không thể trì hoãn. Không giống như việc nghỉ hưu (bạn có thể lùi lại 1-2 năm nếu thị trường sụt giảm), con bạn bắt buộc phải nhập học đúng năm 18 tuổi. Do đó, việc áp dụng Quy tắc 15 năm và thiết lập Lộ trình trượt phân bổ tài sản (Tuition Glide Path) là bắt buộc để quản trị rủi ro chuỗi lợi suất.
Quy tắc 15 năm (FIDT Rule) cho Quỹ học vấn
Theo phương pháp luận FIDT, nếu bạn bắt đầu tích lũy cho con từ khi con còn nhỏ (dưới 3 tuổi), bạn có một lợi thế lớn về thời gian là trên 15 năm trước khi con bước vào đại học.
Quy tắc 15 năm chỉ ra rằng: Với chu kỳ thời gian dài từ 15 năm trở lên, xác suất chịu thua lỗ ròng từ thị trường chứng khoán (như việc đầu tư vào rổ cổ phiếu tăng trưởng hoặc CCQ ETF Lớp 3) là tiệm cận 0%, đồng thời mang lại tỷ suất sinh lời vượt trội so với gửi tiết kiệm. Do đó, trong giai đoạn đầu tiên (khi thời gian chuẩn bị còn trên 15 năm), bạn có thể tự tin phân bổ 100% dòng tiền thặng dư vào rổ tài sản tăng trưởng (Lớp 3) để tối đa hóa sức mạnh của lãi kép.
Lộ trình trượt học vấn (Tuition Glide Path) chi tiết theo độ tuổi
Khi thời điểm nhập học cận kề, mức độ chấp nhận rủi ro của quỹ học vấn phải giảm dần. FIDT thiết lập lộ trình trượt phân bổ tài sản chi tiết theo độ tuổi của con để bảo vệ thành quả tích lũy:
| Độ tuổi của con | Giai đoạn chuẩn bị | Tỷ lệ phân bổ tài sản | Hành động hoạch định cốt lõi |
|---|---|---|---|
| Dưới 12 tuổi | Tích lũy & Tăng trưởng | 100% Cổ phiếu (Lớp 3 - CCQ ETF/Quỹ mở cổ phiếu) | Tập trung gia tăng số lượng chứng chỉ quỹ. Tận dụng biến động thị trường để mua tích sản định kỳ (DCA) giá rẻ. |
| Từ 12 đến 15 tuổi | Cân bằng & Tái cấu trúc | 70% Cổ phiếu + 30% Trái phiếu/Tiền gửi (Lớp 2, Lớp 1) | Bắt đầu hiện thực hóa một phần lợi nhuận. Chuyển 30% danh mục sang các tài sản phòng thủ để tạo bộ đệm an toàn. |
| Từ 15 đến 18 tuổi | Bảo toàn & Phòng vệ | 30% Cổ phiếu + 70% Trái phiếu/Tiền gửi (Lớp 2, Lớp 1) | Bảo vệ thành quả tích lũy. Tăng mạnh tỷ trọng Lớp 1 và Lớp 2 để đảm bảo quỹ không bị sụt giảm nếu thị trường chứng khoán rơi vào chu kỳ gấu ngay trước khi con nhập học. |
| Từ 18 đến 22 tuổi | Rút tiền & Chi dùng | 100% Defensive (Tiền gửi thanh khoản Lớp 1 / BH Cash value) | Chuyển toàn bộ tiền đóng học phí 4 năm vào tài khoản thanh khoản an toàn. Thực hiện rút dần thanh toán học phí từng kỳ học mà không phải lo nghĩ về biến động của sàn chứng khoán. |
Bằng cách tuân thủ Tuition Glide Path này, bạn sẽ không bao giờ rơi vào bi kịch buộc phải bán tháo 30% danh mục cổ phiếu ở vùng đáy của thị trường chứng khoán để lấy tiền đóng học phí cho con đúng năm 18 tuổi.
4. Công Cụ Giả Lập Tích Lũy Quỹ Giáo Dục Cho Con
Hãy dùng công cụ tính dưới đây để đo lường số tiền cần đầu tư tích lũy hàng tháng cho con học đại học.
🧮 Giả Lập Lộ Trình Tích Lũy Giáo Dục
Kế hoạch tài chính cá nhân hóa giúp bạn không phạm vào quỹ hưu trí.
* Công cụ giả lập dựa trên tỷ suất sinh lời lịch sử giả định. Lợi nhuận thực tế phụ thuộc biến động thị trường và không được cam kết trước.
5. 3 Rủi Ro Vĩ Mô & Di Sản Mà Phụ Huynh Thường Bỏ Quên
Nếu bạn nghĩ chuẩn bị đủ tiền học phí và tiền sinh hoạt là có thể an tâm FIRE cùng con, bạn đang bỏ qua 3 rủi ro tàn khốc nhất mà giới Quản lý gia sản (Wealth Management) luôn phải thiết lập rào chắn:
- 🌪️ 1. Bẫy "Lạm phát lối sống học đường" (Hội chứng sợ thua kém): Bạn tính toán học phí trường tư là 200 triệu/năm, nhưng bạn quên tính chi phí của "Áp lực đồng trang lứa" (Keeping up with others). Các chuyến trại hè quốc tế, học năng khiếu, trại hè, sinh nhật sang chảnh cùng bạn bè. Bẫy tâm lý sợ con thua kém sẽ liên tục ép bạn phá vỡ ngân sách. Bạn cần nhớ nguyên tắc: "Tiết kiệm là khoảng cách giữa thu nhập và cái TÔI" để chia tách ranh giới rõ ràng, không để tình yêu thương mù quáng nuốt trọn quỹ hưu trí.
- 🏥 2. Đứt gãy Lưới an sinh & Cú sốc Y tế (Dữ liệu Swiss Re): Nghỉ hưu sớm đồng nghĩa với việc bạn tự tay tước đi gói Bảo hiểm sức khỏe của doanh nghiệp cho cả nhà. Theo thống kê của Swiss Re, một biến cố y tế nghiêm trọng tại Việt Nam có thể quét sạch lượng tiền tương đương 330% thu nhập năm (tương đương 3.5 năm chi tiêu của gia đình). Nếu con ốm đau đúng vào năm kinh tế suy thoái, bạn sẽ buộc phải bán tháo cổ phiếu, đất đai ở vùng đáy để trả viện phí, phá vỡ lãi kép danh mục đầu tư.
- ⚖️ 3. Quản trị Di sản: Ai sẽ bảo vệ con khi bạn vắng mặt? Bạn cày cuốc xây dựng quỹ FIRE 15 tỷ đồng cho gia đình. Nhưng hãy đặt một câu hỏi tàn nhẫn: Nếu biến cố lớn nhất xảy ra và cả hai vợ chồng không thể đồng hành cùng con đến lúc trưởng thành, khối tài sản đó sẽ đi về đâu? Giới tinh hoa không bao giờ để tài sản rơi vào trạng thái vô định. Họ thiết lập Di chúc và cơ chế Giám hộ/Tín thác để đảm bảo dòng tiền 15 tỷ đó chỉ được giải ngân đúng mục đích học hành và sinh sống cho con.
Bạn Có Đang Đánh Cược Tương Lai Của Con?
Nuôi con và Nghỉ hưu sớm là một phương trình bậc cao với hàng chục biến số đan chéo. Bảng tính Excel tự nhẩm của bạn KHÔNG THỂ giải quyết được sự giằng xé giữa Quỹ hưu trí và Quỹ học vấn!
Hãy mang bức tranh tài chính của gia đình bạn đến Bàn Tròn Tầm Soát Sức Khỏe Tài Chính (FHC 1:1). Với Phí kỷ luật 300.000 VNĐ, Ngọc Ưng sẽ nạp dữ liệu của bạn vào hệ thống Wealth Simulator để chạy mô phỏng TVM lạm phát giáo dục 10% [Ước lượng], tầm soát bảo hiểm loại bỏ "xây nhà từ nóc" và Stress-test lộ trình FIRE phù hợp.
👉 ĐẶT LỊCH FHC: THIẾT LẬP BẢN ĐỒ FIRE & QUỸ GIÁO DỤC CHO CONCâu Hỏi Thường Gặp (FAQ)
Tại sao con nhỏ lại thay đổi số mục tiêu hưu trí FIRE?
Số hưu trí FIRE chuẩn chỉ dựa trên chi tiêu của cha mẹ. Tuy nhiên, chi phí nuôi dạy và giáo dục con (từ 1 tỷ đến 15 tỷ đồng mỗi con tùy thuộc vào việc học trường công, trường tư hay du học nước ngoài) là chi phí hữu hạn và tăng nhanh theo tuổi, khiến số hưu trí gốc của bạn nhanh chóng bị thâm hụt nếu không lập quỹ riêng.
Nên tách biệt Quỹ Hưu trí và Quỹ Giáo dục như thế nào?
Bạn phải tính toán hai mục tiêu độc lập. Quỹ Giáo dục cho con là số tiền hữu hạn sẽ chi hết khi con 22 tuổi. Quỹ Hưu trí là số vốn vô hạn tạo dòng tiền nuôi sống cha mẹ suốt đời. Không được dùng Quỹ Hưu trí Lớp 1/Lớp 2 để chi trả đột xuất cho việc đi du học của con.
Nên đầu tư vào đâu để chuẩn bị Quỹ Giáo dục dài hạn?
Với kỳ hạn 10-18 năm trước khi con vào đại học, bạn nên phân bổ vốn định kỳ hàng tháng vào Lớp 3 (CCQ ETF) đạt kỳ vọng lợi suất trung bình khoảng 11%/năm (dựa trên lịch sử VN-Index theo HNX/Fiinpro). Lợi suất kép này sẽ giúp nhân rộng số vốn tự có nhanh hơn gửi tiết kiệm thông thường.
Đọc tiếp các chương trong Chuyên đề Hưu Trí & FIRE