Nguyễn Ngọc Ưng · FIDT
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Hầu hết cẩm nang hưu trí chỉ nói về giai đoạn tích lũy (Phase 1). Nhưng giai đoạn rút tiền (Phase 2) mới là nơi quyết định bạn có thực sự an toàn tài chính trọn đời hay không.
Trang chủ → Hoạch định Hưu trí → Chiến lược rút tiền hưu trí
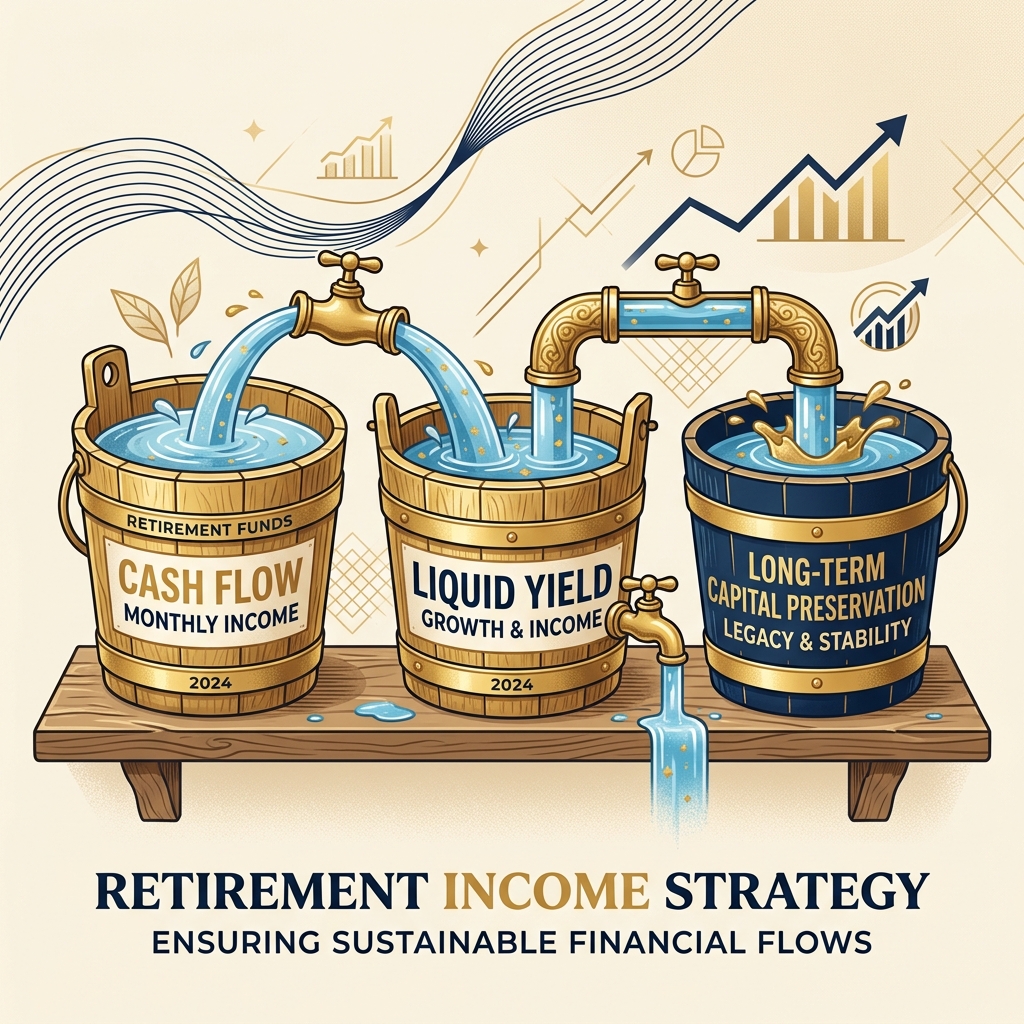
Để rút tiền an toàn trọn đời sau khi đạt FIRE tại Việt Nam, bạn không thể sử dụng quy tắc rút tiền cố định 4% mà phải áp dụng Chiến lược Phân bổ 3 Thùng kết hợp Quy tắc rút linh hoạt (Guardrails). Bạn rút sinh hoạt phí trực tiếp từ Thùng 1 (Tiền mặt/i-Save giữ 1.5 - 2 năm chi tiêu), tự động nạp đầy định kỳ bằng dòng tiền từ Thùng 2 (CCQ Trái phiếu/CDs dài hạn giữ 3 - 5 năm chi tiêu). Thùng 3 (CCQ Cổ phiếu/tăng trưởng dài hạn) đóng vai trò sinh lợi nhuận vượt lạm phát và chỉ được bán để nạp sang Thùng 2 khi thị trường tăng trưởng tốt, ngưng rút tuyệt đối từ Thùng 3 khi thị trường sụt giảm mạnh nhằm triệt tiêu hoàn toàn rủi ro chuỗi lợi suất (SRR).
Trong giai đoạn tích lũy tài sản, lạm phát và thị trường biến động ngắn hạn không quá đáng ngại vì bạn vẫn đi làm và liên tục nạp thêm tiền mua tích sản giá rẻ (DCA). Thế nhưng, khi bước sang giai đoạn rút tiền (Decumulation), cơ chế này hoàn toàn đảo ngược.
Trong thực tế tư vấn, tôi gặp nhiều khách hàng từng nghĩ việc rút tiền chi tiêu sau khi nghỉ hưu rất đơn giản: chỉ việc bán chứng chỉ quỹ hoặc cổ phiếu mỗi khi cần tiền mặt. Nhưng thực tế đã chứng minh điều ngược lại khi thị trường bước vào pha giảm sâu cuối năm 2022. Việc rút tiền sinh hoạt cố định từ một danh mục đang bốc hơi 30% giá trị gốc chính là hành vi bào mòn tài sản rất nhanh. Rút tiền lúc này đồng nghĩa với việc bán tháo tài sản ở vùng đáy, tự triệt tiêu đi số lượng đơn vị quỹ có thể sinh lời trong tương lai. Tại FIDT, chúng tôi luôn nhấn mạnh với các khách hàng của mình: Phase 2 (Rút tiền) cần một tư duy hoàn toàn khác Phase 1 (Tích lũy). Khách hàng cần một Glide Path khoa học và cơ chế điều phối dòng tiền linh hoạt từ 3 Thùng độc lập để giảm thiểu tối đa rủi ro chuỗi lợi suất (SRR), bảo vệ tài sản gia đình vững chắc trước mọi cơn bão thị trường.
Nếu thị trường chứng khoán hoặc các tài sản sinh lời sụt giảm mạnh ngay trong 3 đến 5 năm đầu tiên bạn nghỉ hưu, và bạn bắt buộc phải bán bớt tài sản đang mất giá để rút tiền chi tiêu hàng tháng, quy mô quỹ hưu trí của bạn sẽ bị co rút vĩnh viễn. Khi thị trường hồi phục, số lượng chứng chỉ quỹ hoặc tài sản còn lại của bạn quá ít để có thể sản sinh đủ lãi kép bù đắp lại. Hiện tượng này được gọi là rủi ro chuỗi lợi suất (SRR).
Giả sử hai cá nhân cùng bắt đầu nghỉ hưu với số vốn 10 tỷ đồng và cùng rút cố định 350 triệu/năm (điều chỉnh theo lạm phát 4%/năm):
Để triệt tiêu rủi ro SRR và tạo ra một Glide Path hưu trí vững chắc, bạn bắt buộc phải tổ chức tài sản hưu trí của mình thành 3 Thùng độc lập với thứ tự rút tiền nghiêm ngặt:
Chứa 1.5 đến 2 năm chi tiêu. Đây là nguồn tiền rút trực tiếp hàng tháng. Chỉ gửi tiết kiệm ngắn hạn hoặc tài khoản thặng dư linh hoạt lãi suất tốt để bảo toàn gốc tuyệt đối.
Chứa 3 đến 5 năm chi tiêu. Chủ yếu đầu tư vào chứng chỉ quỹ trái phiếu mở hoặc tiết kiệm kỳ hạn dài để sinh lời ổn định, định kỳ chuyển đổi nạp đầy Thùng 1.
Chiếm phần còn lại (40-60%). Đầu tư vào quỹ cổ phiếu mở tăng trưởng tốt. Thùng này đóng vai trò nhân lãi kép chống lạm phát dài hạn. KHÔNG rút tiền trực tiếp từ thùng này khi thị trường gấu.
Bạn rút sinh hoạt phí từ Thùng 1. Hàng năm, bạn chuyển một lượng tiền từ Thùng 2 sang Thùng 1 để duy trì mức đệm 2 năm chi tiêu. Bạn chỉ chuyển tiền từ Thùng 3 sang Thùng 2 để tái cân bằng danh mục khi thị trường cổ phiếu đang ở xu hướng tăng tốt. Khi thị trường cổ phiếu sụt giảm mạnh, bạn đóng băng Thùng 3, để mặc tài sản ở đó phục hồi, sống bằng tiền tích trữ sẵn trong Thùng 1 và Thùng 2 (tổng cộng đủ dùng trong 5-7 năm - thời gian trung bình của một chu kỳ thị trường suy thoái).
Để danh mục đầu tư tồn tại lâu dài qua những biến động vĩ mô khốc liệt, bạn cần áp dụng các quy tắc rút tiền động (Dynamic Spending Rules), cụ thể là các quy tắc thuộc hệ thống Guardrails (Quy tắc ranh giới):
* Lực cản thuế phí (Tax Drag) ước tính dựa trên chênh lệch thuế chuyển nhượng chứng khoán 0.1%/lần bán và chi phí quản lý đầu tư định kỳ khi bạn tự giao dịch mua bán thủ công thay vì tái cơ cấu dòng tiền chuyên nghiệp.
| Năm | Số rút (Danh nghĩa) | Sức mua thực tế | Số dư Thùng 1 | Số dư Thùng 2 | Số dư Thùng 3 | Tổng tài sản |
|---|
Bên cạnh biến động thị trường và lạm phát, một yếu tố bào mòn quỹ hưu trí âm thầm nhưng rất lớn chính là thuế phí giao dịch. Mỗi lần bạn bán bớt cổ phiếu hoặc trái phiếu để rút tiền sinh hoạt, bạn phải chịu thuế chuyển nhượng chứng khoán 0.1% trên giá trị giao dịch bán (bất kể bạn bán lãi hay lỗ) cùng với phí giao dịch sàn (khoảng 0.1% - 0.2%).
Khi bạn liên tục bán tài sản nhỏ giọt hàng tháng để rút tiền chi tiêu, mức thuế phí này cộng dồn qua 30 năm sẽ làm giảm đi quy mô lãi kép danh mục rất lớn. Để tối ưu hóa lực cản này (Tax Drag), các chuyên gia hoạch định tài chính FIDT khuyên bạn nên:
Là rủi ro xảy ra khi thị trường tài sản tăng trưởng kém hoặc sụt giảm mạnh ngay trong những năm đầu tiên bạn bắt đầu nghỉ hưu và rút tiền. Điều này khiến quy mô quỹ bị thu hẹp nhanh chóng, mất đi động lực lãi kép và dễ cạn kiệt sớm hơn dự kiến dù lợi suất trung bình dài hạn vẫn đạt mục tiêu.
Bạn rút trực tiếp từ Thùng 1 (Tiền mặt/i-Save) chứa 1.5 - 2 năm chi tiêu. Khi Thùng 1 vơi đi, chuyển tiền định kỳ từ Thùng 2 (Trái phiếu/tiết kiệm dài hạn) sang để nạp đầy. Chỉ chuyển tiền từ Thùng 3 (CCQ cổ phiếu/tài sản tăng trưởng) sang Thùng 2 khi thị trường tăng điểm tốt để tái cân bằng danh mục, ngưng rút từ Thùng 3 khi thị trường sụt giảm.
Quy tắc Guardrails (như Guyton-Klinger) yêu cầu tạm dừng điều chỉnh chi tiêu tăng theo lạm phát hoặc cắt giảm 10% chi tiêu tự nguyện khi SWR thực tế tăng vượt ngưỡng cảnh báo (ví dụ tăng quá 20% so với ban đầu do thị trường sụt giảm mạnh). Điều này giúp bảo toàn vốn gốc hưu trí vượt qua khủng hoảng.
Đọc thêm trong chuỗi FIRE
Miễn phí · 5 bài học chuyên sâu
5 bài học trong 14 ngày: công thức quỹ · 3 biến số rủi ro · 4 sai lầm · case study Barista FIRE · lộ trình cá nhân hóa.
Di sản trong danh mục hưu trí
🏠 BĐS cho thuê - dòng tiền thụ động ổn định nhất trong Thùng 1BĐS cho thuê thường chiếm vị trí cốt lõi trong danh mục hưu trí: dòng tiền ổn định, chống lạm phát dài hạn, giá trị tài sản tăng theo thời gian. Nhưng nghĩa vụ thuế cho thuê thường bị tính sai - rủi ro truy thu hồi tố lên đến 5 năm.