Có một câu nói trong cuốn sách kinh điển về quản trị mà tôi rất thích: “Cách bạn làm một việc là cách bạn làm mọi việc.” Với tư cách là một học viên đang theo đuổi con đường Hoạch định Tài chính (Financial Planner) tại FIDT, tôi dành phần lớn thời gian để phân tích các con số, quản trị rủi ro và tối ưu hóa nguồn lực cho các gia đình. Thế nhưng, vào một ngày cuối tuần vừa qua, toàn bộ những lý thuyết tài chính kinh điển ấy lại được phơi bày một cách trần trụi và sống động nhất... ngay bên trong chiếc máy giặt bị hỏng gioăng của nhà tôi.
Hai ngày vật lộn cùng đống ốc vít, những lần chạy sang hàng xóm mượn đồ nghề, và một cái kết “dở khóc dở cười” đã mang lại cho tôi những bài học sâu sắc. Nó không chỉ đúng với một món đồ gia dụng, mà còn là chiếc gương phản chiếu bản chất của đầu tư, quản trị cuộc sống và tư duy của một người đồng hành tài chính thực thụ.
Phần 1: Cái Bẫy Của Sự "Tự Tin Thái Quá" Và Hai Ngày Gian Nan
Mọi chuyện bắt đầu khi chiếc gioăng cao su của máy giặt bị rách, khiến nước chảy lênh láng mỗi lần hoạt động. Tôi lên mạng tìm thợ, nơi nào cũng báo giá trọn gói từ 1,1 đến 1,2 triệu đồng. Trong khi đó, kiểm tra giá linh kiện thay thế trên các sàn thương mại điện tử thì chỉ hơn 200 nghìn đồng.
Sự chênh lệch con số này, cộng thêm một chút "sĩ diện" khi vừa thấy anh bạn thân khoe tự đóng kệ sách bằng gỗ rất nghệ thuật, đã kích hoạt cái tôi trong tôi. Tôi nghĩ: “Lần trước mình đã từng phụ thợ thay một lần rồi (dù mất vài tiếng và cần hai người trầy trật với cái vòng kẽm lò xo), lần này có thêm đứa cháu trai lên chơi hỗ trợ, tại sao lại phải mất thêm cả triệu bạc cho thợ?”
Thế là, hai cậu cháu xắn tay áo bắt đầu hành trình "DIY" (Do It Yourself). Và đó cũng là lúc thực tế bắt đầu giáng cho chúng tôi những cú tát tỉnh người:
- Khủng hoảng thiếu công cụ: Chúng tôi mở nắp trên, tháo cửa trước khá êm xuôi. Nhưng đến phần tháo cục bê tông giảm chấn, tôi chỉ có khóa 13 mà ốc lại cỡ 10. Lại phải chạy qua hàng xóm mượn đồ. Đến bảng điều khiển, ốc quá nhỏ, lại tiếp tục đi mượn một bộ vặn vít chuyên dụng khác. Việc dừng lại liên tục khiến mạch làm việc bị đứt gãy và tiêu tốn cực kỳ nhiều thời gian.
- Bẫy "Scope Creep" (Phình to phạm vi công việc): Nhìn thấy mặt ngoài lồng giặt bám bẩn lâu năm, tôi nảy ra ý định: “Đằng nào cũng tháo, thôi thì vệ sinh lồng giặt luôn, thấy trên mạng người ta làm sạch bong nhìn mê quá!”. Quyết định này đã kéo chúng tôi vào một mê lộ mới. Gặp con vít rỉ sét cứng đầu, hai cậu cháu loay hoay đến quá giờ cơm tối vẫn không mở được. Vợ tôi phải chạy qua nhà ông ngoại mượn khoan, nhưng không may khoan lại hỏng. Chúng tôi đi ngủ trong sự mệt mỏi và một chiếc máy giặt rã rời từng mảnh.
- Sự sụp đổ của hệ sinh thái ghi nhớ (Documentation): Sáng hôm sau, nhờ mượn được công cụ tốt từ anh hàng xóm sửa xe, con vít cứng đầu được tháo ra nhẹ nhàng. Nhưng khi nhìn lại đống ốc vít ngổn ngang, cả ba người (tôi, cháu trai và ông ngoại lúc này đã sang chi viện) đều tá hỏa. Dù ban đầu có chụp hình lại vài bước, nhưng lúc bị cuốn vào guồng quay công việc, chúng tôi quên ghi chép, quên quay phim các bước tháo rời chi tiết. Kết quả? Lắp vào rồi lại tháo ra đổi vị trí, cuối cùng phải dùng phương pháp "đoán mò" dựa trên cảm tính.
- Cú chốt hạ lúc 1 giờ trưa: Công cụ chuyên dụng để căng chiếc vòng kẽm lò xo (thứ mà tôi ngán nhất và đã đặt mua trên mạng) hóa ra là một sản phẩm chế lỗi, không thể mở rộng đủ biên độ. Giữa lúc hai cậu cháu đuối sức, đói và mệt sau hàng giờ đồng hồ loay hoay, ông ngoại bước vào. Bằng kinh nghiệm và sự khéo léo của người đi trước, ông xử lý chiếc vòng kẽm chỉ trong vài phút trước sự ngỡ ngàng của tôi.
Khi mặt trước và cánh cửa được định vị xong, đứa cháu trai nhìn vào góc sân liền thốt lên một câu khiến tôi đứng hình: “Quên gắn mấy cục bê tông giảm chấn rồi cậu ơi!”
Một sai lầm kinh điển của sự kiệt sức. Tôi đành thở dài: “Thôi, để đó, chiều làm tiếp…”
Phần 2: 7 Bài Học Quản Trị Tài Chính Nhìn Từ Đống Ốc Vít Lộn Xộn
Trong lúc ngồi nghỉ ngơi, tôi chợt nhớ đến một hội thảo về du học Mỹ mà tôi tham gia gần đây. Một bạn học sinh phổ thông đã chia sẻ một tư duy rất chín chắn: “Em không chọn trải nghiệm rộng, mà chọn trải nghiệm SÂU. Quan trọng không phải là mình làm được bao nhiêu thứ, mà là sau mỗi trải nghiệm đó, mình học được gì, trưởng thành ra sao và áp dụng được gì cho tương lai.”
Chiếc máy giặt hỏng chính là một "trải nghiệm sâu" như thế của tôi. Khi bóc tách toàn bộ quá trình, tôi nhận ra 7 bài học cốt lõi có thể áp dụng ngay vào lĩnh vực hoạch định tài chính và đầu tư dài hạn:
1. Ảo tưởng về "Thử sai" và Chi phí cơ hội
Nhìn người khác dễ dàng kiếm được tiền trên thị trường chứng khoán, chúng ta dễ tin rằng mình cũng làm được. Điều đó không sai, nhưng cái giá phải trả cho việc "tự làm khi thiếu kiến thức" chính là thời gian, công sức và rủi ro thua lỗ tài sản lớn.
Nếu bạn muốn tự mình trải nghiệm thị trường, hãy định lượng rõ một khoản vốn nhỏ nằm trong ngưỡng chấp nhận rủi ro - khoản tiền mà nếu mất đi, bạn vẫn vui vẻ đón nhận bài học. Đừng mang toàn bộ tài sản tích lũy của gia đình ra để thử sai chỉ vì cái tôi cá nhân.
Trước khi bắt đầu các quyết định đầu tư lớn, hãy tự hỏi: Chi phí cơ hội của việc tự mày mò nghiên cứu là bao nhiêu? Nếu dành thời gian đó cho công việc chuyên môn cốt lõi hoặc gia đình, liệu bạn có tạo ra nhiều giá trị và sự an tâm hơn không?
2. Sức mạnh của Công cụ (Tools) và Hệ thống chuyên nghiệp
Tôi đã phải dừng lại 2 - 3 lần chỉ để đi mượn công cụ từ những người hàng xóm. Con vít tôi vặn gãy tay không ra, anh thợ sửa xe kế bên chỉ cần đưa đúng loại vít chuyên dụng là mở ra trong vòng 3 giây.
Thị trường tài chính là nơi tập trung những bộ óc xuất chúng với các hệ thống dữ liệu vĩ mô, thuật toán phân tích nâng cao và công cụ quản trị rủi ro tối tân. Việc một nhà đầu tư cá nhân tự mày mò mua bán cổ phiếu theo cảm tính, không có hệ thống hay số liệu hỗ trợ, chẳng khác nào việc dùng tay không để vặn một con ốc rỉ sét: Vừa mất sức, vừa dễ làm hỏng cả hệ thống máy móc bên trong.
3. Đừng để sự "Kiệt sức" che mờ lý trí (Quản trị năng lượng)
Sai lầm quên lắp cục bê tông giảm chấn xảy ra vào lúc hơn 1 giờ trưa, khi bụng đói, người lờ đờ nhưng tâm lý lại cố "làm nốt cho xong". Khi thể trạng và tinh thần chạm đáy, hiệu suất sẽ tỷ lệ nghịch với sự cố gắng.
Trong đầu tư, khi thị trường lao dốc hoặc biến động mạnh, tâm lý hoảng loạn và mệt mỏi rất dễ dẫn đến những quyết định sai lầm (như bán tháo cắt lỗ ngay đáy hoặc FOMO mua đuổi ngay đỉnh). Hãy học cách quản trị năng lượng của bản thân. Khi mệt mỏi, hãy đóng bảng điện tử, nghỉ ngơi và chỉ ra quyết định khi tâm thế bình an nhất. Sự "cố quá" trong tài chính thường phải trả giá bằng việc sửa sai tốn kém gấp đôi, gấp ba lần.
4. Biết người biết ta - Hãy để chuyên gia làm việc của họ
Khi cậu cháu tôi loay hoay mãi không thể đưa chiếc vòng kẽm vào vị trí, ông ngoại xuất hiện và xử lý gọn gàng. Cuộc sống này vận hành dựa trên sự chuyên môn hóa. "Nhất nghệ tinh, nhất thân vinh", chúng ta chỉ cần giỏi nhất trong lĩnh vực cốt lõi của mình, còn những việc khác, hãy học cách ủy thác cho người giỏi hơn.
Nhờ cậy đến các Nhà Hoạch Định Tài Chính Cá Nhân, FIDT (Financial Planner) hay các Quỹ quản lý đầu tư không phải là biểu hiện của sự yếu kém, mà là sự thông thái trong việc tối ưu hóa nguồn lực. Nó giúp dòng tiền của bạn trôi chảy hơn và giải phóng tâm trí bạn cho những giá trị sống quan trọng hơn.
5. Tính kỷ luật và Nhật ký hành trình (Documentation)
Tôi đã chụp hình lúc tháo máy giặt, nhưng khi bị "cuốn" vào áp lực phải có kết quả nhanh, tôi bỏ qua việc ghi chép và quay phim các bước tiếp theo. Hậu quả là đống ốc vít trở thành một câu đố thách thức trí nhớ.
Trong quản lý tài chính cá nhân, việc ghi chép dòng tiền thu chi, lưu lại nhật ký giao dịch và lý do mua - bán một tài sản chính là chiếc "hộp đen" cứu nguy cho bạn. Thiếu đi sự ghi chép kỷ luật này, bạn sẽ mãi rơi vào vòng lặp của những sai lầm cũ mà không hiểu lý do vì sao mình mất tiền.
6. Định vị mục tiêu và Triết lý "Biết Đủ" trong Phân Bổ Tài Sản
Sau khi tháo tung lồng giặt ra lau chùi mệt rã rời, tôi vô tình xem được một video hướng dẫn tẩy rửa bằng baking soda và kem đánh răng. Tôi ngỡ ngàng nhận ra: Chỉ cần dùng đúng chất tẩy, không cần tháo một con ốc nào, lồng giặt vẫn sạch được 80% - 90%. Tôi đã chọn một giải pháp cực đoan để đổi lấy 10% hiệu năng tăng thêm, nhưng cái giá phải trả lại quá đắt.
Điều này cũng tương tự như việc chúng ta dễ bị cuốn vào những lời hứa hẹn về lợi nhuận lớn từ những kênh đầu tư mạo hiểm để rồi đẩy mình vào trạng thái stress, mất ngủ. Thực tế, khi thiết kế bản đồ tài chính gia đình theo Framework 5 Lớp Tài Sản của FIDT, việc phân bổ nguồn lực hợp lý vào các lớp tài sản phù hợp với mục tiêu là chìa khóa vàng giúp bạn bình an đi qua các chu kỳ thị trường:
| Lớp tài sản FIDT | Tên lớp | Sản phẩm tiêu biểu | Mục tiêu ứng dụng |
|---|---|---|---|
| Lớp 1 | Phòng thủ | Tiền mặt, Tiền gửi, Bảo hiểm Cash value | Bảo vệ khẩn cấp, giữ vốn an toàn |
| Lớp 2 | Cân bằng | Trái phiếu doanh nghiệp, CCQ Trái phiếu | Thu nhập cố định, an toàn ổn định (8% - 10%/năm) |
| Lớp 3 | Tăng trưởng | Cổ phiếu, CCQ Cổ phiếu, CCQ ETF, Đất vùng ven | Tích lũy dài hạn, quỹ giáo dục con (12% - 15%/năm) |
| Lớp 4 | Tăng trưởng Mạnh | Cổ phiếu mạo hiểm, Đất nông nghiệp | Gia tăng tài sản nhanh, chấp nhận biến động lớn |
| Lớp 5 | Alternative | Vàng, Ngoại tệ, Crypto, Đá quý | Phòng ngừa lạm phát vĩ mô, đa dạng hóa đặc biệt |
Nếu mục tiêu của bạn chỉ là chuẩn bị một quỹ tài chính giáo dục vững chắc cho con hay một quỹ hưu trí an nhàn, những giải pháp "đơn giản nhưng hiệu quả cao" như phân bổ vào Lớp 2 và Lớp 3 hoàn toàn có thể giúp tài sản của bạn nhân đôi sau mỗi 5 - 6 năm một cách bình yên. Biết đủ với nguồn lực và mục tiêu của mình chính là đỉnh cao của sự tự do tài chính.
7. Lần sau máy hỏng, tôi có tự sửa nữa không?
Câu trả lời nằm ở mục đích của hành động. Nếu tôi coi đó là một hoạt động giải trí cuối tuần, muốn cùng con cháu trải nghiệm cảm giác vượt qua thử thách, và tôi có dư dả thời gian - tôi sẽ làm. Nhưng nếu tôi đang có những dự án quan trọng hơn, những khách hàng đang chờ đợi sự tư vấn của tôi - tôi chắc chắn sẽ thuê thợ chuyên nghiệp.
Hãy trả tiền để mua lại thời gian của chính mình, nếu thời gian đó giúp bạn tạo ra những giá trị cao hơn cho xã hội và cho chính gia đình bạn.
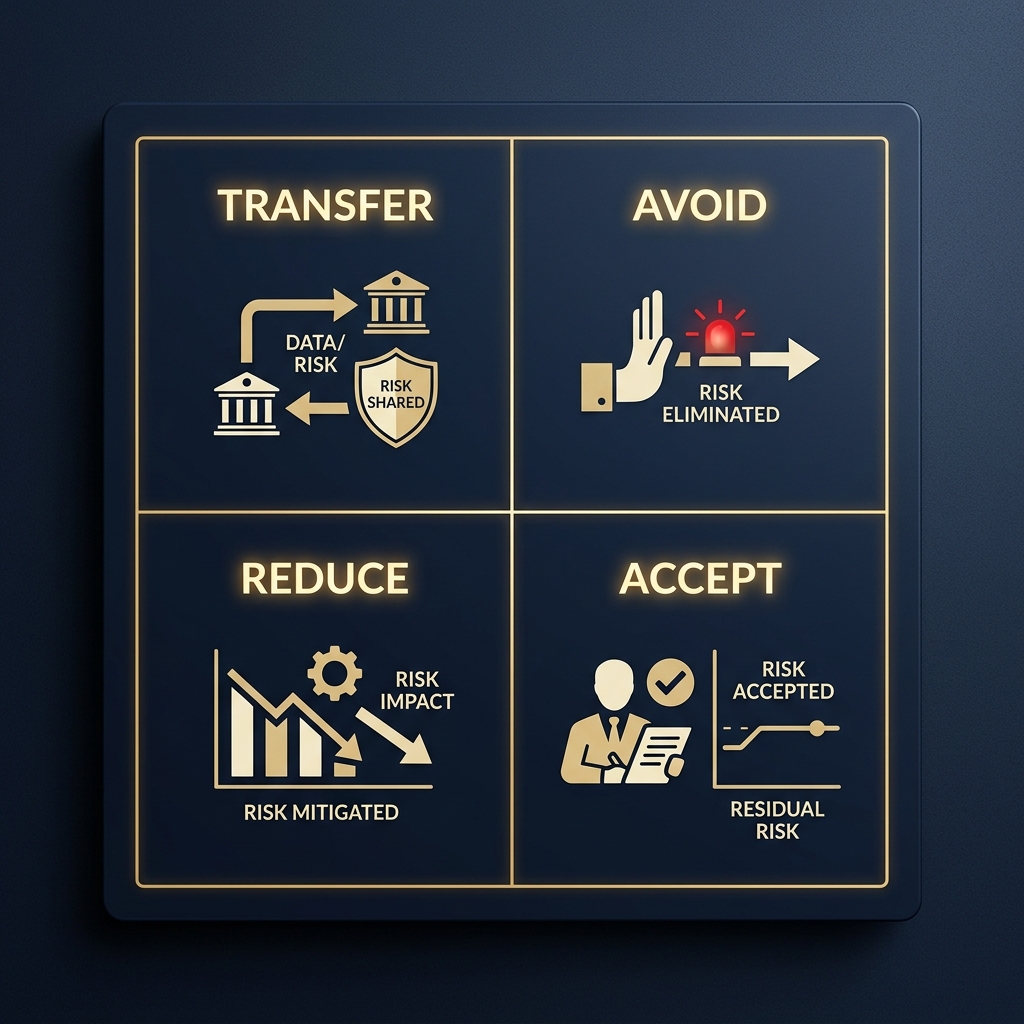
Bản Đồ Quản Trị Rủi Ro TARA Áp Dụng Cho Sự Cố Máy Giặt
Để quản trị các rủi ro trong cuộc sống và tài chính, tôi thường sử dụng bộ khung kinh điển Ma trận TARA. Dưới đây là cách đặt câu chuyện sửa máy giặt lên bàn cân của TARA:
Trong hoạch định tài chính, công cụ chuyển giao rủi ro tốt nhất chính là bảo hiểm nhân thọ và bảo hiểm sức khỏe. Bạn sẵn sàng mua bảo hiểm cho chiếc điện thoại, bảo hành cho chiếc máy giặt, vậy tại sao bạn lại ngần ngại dành ra 5% - 8% thu nhập để bảo vệ cỗ máy kiếm tiền lớn nhất của gia đình - đó chính là sức khỏe và năng lực tạo ra thu nhập của chính bạn?
Lời Kết Của Một Người Làm Nghề Hoạch Định Tài Chính
Trở về với vai trò là một người hoạch định tài chính, chiếc máy giặt sau hai ngày giông bão cuối cùng cũng đã hoạt động trở lại. Nhưng quan trọng hơn cả, nó để lại cho tôi một tư duy hành động rất rõ ràng.
Hiện tại, trọng tâm công việc mà tôi - Nguyễn Ngọc Ưng - đang theo đuổi là Hoạch định tài chính cá nhân, cụ thể là Tài chính Giáo dục. Tôi tin rằng, việc chuẩn bị một lộ trình tài chính rõ ràng, vững chắc cho tương lai học vấn của con trẻ chính là cái gốc giúp các gia đình an tâm lập nghiệp.
Khi bước chân vào một lĩnh vực mới, hoặc khi giúp đỡ một gia đình thiết lập lại sơ đồ tài chính của họ, tôi luôn chọn cách tiếp cận: Đi chậm rãi, đi từng bước chắc chắn, ghi chép lại hành trình và rút ra bài học sâu sắc. Không cần phải làm quá nhiều thứ đao to búa lớn, chỉ cần làm đúng, làm sâu và kiên trì với mục tiêu đã định.
Cảm ơn chiếc gioăng máy giặt rách vì một bài học tài chính không có trong sách vở!
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT. Người đồng hành giúp các gia đình thiết lập bản đồ tài chính FHC an toàn, hòa hợp và gia tăng tài sản bền vững.