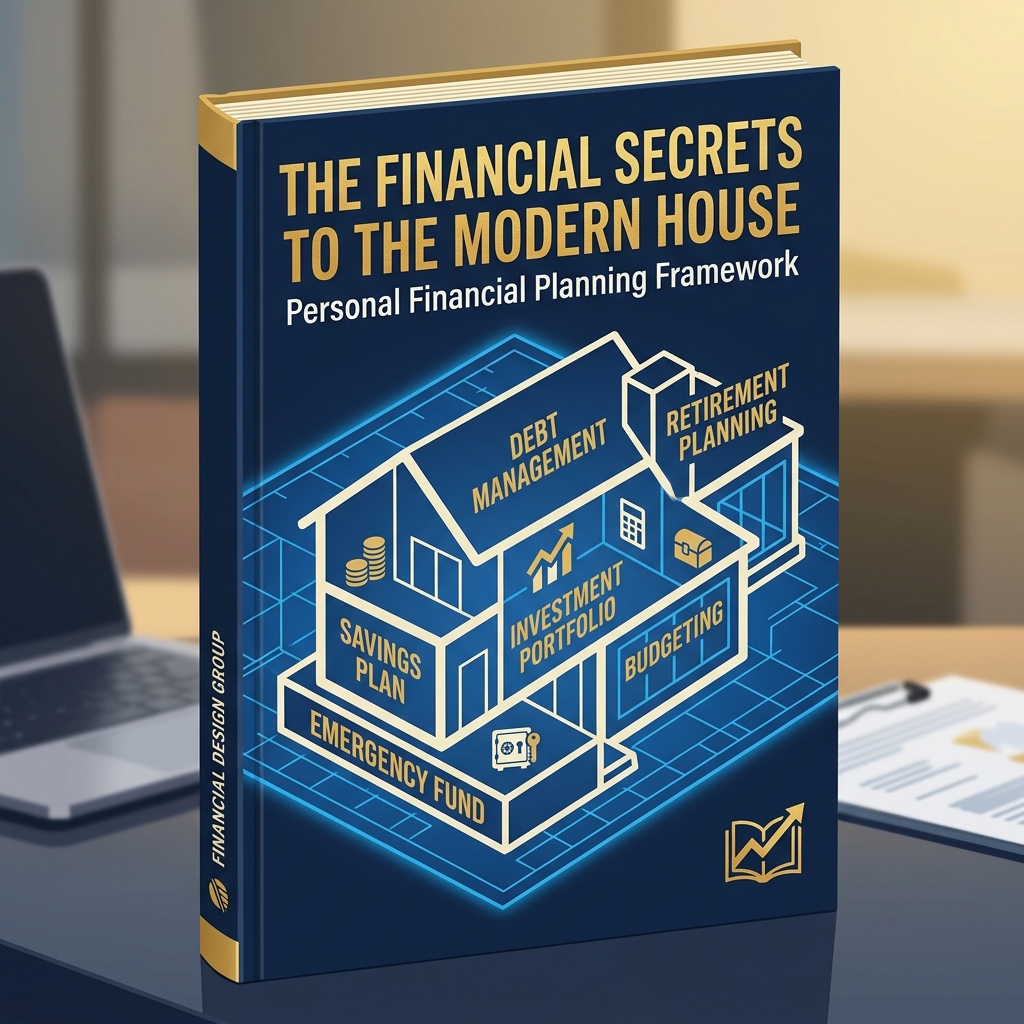
Ngôi nhà tài chính cá nhân vững chắc được xây trên 11 ô nền tảng theo trình tự không thể đảo ngược: từ quỹ khẩn cấp → bảo hiểm bảo vệ → quản lý nợ → đầu tư tích lũy → thu nhập thụ động → kế hoạch thừa kế. Bỏ qua bất kỳ ô nào đều tạo ra điểm yếu chí mạng — đầu tư mạnh nhưng thiếu bảo hiểm: một biến cố sức khỏe có thể xóa sạch 5 năm tích lũy. Ebook này là bản đồ xây từng ô theo đúng trình tự.
Bản đồ hoạch định tài chính toàn diện — giúp bạn tự chẩn đoán "ô" nào đang thiếu và biết chính xác cần làm gì tiếp theo
Tập trung 100% vào các biểu mẫu kê khai thực tế, ví dụ số liệu chi tiết và case study thực tế tại Việt Nam.
Toàn bộ nội dung được biên soạn chuẩn xác theo Luật Thuế 109/2025/QH15 và Luật Đất đai mới nhất.
Hướng dẫn xây dựng cấu trúc pháp lý Family Holding và quản trị rủi ro gia sản trọn đời.
Hầu hết người Việt 35–50 tuổi đang làm tài chính theo kiểu "nghe hội nhóm mách": hôm nay mua vàng, tuần sau chạy vào chứng khoán, tháng sau thêm vào bất động sản... rồi một ngày giật mình nhận ra: tiền có nhiều hơn nhưng cảm giác không an toàn vẫn còn đó.
Lý do không phải vì bạn thiếu tiền hay thiếu thông minh. Lý do là bạn chưa có bản đồ tổng thể. Khi không có bản đồ, bạn chỉ giải quyết vấn đề đang cháy — không bao giờ xây được ngôi nhà vững chắc.
Mọi quyết định tài chính đều thuộc về một trong ba trụ cột. Bỏ trống bất kỳ trụ nào — ngôi nhà nghiêng.
Tạo dựng dòng tiền từ các nguồn thu nhập: lương chủ động, kinh doanh tự doanh và đầu tư (Ô 1 - Ô 3).
Kiểm soát dòng tiền chi tiêu, tối ưu nợ, tối ưu nghĩa vụ thuế và dự phòng cho tương lai (Ô 4 - Ô 7).
Xây dựng lưới an toàn bảo vệ thu nhập, tài sản tích lũy, quỹ hưu trí và chuyển giao di sản (Ô 8 - Ô 11).
Cấu trúc chi tiết 11 lĩnh vực tài chính cốt lõi phân theo 3 tầng từ móng đến mái:
Nguyên tắc xây ngôi nhà: Tầng dưới trước, tầng trên sau. Đừng trang trí mái nhà (đầu tư cao cấp) khi móng chưa đủ vững (quỹ dự phòng, bảo hiểm cơ bản). Trình tự sai = rủi ro gấp đôi.
Trong thực tế tư vấn, khách hàng thường đến với mục tiêu bề mặt: "Tôi muốn đầu tư để về hưu ở tuổi 55." Nhưng khi FP đi qua 8 tiêu chuẩn, phát hiện thêm: không có bảo hiểm sức khỏe đủ tầm, hai căn nhà đang tranh chấp pháp lý, và con cái chưa có quỹ học vấn. Đây là "Hidden Goals" — mục tiêu ẩn mà nếu không giải quyết sẽ phá vỡ kế hoạch chính.
FP dùng 8 tiêu chuẩn như bộ câu hỏi chuẩn hóa để lần lượt "quét" từng ô — giống bác sĩ làm xét nghiệm toàn diện thay vì chỉ chữa triệu chứng đang kêu ca.
Đây là khung xương sống mang tính định chuẩn của ngành, được sử dụng để rà soát, đo lường và đánh giá xem bất kỳ một quyết định hay kế hoạch tài chính nào của bạn đã thực sự an toàn và chất lượng hay chưa. Dưới đây là chi tiết 8 tiêu chuẩn và cách hành động cụ thể để bạn áp dụng ngay:
Anh Minh, Giám đốc sáng tạo, thu nhập 80 triệu/tháng. Đến gặp FP với câu hỏi: "Tôi nên đầu tư vào đâu để 10 năm nữa nghỉ hưu?" — nhưng sau khi FP quét qua 11 ô, bức tranh thực sự rất khác:
Kết luận FP: Nếu tiếp tục đổ tiền vào đầu tư (Ô 7) mà không vá Ô 5, 6, 9 — một biến cố bệnh tật hoặc mất việc có thể buộc anh Minh bán tháo danh mục đầu tư với giá xấu. Ưu tiên 6 tháng tới: hoàn thiện móng trước, mái sau.
Đây là sự khác biệt cốt lõi mà hầu hết người dùng dịch vụ tài chính không biết — và sự khác biệt này ảnh hưởng trực tiếp đến chất lượng lời khuyên bạn nhận được.
Câu hỏi bạn nên hỏi trước khi nhận lời khuyên tài chính: "Anh/chị đang hoạt động theo Fiduciary Standard hay Suitability Standard? Anh/chị có nhận hoa hồng từ sản phẩm anh/chị sắp giới thiệu cho tôi không?" — Câu trả lời nói lên rất nhiều.
Bước 1 — Xác lập mối quan hệ: Thỏa thuận phạm vi, quy trình, phí dịch vụ theo chuẩn ISO 22222:2005 về Personal Financial Planning. FP không phải nhân viên bán hàng.
Bước 2 — Thu thập dữ liệu: Thông tin tài chính định lượng (thu nhập, tài sản, nợ) và định tính (mục tiêu, giá trị, khẩu vị rủi ro).
Bước 3 — Phân tích & đánh giá: Soi qua 11 ô, xác định gap, ưu tiên giải quyết.
Bước 4 — Đề xuất giải pháp: Kế hoạch cụ thể, có timeline, có phương án dự phòng.
Bước 5 — Triển khai: Hỗ trợ khách hàng thực hiện — không chỉ viết kế hoạch rồi để đó.
Bước 6 — Giám sát & Review: Định kỳ cập nhật theo thay đổi cuộc sống và thị trường.
Không cần làm tất cả 11 ô cùng lúc. Đây là thứ tự FP khuyến nghị cho gia đình 35–45 tuổi tại Việt Nam:
Đánh dấu từng ô: ✅ Đủ vững | ⚠️ Cần cải thiện | ❌ Chưa có
Đọc kết quả: Nếu bạn có từ 3 ô "chưa có" trở lên — đây là tín hiệu cần gặp FP để lập kế hoạch tổng thể. Không phải vì tình trạng tệ, mà vì càng xây sớm, chi phí càng thấp và lãi kép càng có thời gian làm việc cho bạn.
Khi biết "ô" nào đang thiếu, bạn có thể đọc ngay cẩm nang chuyên sâu cho ô đó:
Nhận buổi đánh giá Financial Health Check miễn phí — FP sẽ quét qua 11 ô và cho bạn biết chính xác cần ưu tiên làm gì đầu tiên.
Đặt lịch FHC miễn phí →⚠️ Lưu ý: Nội dung trong cẩm nang này mang tính giáo dục và tham khảo, không thay thế cho ý kiến tư vấn tài chính cá nhân độc lập. Hiệu quả tài chính trong quá khứ không đảm bảo cho kết quả tương lai. Mỗi gia đình có hoàn cảnh riêng, các quyết định đầu tư và quản lý tài sản cần được cân nhắc kỹ lưỡng hoặc tham vấn ý kiến chuyên gia có chứng chỉ chuyên môn.