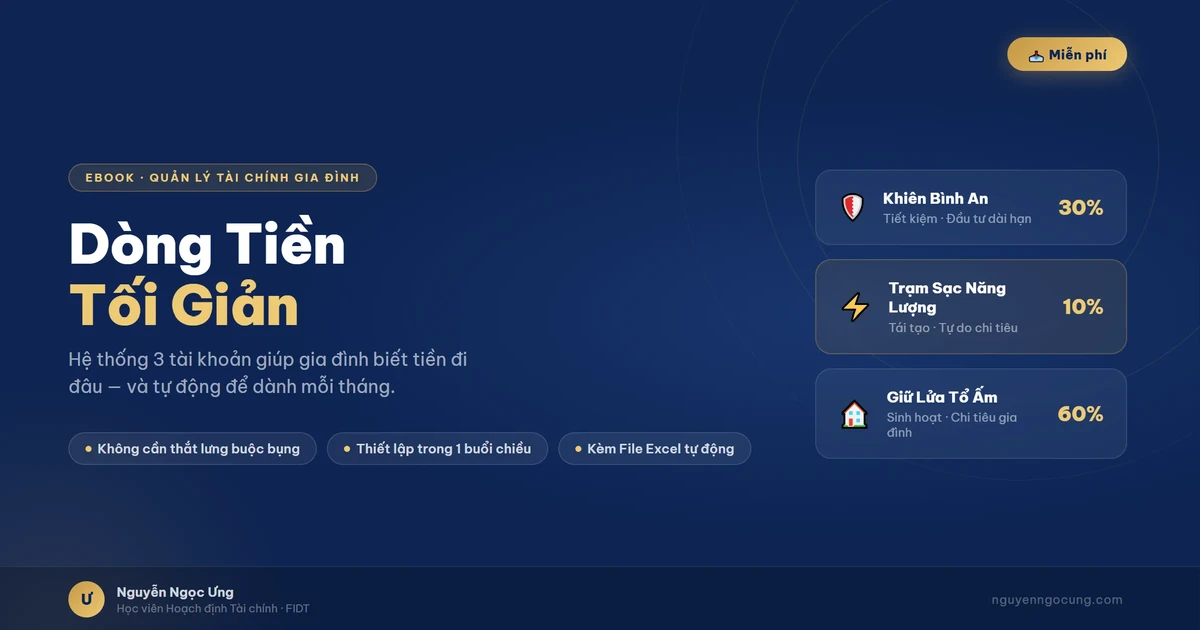
Cẩm nang hướng dẫn phương pháp quản lý dòng tiền cá nhân và gia đình theo hệ thống 3 tài khoản tối giản: Tài khoản Chi tiêu cố định, Tài khoản Tích lũy đầu tư, và Tài khoản Dự phòng khẩn cấp. Mô hình giúp các gia đình 35–45 tuổi phân bổ thu nhập thông minh, tối ưu hóa dòng tiền tích lũy và thoát khỏi vòng lặp "cuối tháng không biết tiền đi đâu".
Tài liệu này kèm theo
📊 File Excel Chia Tiền Tự Động: nhập thu nhập, ra ngay 3 con số cần chuyểnTập trung 100% vào các biểu mẫu kê khai thực tế, ví dụ số liệu chi tiết và case study thực tế tại Việt Nam.
Toàn bộ nội dung được biên soạn chuẩn xác theo Luật Thuế 109/2025/QH15 và Luật Đất đai mới nhất.
Hướng dẫn xây dựng cấu trúc pháp lý Family Holding và quản trị rủi ro gia sản trọn đời.
Phần lớn gia đình 35–45 tuổi không gặp vấn đề về thu nhập. Họ đi làm, có lương, không thiếu ăn. Nhưng cứ cuối tháng lại thấy tài khoản trống trơn, và không thể giải thích tại sao.
Nguyên nhân không phải là tiêu hoang. Nguyên nhân là dòng tiền không có quy tắc: tiền vào rồi tiền ra theo cảm xúc, không có ranh giới rõ ràng giữa tiết kiệm, chi tiêu và đầu tư.
Tài liệu này không dạy bạn thắt lưng buộc bụng. Mình sẽ giúp bạn xây một hệ thống đơn giản đến mức tự động chạy, để tiền đúng chỗ, đúng việc, không cần theo dõi từng ngày.
Hệ thống đó gọi là 3 Tài Khoản Tối Giản. Và bạn có thể thiết lập xong trong một buổi chiều.
Trước khi xây giải pháp, hãy thành thật với bức tranh hiện tại.
Cả 4 vấn đề trên đều có cùng một gốc rễ và cùng một giải pháp. Không cần thay đổi thu nhập. Chỉ cần thay đổi cách tiền chạy trong gia đình bạn.
Thay vì dùng một tài khoản cho tất cả mọi thứ, hãy tách tiền ra 3 "ngăn" với 3 mục đích riêng biệt. Rõ ràng, không lẫn lộn, không cãi nhau.
Trả lời: Quy tắc 3 tài khoản là phương pháp quản lý dòng tiền tối giản bằng cách phân bổ thặng dư thu nhập ngay khi nhận lương vào 3 ngân hàng/tài khoản độc lập: Khiên Bình An (30%) để phòng vệ và đầu tư, Trạm Sạc (10%) để chi tiêu tái tạo, và Giữ Lửa Tổ Ấm (60%) để duy trì sinh hoạt gia đình.
Ví dụ thực tế · Thu nhập 35 triệu/tháng
File Excel kèm theo tính tự động. Bạn chỉ cần nhập 1 con số thu nhập
Nhập thử thu nhập thực tế của bạn để hệ thống tính toán phương án phân bổ 30/10/60 ngay lập tức:
Để giữ tài chính gia đình vững vàng, tỷ lệ Chi tiêu cố định (Giữ Lửa Tổ Ấm) không nên vượt quá 50-60% tổng thu nhập. Hãy trượt thanh để kiểm tra "Vùng an toàn" của bạn:
Ngay khi nhận lương/thu nhập: chuyển tiền vào đúng 3 tài khoản TRƯỚC khi làm bất cứ việc gì khác. Thiết lập lệnh chuyển tiền tự động để không cần nhớ, không cần quyết định mỗi tháng.
Đây không phải mẹo tiết kiệm thông thường. Hệ thống 3 tài khoản hoạt động vì nó dựa trên cách não bộ thực sự vận hành với tiền bạc.
Não bộ xử lý tiền khác nhau tùy vào "nhãn" gắn cho nó. Tiền trong tài khoản "Khiên Bình An" tự nhiên khó tiêu hơn tiền trong ví, dù giá trị như nhau.
Mỗi quyết định về tiền tốn ý chí. Khi hệ thống tự động chạy, bạn không cần quyết định nữa. Tiền đúng chỗ mà không cần nhớ.
Khi tiết kiệm và chi tiêu nằm chung một tài khoản, ranh giới mờ dần. Tách ra thì ranh giới rõ ràng, "tiêu quá tay" không thể xảy ra mà không biết.
Khi có quy tắc rõ ràng, vợ chồng không còn cãi nhau về "tiêu nhiều quá" hay "tiết kiệm ít quá", vì mọi người đều thấy cùng một bức tranh.
Công cụ đồng hành miễn phí
File Excel được thiết lập sẵn công thức tự động. Bạn chỉ cần điền duy nhất thu nhập thực tế, hệ thống sẽ tự động phân bổ và hiển thị 3 con số mục tiêu cần chuyển cho 3 tài khoản của gia đình bạn.
📥 Tải file Excel thực hành miễn phíNgày lương là ngày lý tưởng để làm bước 4. Hãy đặt lịch nhắc với nội dung "Ngày X hàng tháng: thiết lập chuyển tiền tự động". Mất 15 phút một lần, tiết kiệm cả đời.
Muốn biết quỹ dự phòng trở thành nền tảng cho lộ trình hưu trí? Xem phần 3 của Ebook Hưu Trí 35-45 để biết cách đặt quỹ này vào kế hoạch dài hạn.
Đã có quỹ dự phòng? Kiểm tra FHC Tool để nhận đề xuất lộ trình đầu tư và bảo vệ phù hợp với gia đình bạn.
Tài khoản bảo vệ gia đình + xây dựng tài sản dài hạn
Đây là tài khoản quan trọng nhất, và cũng là tài khoản bị "vét" đầu tiên khi gia đình gặp khó khăn. Mục tiêu của mình là giúp bạn không bao giờ cần phải làm vậy nữa.
Trả lời: Quỹ dự phòng khẩn cấp là khoản tài sản dự trữ bằng tiền mặt hoặc tương đương tiền có tính thanh khoản cao (gửi tiết kiệm ngân hàng ngắn hạn), dùng để chi trả cho các biến cố bất ngờ như mất việc, bệnh tật, hư hỏng tài sản lớn. Quy mô quỹ dự phòng khẩn cấp an toàn tối thiểu được khuyên dùng là bằng từ 3 đến 6 tháng chi phí sinh hoạt thiết yếu của cả gia đình.
Tích lũy đủ 3–6 tháng chi tiêu của gia đình. Đây là "bộ đệm" bảo vệ bạn khỏi mọi cú sốc: mất việc, bệnh tật, sửa nhà. Chưa có quỹ này thì chưa nên đầu tư.
Sau khi quỹ dự phòng đủ, 30% này chuyển sang mục tiêu dài hạn: quỹ học phí cho con, hưu trí, hoặc tích lũy tài sản. Cần cố vấn để chọn kênh phù hợp.
Nhiều gia đình bỏ qua Giai đoạn 1, mang tiền phòng vệ đi đầu tư ngay vào các tài sản biến động (quỹ cổ phiếu, bất động sản) hoặc bị khóa vốn (trái phiếu doanh nghiệp lãi suất cao) vì chê lãi tiết kiệm thấp. Kết quả: khi có việc đột xuất, họ bắt buộc phải bán cắt lỗ tài sản ở vùng đáy thị trường, chịu thua lỗ kép và gãy dòng tiền khẩn cấp. Quỹ dự phòng khẩn cấp sinh ra không phải để tối ưu lợi nhuận, mà để bảo toàn thanh khoản.
Ý chí con người rất dễ bị lung lay trước cám dỗ chi tiêu. Hãy mở tài khoản Khiên Bình An ở một ngân hàng khác với tài khoản chi tiêu hằng ngày. Tốt nhất: không cài App ngân hàng này trên điện thoại chính và không mở thẻ rút tiền. Việc tạo ra rào cản ma sát này (phải ra quầy hoặc qua nhiều bước đăng nhập phức tạp) sẽ giúp triệt tiêu hoàn toàn xung động "rút trộm" tiền dự phòng.
Đọc Ebook Bất Động Sản Dưới Lăng Kính Hoạch Định Tài Chính để hiểu khi nào BĐS là tài sản tạo dòng tiền và khi nào nó trở thành tài sản kẹt vốn.
Lấy tổng chi tiêu hàng tháng của gia đình (từ tài khoản Giữ Lửa Tổ Ấm) × 3. Đó là mức tối thiểu cần có. Nếu thu nhập không ổn định hoặc có người phụ thuộc nhiều, nhân × 6.
Quỹ dự phòng này là nền tảng trước khi tính hưu trí. Khi đã vững tấm khiên phòng vệ, bạn mới có thể tự tin xây dựng kế hoạch hưu trí 20 năm mà không lo ngại dòng tiền bị đứt gãy giữa chừng.
Quỹ dự phòng là tấm chắn thứ nhất. Nhưng để gia đình thực sự an toàn, bạn cần Ebook Bảo hiểm gia đình của người trụ cột, để nếu họ bị ốm đau hay tai nạn, quỹ dự phòng không bị "vét sạch" mà vẫn có lớp bảo vệ thứ hai. Xem cách tính chi phí bảo hiểm hợp lý →
Bên cạnh đó, khi tích lũy tài sản lớn, việc thiết lập tấm khiên bảo vệ tài sản khỏi tranh chấp pháp lý và chuyển giao cho thế hệ sau là tối quan trọng. Tham khảo thêm Ebook Hoạch định Thừa kế & Chuyển giao Gia sản.
Tái tạo, không cần xin phép, không cần giải thích
Đây là tài khoản nhiều người bỏ qua nhất, và đó là lý do họ "kiệt sức tài chính" sau vài tháng. Tiết kiệm không có điểm xả là tiết kiệm không bền.
Đủ để cảm thấy được "thưởng" sau mỗi tháng làm việc, nhưng không đủ để phá vỡ kế hoạch tổng thể. Với thu nhập 20 triệu, đây là 2 triệu/tháng, hoàn toàn đủ cho những niềm vui nhỏ thường ngày.
Nếu bạn thường xuyên dùng hết Trạm Sạc trước ngày 15: không phải vì bạn tiêu nhiều, mà vì 10% chưa đủ cho nhu cầu tái tạo thật sự của bạn. Thảo luận với vợ/chồng để điều chỉnh tỷ lệ.
Việc cho phép bản thân tiêu dùng có kế hoạch qua 10% Trạm Sạc giúp thỏa mãn bộ não một cách lành mạnh, ngăn ngừa trạng thái kiệt sức tài chính (burnout). Khi nhu cầu cá nhân được đáp ứng hằng tháng mà không bị cảm giác tội lỗi đè nặng, bạn sẽ đủ kiên nhẫn để giữ nguyên vẹn 30% Khiên Bình An dài hạn, triệt tiêu động cơ lướt sóng mạo hiểm do tâm lý FOMO kích hoạt.
Đừng chần chừ thiết lập tài khoản thứ 2. Bạn hãy mở ngay một tài khoản phụ (ví dụ qua ứng dụng ngân hàng số, tạo tài khoản thanh toán riêng) đặt tên là "Tram Sac". Hãy thiết lập lệnh trích tự động 10% ngay hôm nay để giải phóng tâm lý chi tiêu!
Chi tiêu thiết yếu, đủ sống tốt, không hoang phí
60% thu nhập là ngân sách vận hành gia đình: ăn uống, học phí, hóa đơn, xăng xe, bỉm sữa, thuốc men. Đây là nơi phần lớn "rò rỉ tiền" xảy ra mà bạn không hay.
Tiền thuê nhà / trả góp, học phí, điện nước internet, bảo hiểm, vay ngân hàng. Cộng lại rồi trừ ra khỏi 60%, phần còn lại mới là ngân sách linh hoạt.
Ăn uống, đi chợ, xăng xe, mua sắm đồ dùng, thuốc men, sửa chữa nhỏ. Đây là nơi dễ "rò rỉ" nhất, cần đặt giới hạn hàng tuần.
Đây là tín hiệu quan trọng: hoặc chi tiêu thiết yếu đang quá cao so với thu nhập, hoặc có khoản nào đó đang bị tính nhầm vào đây. Không nên tăng tỷ lệ lên 70–80%, vì sẽ không còn gì cho Khiên Bình An. Thay vào đó: rà soát từng khoản chi tiêu cố định và tìm cách tối ưu.
30/10/60 là điểm bắt đầu lý tưởng, nhưng không phải công thức cứng nhắc. Điều chỉnh theo hoàn cảnh thực tế của gia đình bạn.
| Hoàn cảnh | Khiên Bình An | Trạm Sạc | Giữ Lửa Tổ Ấm |
|---|---|---|---|
| Thu nhập thấp (<15 triệu) | 15–20% | 5% | 75–80% |
| Thu nhập trung bình (15–40 triệu) | 25–30% | 10% | 60–65% |
| Thu nhập khá (>40 triệu) | 35–40% | 10% | 50–55% |
| Đang trả nợ lớn (nhà, xe) | 20% | 5% | 75% (khoản nợ nằm trong đây, xem cách hoạch định nợ tại Ebook Tín dụng Gia đình) |
| Đơn thân nuôi con (Single Mom) | 35–40% (Cần đệm Runway lớn hơn) | 10% | 50–55% (Xem cách tối ưu tại Ebook Tích sản Phụ nữ Độc lập) |
| Con còn nhỏ, nhiều chi phí | 20–25% | 10% | 65–70% |
| Chủ shop, tiểu thương E-commerce | 30–40% | 10% | 50–60% (sau khi tách vách ngăn shop, xem chi tiết tại Ebook E-commerce) |
Dù điều chỉnh tỷ lệ thế nào, Khiên Bình An không được về 0%. Tối thiểu 15%, dù thu nhập thấp đến đâu. Đây là khoản bảo vệ gia đình bạn khỏi những cú sốc không lường trước.
Hệ thống tốt không cần theo dõi hàng ngày, nhưng cần kiểm tra định kỳ mỗi 3 tháng. Đây là các dấu hiệu cần xem lại ngay.
Thời điểm tốt nhất để bắt đầu là tháng trước. Thời điểm tốt thứ hai là hôm nay.
Nhấn vào từng mục để đánh dấu hoàn thành. Tiến độ được lưu tự động.
Tháng đầu tiên sẽ có điều chỉnh, đó là bình thường. Hầu hết gia đình cần 2–3 tháng để tìm ra tỷ lệ phù hợp nhất với mình. Đừng bỏ cuộc sau tháng đầu tiên không hoàn hảo.
Đã áp dụng 3-account system? Kiểm tra readiness của gia đình bạn qua việc Tự kiểm tra sức khoẻ tài chính để nhận đề xuất lộ trình đầu tư phù hợp.
Nắm vững 3 khái niệm này sẽ giúp bạn hiểu tại sao hệ thống 3 tài khoản không chỉ là "mẹo tiết kiệm" — mà là cách người giàu thực sự vận hành tiền bạc.
Quy tắc 72 là công thức đơn giản nhất để hiểu sức mạnh (và nguy hiểm) của lãi kép:
Nếu để 30% Khiên Bình An ngủ trong tiết kiệm ngân hàng lãi 5%, sau 14 năm mới tăng gấp đôi — trong khi lạm phát thực tế đang ăn mòn. Khi Khiên Bình An đã đủ 6 tháng dự phòng, phần còn lại cần được đưa vào kênh sinh lời tốt hơn (CCQ cổ phiếu dài hạn ~10-12%/năm) để tiền thực sự làm việc theo Quy tắc 72.
Đây là sự khác biệt tư duy tài chính quan trọng nhất giữa 2 nhóm người:
Lệnh chuyển tiền tự động ngay ngày nhận lương là cơ chế biến "cất trước tiêu" từ ý định thành thói quen tự động. Bạn không cần quyết định mỗi tháng — hệ thống quyết định thay. 30% vào Khiên Bình An = đã "cất" trước rồi. 60% Giữ Lửa Tổ Ấm còn lại: dùng thoải mái, không cần áy náy.
Tự do tài chính có 2 chiều: một chiều đo bằng con số, một chiều đo bằng cảm giác. Cả hai đều quan trọng:
Vì "Cái Tôi" tăng theo lương: xe tốt hơn khi lương lên, nhà to hơn, quần áo đắt hơn, kỳ nghỉ sang hơn — Lifestyle Inflation. Hệ thống 3 tài khoản tự động "khóa" 30% trước khi Cái Tôi kịp chi tiêu, giải quyết vấn đề cảm xúc bằng thiết kế hệ thống, không phải bằng ý chí.
Hai vợ chồng thu nhập gần 40 triệu mà cuối tháng gần như trống. Sau khi thiết lập 3 tài khoản và lệnh tự động, tháng đầu tiên đã để dành được 9 triệu mà không thấy thiếu gì.
Mình kinh doanh nên thu nhập không đều, tháng cao tháng thấp. Hệ thống 3 tài khoản giúp mình biết chính xác "tháng này xài được bao nhiêu", không còn lo lắng khi tháng doanh thu thấp nữa.
Con nhỏ, chi phí nhiều, lương công chức không cao. Cứ nghĩ phải tăng thu nhập mới tiết kiệm được. Hoá ra chỉ cần tách tài khoản và đặt lịch tự động. 6 tháng sau đã bắt đầu đầu tư quỹ mở được.
* Kết quả thực tế từ các gia đình đã áp dụng hệ thống 3 tài khoản.
Đánh dấu những cột mốc đã hoàn thành để kích hoạt pháo hoa chúc mừng và mở khóa ưu đãi tư vấn từ chuyên gia.
Hệ thống 3 tài khoản là nền tảng. Nhưng để tiền trong Khiên Bình An thực sự sinh lời (chống lạm phát 10%/năm, xây quỹ học phí cho con), bạn cần một lộ trình đầu tư phù hợp với hoàn cảnh riêng.
✓ Đã đồng hành cơ cấu tài sản & hoạch định dòng tiền cho hơn 150+ gia đình Việt
Miễn phí hoàn toàn · Không bán sản phẩm · Thực hiện cùng Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Miễn phí hoàn toàn · Không bán sản phẩm · Thực hiện cùng đội ngũ FIDT
Tính toán tổng thu nhập thực nhận sau thuế của hai vợ chồng trong 3 tháng gần nhất để lấy mức trung bình chính xác.
Liệt kê tất cả các khoản chi tiêu bắt buộc hàng tháng như nhà cửa, điện nước, xăng xe, học phí và bỉm sữa.
Sử dụng công cụ quét vùng ở trên để xem tỷ lệ chi tiêu thiết yếu của bạn có vượt quá 60% thu nhập không.
Lập 2 tài khoản mới phụ (miễn phí quản lý) để đặt tên riêng biệt: "Khiên Bình An" và "Trạm Sạc Năng Lượng".
Tải bảng tính tự động dòng tiền và điền con số thu nhập của bạn để lấy định mức phân bổ 3 tài khoản.
Cài đặt chuyển khoản tự động định kỳ trên App ngân hàng ngay sau ngày nhận lương 1 ngày để tự động hóa kỷ luật.
Tham gia làm bài trắc nghiệm FHC Screening dài 10 câu để nhận chẩn đoán toàn diện cho tài sản và nợ nần của gia đình.
Trả lời 10 câu hỏi, nhận ngay báo cáo chẩn đoán cá nhân hóa theo chuẩn FIDT. Biết chính xác mình đang ở đâu và cần làm gì tiếp theo.
Kiểm tra điểm sức khỏe tài chính →5 phút. Hoàn toàn miễn phí.
Tài liệu miễn phí khác
Cùng chủ đề Hoạch định Tài chính Gia đình từ Nguyễn Ngọc Ưng
Ebook 02
Từ Lệch Pha Đến Cùng HướngVợ chồng không cãi nhau vì thiếu tiền, mà vì nhìn tiền theo hai cách khác nhau. Ebook này giúp hai người đồng thuận tài chính mà không cần tranh luận.
Đọc miễn phí →Ebook 03
Bảo Hiểm Gia Đình: Đủ Hay Đang Lãng Phí?95% gia đình Việt có bảo hiểm nhưng vẫn thiếu hụt. Cách nhìn rủi ro đúng hơn để biết mình đang đủ, thừa, hay mua nhầm.
Đọc miễn phí →Ebook 04
Bắt Đầu Lại Sau Khi Đã MấtHệ thống đầu tư cho người 35–45 đã từng thua lỗ: hồ sơ rủi ro, phân bổ 4 lớp tài sản, DCA đúng cách.
Đọc miễn phí →Ebook 05
Tối Ưu Thuế TNCN Gia ĐìnhBiểu thuế mới 2026, xóa sổ thuế khoán, liên thông CCCD. Cách tối ưu người phụ thuộc và phúc lợi để tăng thu nhập Net hợp pháp.
Đọc miễn phí →Ebook 06
Bất Động Sản Gia ĐìnhMua đúng mới thắng. Cách thẩm định pháp lý, đọc vị chu kỳ và tránh các bẫy BĐS phổ biến cho gia đình 35–45 tuổi.
Đọc miễn phí →Ebook Chuyên Sâu
Tối Ưu Thuế & Tích Sản Bác SĩDành riêng cho bác sĩ và chủ phòng khám: cách tách bạch dòng tiền, thiết lập vách ngăn rủi ro pháp lý y khoa và tối ưu thuế thiết bị y tế.
Đọc miễn phí →Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ nhà hoạch định tài chính có chứng chỉ hành nghề hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.