
Nguyễn Ngọc Ưng - Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Nguyễn Ngọc Ưng · FIDT
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Đặt lịch 1:1
Trang chủ Tài chính Giáo dục Bán đất du học hay làm bệ phóng
⏱ Đọc trong 6 phút · Góc nhìn lý tính & tâm lý · Chuẩn FIDT

Bán đất 2.5 tỷ cho con du học
hay giữ đất làm bệ phóng ở Việt Nam?

Bán đất du học hay giữ đất làm bệ phóng phân tích tài chính giáo dục và bảo toàn gia sản

Nếu bạn cũng đang đứng trước áp lực phải vắt kiệt tích lũy cả đời để cho con đi du học bằng mọi giá, câu chuyện dưới đây sẽ giúp bạn có một góc nhìn hoàn toàn khác.

Bạn có đang trăn trở điều này?
💭"Có nên bán mảnh đất tích lũy bấy lâu để đổi lấy tấm bằng quốc tế cho con?"
💭"Liệu con du học về nước với mức lương khởi điểm tiền Việt thì bao giờ mới hoàn vốn?"
💭"Làm thế nào để chuẩn bị quỹ giáo dục cho con mà không làm kiệt quệ tài sản phòng thủ của cha mẹ?"
NNU
Nguyễn Ngọc Ưng Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
Câu chuyện thực tế · Góc nhìn Cố vấn

Cuộc đối thoại bất ngờ
bên chiếc ghế cắt tóc

Tuần trước, khi ngồi cắt tóc tại một tiệm quen, tôi đã có một cuộc trò chuyện cực kỳ thú vị với anh thợ cắt tóc chủ tiệm. Một người đàn ông tự lập, đi lên từ nghèo khó, và có tư duy hoạch định tài chính thực tiễn đáng nể.

Con trai lớn của anh vừa hoàn thành kỳ thi tốt nghiệp trung học phổ thông với số điểm rất cao (từ 24 - 26 điểm). Ưng từng chia sẻ bộ checklist chuẩn bị sớm tại bài viết Chọn nguyện vọng đại học dưới góc nhìn tài chính. Anh dự định ban đầu là hướng cho con đi du học Mỹ. Chi phí ước tính tối thiểu khoảng 20,000 - 25,000 USD mỗi năm. Đối với chương trình 4 năm học, tổng ngân sách sẽ rơi vào khoảng 2 đến 2.5 tỷ VND (chưa tính đến lạm phát giáo dục ước tính trung bình khoảng 5% mỗi năm bằng USD).

Nguồn tiền để tài trợ cho chuyến đi này không phải từ dòng thu nhập thặng dư hàng tháng, mà từ một mảnh đất anh tích lũy ở Hóc Môn. Khoảng 20 năm trước, khi đất đai còn rẻ, anh tích cóp tiền từ nghề cắt tóc để mua những căn nhà không số, đất ngách giá rẻ. Anh tự quản trị rủi ro pháp lý và giữ chúng. Nay đất tăng giá lên vài tỷ đồng, anh định bán đi để lo cho con.

Thế nhưng, ngay trước khi làm hồ sơ du học, anh đã quyết định "quay xe" đột ngột.

Biểu Đồ So Sánh Hiệu Quả Phân Bổ Vốn (2.5 Tỷ VNĐ)
PHƯƠNG ÁN A: BÁN ĐẤT DU HỌC Chi phí tiêu tán: -2.5 Tỷ VNĐ Thời gian hoàn vốn: > 15 Năm (Lương VND) 💸 Mất lá chắn phòng thủ của bố mẹ PHƯƠNG ÁN B: HỌC TRONG NƯỚC + GIỮ ĐẤT Tích sản bảo toàn: +2.5 Tỷ VNĐ ++ Bệ phóng tương lai: Nhà ở / Vốn làm ăn 📈 Hưu trí an toàn + Có bệ phóng cho con
💡 Kỹ thuật phòng thủ từ lớp 10 của người cha:

Để chuẩn bị cho con đi du học tự lập, anh đã bắt con học nghề cắt tóc từ năm lớp 10. Mục đích là để khi sang xứ người, con có một nghề phụ thực tiễn để đi làm thêm, "lấy ngắn nuôi dài" và tăng khả năng sinh tồn độc lập mà không phụ thuộc hoàn toàn vào tiền cha mẹ chu cấp.

Yếu tố khiến anh thay đổi quyết định là sự biến động vĩ mô về chính sách định cư tại nước ngoài. Việc chuyển đổi từ visa du học sang diện visa lao động để ở lại làm việc ngày càng bị thắt chặt và rủi ro cao. Anh tính toán: "Nếu bỏ ra 2.5 tỷ VND cho con đi du học, học xong con không ở lại được mà phải quay về Việt Nam nhận mức lương khởi điểm tiền Việt, thì biết đến đời nào mới gỡ lại vốn? Thôi, thà cho con học đại học trong nước, còn tài sản đất đai đó mình giữ lại để bảo toàn."

🛡️
Cam Kết Độc Lập & Khách Quan (Fee-Based Model) Nội dung bài viết được xây dựng độc lập bởi Nguyễn Ngọc Ưng (Nhà Hoạch Định Tài Chính Cá Nhân, FIDT). Tác giả hoạt động dưới Tiêu chuẩn Ủy thác (Fiduciary standard), cam kết minh bạch mọi nguồn thù lao và xung đột lợi ích nếu phát sinh khi khách hàng thực thi giải pháp qua các đối tác liên kết của FIDT. Lợi ích tài chính bền vững của gia đình bạn là ưu tiên duy nhất.
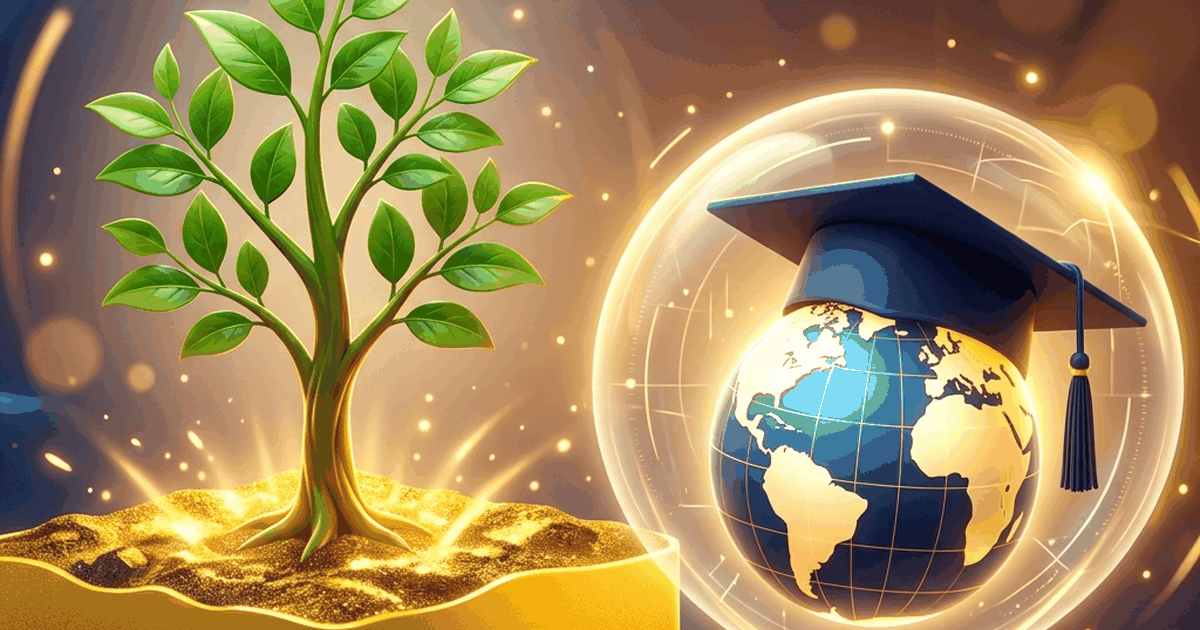
Hình ảnh minh họa một nhánh cây xanh đang nảy mầm mạnh mẽ trên một miếng đất vững chãi được bảo vệ, đối lập với một quả địa cầu và chiếc mũ cử nhân đang dần mờ đi ở phía xa, thể hiện sự lựa chọn bảo toàn tài sản để làm bệ phóng thay vì vắt kiệt tài sản đi du học

Lăng kính 1: Bài toán lý tính
Tỷ suất sinh lời ROI & Thời gian hoàn vốn

Dưới góc nhìn tài chính thuần túy, quyết định của anh thợ cắt tóc là một bài toán quản trị rủi ro vô cùng nhạy bén. Hãy đặt hai phương án lên bàn cân để phân tích dòng tiền:

Phương án A: Bán đất đi du học
Tiêu tán tích sản: Mất ngay mảnh đất trị giá 2.5 tỷ VND - tài sản phòng thủ quan trọng nhất của gia đình.
Thời gian hoàn vốn dài: Nếu về nước nhận mức lương khởi điểm từ 15 - 20 triệu/tháng, cần tối thiểu 10 - 15 năm chỉ để bù lại số tiền gốc đã chi ra.
Mất chi phí cơ hội: Mất đi khả năng sinh lời và trượt giá đất tăng trưởng của mảnh đất trong suốt 4 năm học của con.
Phương án B: Học trong nước & Giữ đất
Bảo toàn tài sản: Giữ nguyên mảnh đất trị giá 2.5 tỷ VND làm lá chắn an toàn và tích sản tăng trưởng dài hạn.
Tối ưu hóa bệ phóng: Khi con ra trường, mảnh đất này có thể làm vốn khởi nghiệp, hoặc bán đi mua căn hộ đô thị tại trung tâm để con an cư lạc nghiệp.
Dòng tiền an toàn: Chi phí học đại học trong nước thấp hơn nhiều, dễ dàng chi trả từ dòng thặng dư mà không làm kiệt quệ tài sản cốt lõi.

Trong nền kinh tế hiện nay, việc một cử nhân mới tốt nghiệp về nước đạt được mức thu nhập đột phá để hoàn lại khoản đầu tư 2.5 tỷ VND trong thời gian ngắn là cực kỳ khó khăn. Khi đó, tấm bằng du học trở thành một "tiêu sản giáo dục" thay vì một tài sản sinh lời (độc giả có thể đọc thêm phân tích thực tế tại bài viết Du học Mỹ về nước thất nghiệp: Bài toán tài chính & bẫy kỳ vọng 6-7 tỷ hoặc Định cư Úc vs Du học tự túc dưới lăng kính tài sản).

Lăng kính 2: Tâm lý học tài chính
"Tiền lẻ" của nhà giàu vs "Gia tài" của nhà trung lưu

Tại sao có những gia đình sẵn sàng bỏ 5 tỷ, 10 tỷ cho con đi du học mà không hề đắn đo về ROI?

Sự khác biệt nằm ở định vị giai tầng và cấu trúc tài sản:

📌 Lời khuyên từ Cố vấn:

Đừng lấy công thức tiêu tiền của nhóm thượng lưu để áp dụng cho cấu trúc tài chính của nhóm trung lưu. Nếu việc đầu tư giáo dục cho con bắt buộc phải đánh đổi bằng sự an toàn sinh kế và hưu trí của cha mẹ, đó là một ván cược sai lầm về cấu trúc vốn.

Lăng kính 3: Thay đổi thời thế vĩ mô
Hết thời mua rẻ bán đắt nhờ đất phi chính thức

Chúng ta phải thừa nhận: Công thức thành công của anh thợ cắt tóc thuộc về thế hệ trước. Đó là thời điểm vĩ mô Việt Nam còn nhiều vùng trũng giá trị. Việc mua những căn nhà không số, đất nông nghiệp vùng ven giá rẻ và chờ đô thị hóa để tăng giá hàng chục lần là khả thi nhờ sự lỏng lẻo của pháp lý đất đai cũ.

Tuy nhiên, kể từ năm 2026, với Luật Đất đai 2024 thắt chặt pháp lý và áp dụng bảng giá đất cập nhật hàng năm sát giá thị trường, cơ hội mua rẻ bán đắt nhờ đất phi chính thức đã chính thức "hết phim". Thế hệ con của anh sẽ không thể lặp lại công thức làm giàu này của bố.

Do đó, nếu đứa trẻ ở lại Việt Nam nhưng không được trang bị một năng lực chuyên môn chất lượng cao (tri thức công nghệ, quản trị, ngoại ngữ vượt trội) mà chỉ giữ miếng đất thừa kế, thì về lâu dài vẫn đối mặt với rủi ro bị tụt hậu trong nền kinh tế tri thức đầy cạnh tranh. Do đó, dù học trong nước, việc đầu tư nâng cao năng lực thực tiễn của con vẫn phải là ưu tiên hàng đầu.

Hoạch định quỹ giáo dục cho con
Theo framework 5 lớp tài sản FIDT

Để chuẩn bị quỹ giáo dục cho con một cách vững chãi và không rơi vào thế bị động phải bán tháo tài sản ở phút chót, phụ huynh cần áp dụng đúng Framework 5 lớp tài sản FIDT:

  1. Không xâm phạm Lớp 1 (Phòng thủ): Quỹ giáo dục không được lấy từ các tài sản dự phòng khẩn cấp hay các tài sản bảo vệ sinh kế cốt lõi của gia đình.
  2. Trích lập sớm từ dòng thặng dư vào Lớp 2 (Cân bằng): Phân bổ một phần tiền tiết kiệm định kỳ vào các tài sản an toàn như Trái phiếu doanh nghiệp tốt, CCQ Trái phiếu để tạo nguồn vốn chuẩn bị chắc chắn cho con.
  3. Tăng trưởng dài hạn tại Lớp 3 & Lớp 4: Nếu con còn nhỏ (dưới 10 tuổi), quỹ giáo dục nên được tích lũy thông qua việc mua tích sản cổ phiếu tốt hoặc các chứng chỉ quỹ mở (CCQ ETF thuộc Lớp 3) để tận dụng sức mạnh của lãi kép trong thời gian dài từ 10 - 15 năm (tham khảo chi tiết cách phân bổ tại bài viết Tích lũy quỹ giáo dục đại học cho con thế nào?).

Khi con bước vào độ tuổi đại học, chúng ta sẽ thực hiện lộ trình trượt dòng vốn (Glide Path) để dịch chuyển dần tài sản từ các lớp tăng trưởng rủi ro cao về các lớp an toàn để đảm bảo học phí của con luôn sẵn sàng và không bị ảnh hưởng bởi biến động ngắn hạn của thị trường tài chính. Quý phụ huynh có thể tham khảo thêm nhiều giải pháp và cẩm nang hữu ích khác tại Hub Tài chính Giáo dục Tư thục.

Bạn Đang Lập Quỹ Giáo Dục Cho Con Theo Quán Tính Hay Có Bản Vẽ Thiết Kế?

Để đảm bảo tương lai học tập của con được bảo vệ vững chắc mà không làm kiệt quệ tài sản phòng thủ của gia đình, hãy bắt đầu bằng một bản khám sức khỏe tài chính toàn diện.
Câu hỏi thường gặp (FAQ)

Có nên bán bất động sản để cho con đi du học không?+
Quyết định bán bất động sản du học cần cân đối kỹ dựa trên tỷ suất sinh lời (ROI) và vai trò của tài sản đó trong tổng gia sản. Nếu bán đi tài sản phòng thủ hoặc sinh kế cốt lõi của gia đình để đổi lấy một khoản đầu tư giáo dục có tính bấp bênh hoặc thời gian hoàn vốn quá dài, gia đình sẽ đối mặt với rủi ro trắng tay hoặc tụt hạng tài chính. Việc bảo toàn tài sản và cân đối ngân sách học tập từ dòng tiền thặng dư hàng tháng là lựa chọn khôn ngoan hơn.
Tỷ suất sinh lời (ROI) của đầu tư giáo dục được tính thế nào?+
ROI giáo dục được ước tính bằng cách lấy chênh lệch thu nhập kỳ vọng sau khi tốt nghiệp trừ đi tổng chi phí đầu tư du học (học phí, sinh hoạt phí, chi phí cơ hội của vốn). Nếu chi phí là 2.5 tỷ VND nhưng mức thu nhập khi về nước chỉ ở mức khởi điểm tiền Việt 15 - 20 triệu VND/tháng, thời gian hoàn vốn (Payback Period) có thể kéo dài trên 10 - 15 năm, đây là một tỷ suất đầu tư kém hiệu quả về mặt tài chính thuần túy.
Nên chuẩn bị quỹ giáo dục cho con như thế nào?+
Theo framework 5 lớp tài sản FIDT, quỹ giáo dục dài hạn cần được thiết lập sớm từ dòng tiền thặng dư hàng tháng và phân bổ vào lớp tài sản Cân bằng (Lớp 2 - như Trái phiếu, CCQ Trái phiếu) hoặc Tăng trưởng (Lớp 3 - như CCQ Cân bằng, Cổ phiếu tốt), tuyệt đối không được rút từ tài sản Phòng thủ (Lớp 1) hoặc sinh kế cốt lõi của cha mẹ ở phút chót để tránh làm mất an toàn cấu trúc gia sản.
Kỹ thuật 'Lấy ngắn nuôi dài' khi chuẩn bị cho con du học là gì?+
Đây là việc chủ động trang bị cho con một nghề phụ thực tiễn (như hớt tóc, làm bánh, pha chế) từ trước khi đi du học. Kỹ năng này đóng vai trò như một cơ chế phòng thủ, giúp con có thể làm thêm trang trải cuộc sống tự lập ở nước ngoài, giảm bớt gánh nặng chu cấp dòng tiền từ cha mẹ và gia tăng khả năng sinh tồn.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết mang tính chất thông tin và giáo dục tài chính, không phải là lời khuyên đầu tư hay cam kết tài chính cá nhân. Mỗi gia đình cần căn cứ vào điều kiện thực tế và tham vấn chuyên gia hoạch định tài chính trước khi đưa ra quyết định.