Du Học Mỹ Về Nước Thất Nghiệp: Bài Toán Phân Bổ Tài Sản Và 'Bẫy Kỳ Vọng' 6-7 Tỷ
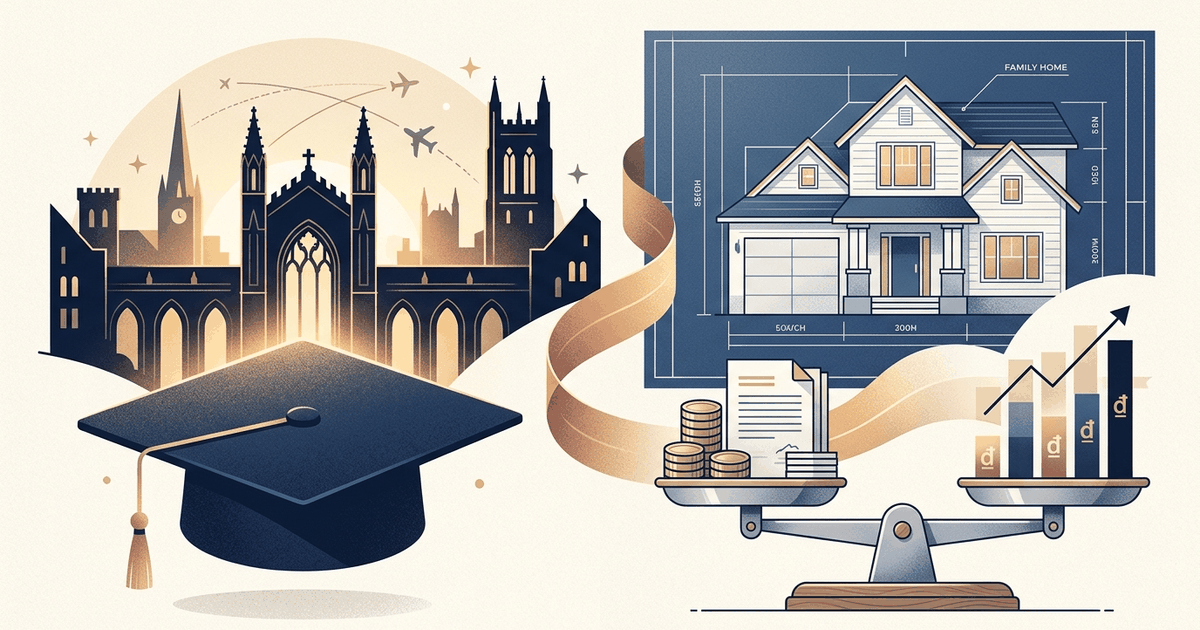
Khoản đầu tư du học Mỹ từ 200.000 - 300.000 USD (tương đương 5 - 7,5 tỷ VNĐ) chỉ đạt hiệu quả tài chính tối ưu khi du học sinh làm việc tại Mỹ từ 3 đến 5 năm để tích lũy và thu hồi vốn. Nếu hồi hương ngay sau khi tốt nghiệp và nhận mức lương khởi điểm phổ biến từ 15 - 20 triệu VNĐ/tháng, thời gian hòa vốn dòng tiền thuần túy kéo dài từ 25 - 30 năm. Phụ huynh tuyệt đối không nên bán tháo bất động sản an cư duy nhất (tài sản Lớp 2 Cân bằng FIDT), mà cần hoạch định Quỹ Giáo Dục Độc Lập từ dòng tiền thặng dư dài hạn để bảo toàn an sinh tuổi già.
- 1. Khi Căn Nhà 6 Tỷ Của Cha Mẹ Trở Thành 'Món Nợ Vô Hình' Trên Vai Con
- 2. Nghịch Lý 200.000 USD Chi Phí Du Học Mỹ Và Mức Lương Khởi Điểm 15-20 Triệu
- 3. Bẫy Thị Thực Và Khoảng Lặng Hoàn Vốn: Tại Sao Về Nước Ngay Là 'Phi Vụ Lỗ Dòng Tiền'?
- 4. 3 Bài Test Sàng Lọc Ngành Học Và Nguyên Tắc 'Bất Khả Xâm Phạm' Quỹ Hưu Trí
- 5. Kịch Bản Mô Phỏng: Bài Toán Tái Cơ Cấu Quỹ Du Học 6 Tỷ Không Bán Nhà
- 6. Câu Hỏi Thường Gặp Về Tài Chính Du Học Mỹ
- 7. Lời Kết & Giải Pháp Hoạch Định Quỹ Giáo Dục Chuẩn Fiduciary
1. Khi Căn Nhà 6 Tỷ Của Cha Mẹ Trở Thành 'Món Nợ Vô Hình' Trên Vai Con
"Con tốt nghiệp xong rồi, về nước xin vào một công ty công nghệ thử việc lương 15 triệu đồng mỗi tháng. Nhìn lại, căn nhà phố ngày trước bố mẹ bán đi với giá 6 tỷ để lo cho con 4 năm bên Mỹ, giờ khu đó đã tăng lên gần chục tỷ..."
Đây không phải là một câu chuyện cá biệt, mà là nỗi niềm trăn trở có thật của không ít gia đình thuộc tầng lớp trung lưu tại các đô thị lớn. Trong tâm thức của nhiều bậc làm cha làm mẹ Việt Nam, đầu tư cho tri thức của con cái luôn là sự hy sinh thiêng liêng và vô điều kiện. Khi con có nguyện vọng vươn ra biển lớn, phản xạ tự nhiên của phụ huynh là dốc toàn bộ nguồn lực, thậm chí bán đi tài sản tích lũy lớn nhất của cả gia đình để đổi lấy tấm bằng cử nhân tại các trường đại học Mỹ danh tiếng.
Tuy nhiên, khi sự hào nhoáng của buổi lễ tốt nghiệp khép lại, thực tế thị trường lao động khắc nghiệt bắt đầu mở ra. Đứa trẻ bước vào đời không chỉ với tấm bằng cử nhân, mà còn mang trên vai một sức ép tâm lý vô hình: món nợ ân tình bạc tỷ từ sự hy sinh kiệt quệ của cha mẹ. Nếu không xin được việc làm tại nước ngoài và phải quay về nước với mức lương khởi điểm khiêm tốn, cảm giác hụt hẫng và tội lỗi sẽ trở thành rào cản tâm lý nặng nề cho chính sự nghiệp của con cái.
2. Nghịch Lý 200.000 USD Chi Phí Du Học Mỹ Và Mức Lương Khởi Điểm 15-20 Triệu
Nối tiếp áp lực tâm lý là bài toán định giá lao động thuần túy trên thị trường tuyển dụng. Theo thống kê từ Tổ chức Giáo dục Quốc tế (IIE Open Doors), tổng chi phí trung bình (gồm học phí, sinh hoạt phí và bảo hiểm) cho 4 năm đại học tự túc tại Mỹ dao động từ 200.000 đến 300.000 USD, tương đương khoảng 5 đến 7,5 tỷ VNĐ.
Thế nhưng, khi trở về Việt Nam, mức thu nhập thực tế mà các nhà tuyển dụng sẵn sàng chi trả cho một cử nhân mới tốt nghiệp thường chỉ dao động từ 15 đến 20 triệu VNĐ/tháng (theo khảo sát tuyển dụng của British Council và các tổ chức nhân sự quốc tế). Sự chênh lệch khổng lồ giữa số vốn đầu tư ban đầu và dòng tiền thu hồi hàng tháng bắt nguồn từ 3 nguyên nhân cốt lõi:
- Thị trường trả tiền cho năng lực thực chiến, không trả tiền cho tấm bằng: Doanh nghiệp tại Việt Nam vận hành theo cơ chế thị trường định hướng hiệu quả. Mọi nhân sự mới ra trường, dù tốt nghiệp trong nước hay quốc tế, đều phải chứng minh khả năng tạo ra doanh thu hoặc tối ưu quy trình cụ thể trước khi được xét nâng bậc lương.
- Đứt gãy mạng lưới quan hệ (Networking) và văn hóa bản địa: Việc vắng mặt 4-5 năm tại thị trường trong nước khiến du học sinh mất đi mạng lưới đồng nghiệp cùng trang lứa và thiếu sự am hiểu sâu sắc về thói quen tiêu dùng, hành vi khách hàng cũng như văn hóa làm việc tại Việt Nam.
- Sự vươn lên mạnh mẽ của nhân lực chất lượng cao trong nước: Các trường đại học hàng đầu tại Việt Nam và các chương trình liên kết quốc tế ngày nay đã nâng cao chất lượng đào tạo, cung cấp đội ngũ sinh viên có ngoại ngữ lưu loát, kỹ năng công nghệ vững vàng và khả năng bắt nhịp công việc ngay lập tức với mức lương hợp lý hơn.
3. Bẫy Thị Thực Và Khoảng Lặng Hoàn Vốn: Tại Sao Về Nước Ngay Là 'Phi Vụ Lỗ Dòng Tiền'?
Để hiểu rõ bản chất tài chính của khoản đầu tư du học, chúng ta cần phân tích cơ chế hồi vốn dựa trên dòng tiền thu nhập sau thuế thay vì dựa trên cảm tính.
Khoản chi phí 6 tỷ VNĐ chỉ có thể hoàn vốn trong thời gian ngắn (3-5 năm) nếu du học sinh ở lại Mỹ làm việc với mức thu nhập từ 70.000 - 90.000 USD/năm. Tuy nhiên, cánh cửa ở lại Mỹ sau khi tốt nghiệp đang đối mặt với những rào cản thị thực vô cùng khắt khe:
- Thời hạn OPT có giới hạn: Visa F-1 diện OPT chỉ cho phép làm việc 12 tháng (đối với ngành thường) hoặc tối đa 36 tháng (đối với khối ngành STEM).
- Tỷ lệ bốc thăm Visa H-1B thấp kỷ lục: Hạn ngạch visa lao động chuyên môn H-1B hàng năm chỉ có khoảng 85.000 suất cho toàn cầu, khiến tỷ lệ trúng tuyển bốc thăm của du học sinh quốc tế giai đoạn 2024-2026 dao động trong khoảng 25% - 35% (theo dữ liệu USCIS), tức có đến 65-75% người đăng ký bị loại ngay vòng bốc thăm.
- Ngành học hẹp thiếu thị trường tiếp nhận tại Việt Nam: Nhiều sinh viên theo đuổi các chuyên ngành nghiên cứu công nghệ sâu như Chế tạo Robot (Robotics), Thiết kế Vi mạch lõi, hoặc Trí tuệ nhân tạo hàn lâm... Khi không ở lại được Mỹ do hết hạn visa và buộc phải về nước, thị trường công nghiệp nội địa chưa có đủ các trung tâm R&D chuyên sâu để tiếp nhận đúng chuyên môn, buộc các bạn phải làm trái ngành với mức lương phổ thông.
| Kịch bản sau tốt nghiệp | Thu nhập tích lũy ròng | Thời gian hoàn vốn 6 tỷ | Tác động tài sản gia đình |
|---|---|---|---|
| Kịch bản 1: Ở lại Mỹ làm việc (Khối STEM, làm 3-5 năm OPT/H-1B) | 25.000 - 35.000 USD/năm (sau trừ chi phí sinh hoạt) | 6 - 8 năm | Hồi vốn nhanh, con tự lập tài chính và bắt đầu gửi dòng tiền về hỗ trợ cha mẹ. |
| Kịch bản 2: Về nước làm Tập đoàn Đa quốc gia (MNCs) | 20 - 30 triệu VNĐ/tháng (tăng trưởng 15%/năm) | 15 - 18 năm | Hoàn vốn trung hạn, con có lộ trình thăng tiến tốt nhưng không kịp bù đắp tài sản dưỡng già đã bán. |
| Kịch bản 3: Về nước làm việc thông thường / Trái ngành | 12 - 18 triệu VNĐ/tháng (tích lũy sau chi tiêu: 5-7 triệu) | 25 - 30 năm | Âm dòng tiền gia sản. Cha mẹ cạn kiệt tài sản hưu trí, con chịu áp lực nợ nần vô hình. |
4. 3 Bài Test Sàng Lọc Ngành Học Và Nguyên Tắc 'Bất Khả Xâm Phạm' Quỹ Hưu Trí
Trước khi ký hợp đồng du học hay đưa ra quyết định tài chính quan trọng, phụ huynh và học sinh cần cùng nhau thực hiện 3 bài kiểm định thực tế sau đây:
Bài Test 1: Đánh giá tính ứng dụng kép của ngành học (Dual-Market Test)
Ngành học dự kiến có thể tìm được việc làm tốt ở cả 2 thị trường hay không? Nếu may mắn ở lại Mỹ, ngành đó có thuộc diện ưu tiên STEM không? Nếu buộc phải về Việt Nam, thị trường nội địa có ít nhất 10-20 doanh nghiệp lớn đang tuyển dụng vị trí đó với mức lương cạnh tranh không? Tuyệt đối tránh chọn các chuyên ngành nghiên cứu quá hàn lâm nếu gia đình chưa có nguồn tài lực dự phòng dài hạn.
Bài Test 2: Stress-test phương án tài chính khi đứt gãy thị thực (Visa Shock Test)
Giả định trường hợp xấu nhất: Sau khi tốt nghiệp và kết thúc 12 tháng OPT, con không trúng bốc thăm H-1B và phải về nước với mức lương 15 triệu đồng. Liệu cha mẹ có rơi vào cảnh túng quẫn khi về già không? Nếu câu trả lời là "có", kế hoạch tài chính du học hiện tại đang vượt quá ngưỡng an toàn chịu tải của gia đình. Bạn có thể sử dụng công cụ máy tính lập quỹ du học để tính toán chính xác dòng tiền dự phòng trước khi quyết định.
Bài Test 3: Nguyên tắc bảo vệ Lớp 1 & Lớp 2 theo Framework 5 Lớp Tài Sản FIDT
Theo khung quản trị gia sản chuẩn FIDT trong cẩm nang tài chính giáo dục, tài sản gia đình được phân định thành 5 lớp nghiêm ngặt:
- Lớp 1 (Phòng thủ): Quỹ dự phòng khẩn cấp 3-6 tháng chi tiêu và hợp đồng bảo hiểm nhân thọ bảo vệ người trụ cột.
- Lớp 2 (Cân bằng): Ngôi nhà an cư đô thị tạo nơi ở ổn định cho tuổi già của cha mẹ.
- Lớp 3 (Tăng trưởng): Cổ phiếu, Quỹ mở, CCQ ETF tích sản định kỳ.
Nguyên tắc vàng: Chi phí giáo dục là khoản chi tiêu tiêu hao (Lớp 1 chi dùng), chỉ được phép trích ra từ dòng tiền thặng dư hàng tháng hoặc tích lũy từ Lớp 3 Tăng trưởng. Tuyệt đối không được bán tháo tài sản Lớp 2 (Nhà ở an cư) hoặc rút kiệt Lớp 1 (Quỹ sinh tồn) để tài trợ cho một canh bạc học vấn rủi ro.
⚖️ Căn cứ pháp lý về quản lý du học sinh: Việc công dân ra nước ngoài học tập tự túc được quy định tại Nghị định 86/2021/NĐ-CP và được hoàn thiện hệ thống cơ sở dữ liệu giám sát điện tử theo Nghị định 322/2026/NĐ-CP. Phụ huynh cần nắm rõ các quy định quản lý chuyển tiền và hồ sơ du học để chủ động bảo vệ quyền lợi hợp pháp của con.
5. Kịch Bản Mô Phỏng: Bài Toán Tái Cơ Cấu Quỹ Du Học 6 Tỷ Không Bán Nhà
⚠️ Kịch bản mô phỏng (Sandwich Gen): Các thông số dưới đây là giả lập dựa trên chân dung tài chính điển hình của phụ huynh có con 12 tuổi đang chuẩn bị lộ trình du học đại học Mỹ, nhằm minh họa phương pháp luận hoạch định tài sản. Không đại diện cho bất kỳ cá nhân cụ thể nào.
Chân dung gia đình điển hình: Hai vợ chồng độ tuổi 42-45 tuổi, đang nuôi một con 12 tuổi (chuẩn bị vào lớp 7). Thu nhập gộp của gia đình là 110 triệu VNĐ/tháng (thu nhập ròng sau thuế khoảng 90 triệu VNĐ). Tài sản hiện có gồm 1 căn nhà phố tại TP.HCM trị giá 6,5 tỷ VNĐ và một khoản tiền gửi tiết kiệm 500 triệu VNĐ.
| Tham số tài chính | Giá trị mô phỏng | Nguồn dữ liệu tham chiếu |
|---|---|---|
| Thu nhập ròng gia đình | 90.000.000 VNĐ / tháng | Khảo sát thu nhập nhóm quản lý cấp trung (TopDev 2024 / Navigos) |
| Chi phí sinh hoạt & nuôi con K-12 | 50.000.000 VNĐ / tháng | Mức sống trung lưu đô thị TP.HCM / Hà Nội |
| Dòng tiền thặng dư hàng tháng | 40.000.000 VNĐ / tháng | Bảng cân đối thu chi gia đình |
| Mục tiêu Quỹ Du học (6 năm tới) | 4.500.000.000 VNĐ | Ước tính học phí 4 năm đại học sau khi săn học bổng 30-50% |
| Kênh tích sản phân bổ | Lớp 3 (CCQ ETF & Quỹ mở cân bằng) | SSI Research / Danh mục tích sản tài chính FIDT |
So sánh 2 phương án thực thi:
- Phương án sai lầm (Bán nhà khi con 18 tuổi): Chờ đến khi con tốt nghiệp cấp 3 rồi bán căn nhà 6,5 tỷ để trả học phí trọn gói 4 năm. Cha mẹ phải chuyển sang thuê nhà ở, mất hoàn toàn dòng tiền thăng tiến của BĐS và đối mặt với rủi ro trắng tay tuổi già nếu con về nước với mức lương 15 triệu.
- Phương án tối ưu (Hoạch định Quỹ Tích sản Độc lập 6 năm): Giữ nguyên căn nhà an cư (Lớp 2). Trích 25 triệu/tháng (chiếm ~28% thặng dư, dưới 15-20% tổng thu nhập) đầu tư định kỳ vào Quỹ mở cổ phiếu/ETF (Lớp 3) với tỷ suất lợi nhuận kỳ vọng 10% - 12%/năm. Sau 6 năm tích lũy kết hợp với việc định hướng con săn học bổng bán phần 30-50%, gia đình sẽ có sẵn nguồn quỹ 3,5 - 4 tỷ VNĐ mà không phải bán đi bất kỳ mét vuông đất nào của cha mẹ.
Nếu gia đình bạn đang đứng trước sự phân vân giữa việc bán tài sản hay tích sản quỹ học vấn, hãy thực hiện một bài chẩn đoán sức khỏe tài chính toàn diện trước khi đưa ra cam kết một chiều.
6. Câu Hỏi Thường Gặp Về Tài Chính Du Học Mỹ
Không nên vay thế chấp ngân hàng nếu khoản vay vượt quá 30% giá trị tài sản hoặc tiền trả gốc lãi hàng tháng đẩy tỷ lệ gánh nặng nợ (DSR) của gia đình vượt quá 30% thu nhập ròng. Du học là khoản đầu tư dài hạn không sinh dòng tiền trả nợ ngay lập tức. Vay nợ lớn sẽ tạo áp lực thanh khoản cực kỳ nguy hiểm cho cha mẹ ở nhà khi gặp biến cố sức khỏe hoặc giảm sút thu nhập.
Các nhóm ngành thuộc khối STEM (Khoa học, Công nghệ, Kỹ thuật, Toán học) và Chăm sóc Sức khỏe luôn có nhu cầu tuyển dụng cao và được hưởng chính sách gia hạn visa OPT lên tới 36 tháng (so với 12 tháng của ngành kinh tế/xã hội). Thời gian 3 năm làm việc là cơ hội vàng để du học sinh tích lũy kinh nghiệm quốc tế và tham gia nhiều kỳ bốc thăm visa H-1B hơn.
Du học sinh nên chấp nhận mức lương xuất phát điểm phù hợp với mặt bằng thị trường trong 1-2 năm đầu để xây dựng năng lực thực chiến và mạng lưới quan hệ bản địa. Mục tiêu trong 3-5 năm là tận dụng vốn ngoại ngữ và tư duy quốc tế để vươn lên các vị trí quản lý cấp trung tại các tập đoàn đa quốc gia (MNCs) hoặc các doanh nghiệp có yếu tố vốn nước ngoài (FDI), nơi mức đãi ngộ có thể đạt từ 35 - 50 triệu VNĐ/tháng.
7. Lời Kết & Giải Pháp Hoạch Định Quỹ Giáo Dục Chuẩn Fiduciary
Đầu tư cho giáo dục luôn là món quà tuyệt vời nhất mà cha mẹ có thể dành tặng cho con cái. Nhưng món quà ấy chỉ thực sự trọn vẹn và mang lại hạnh phúc khi nó được xây dựng trên một nền tảng tài chính gia đình vững chãi và an toàn.
Khi cha mẹ bảo vệ được quỹ hưu trí và nơi an cư của chính mình, đứa trẻ mới có được sự tự do đích thực để bay cao, dấn thân thử nghiệm những công việc mơ ước mà không bị đè nặng bởi áp lực phải thành công nhanh để "trả nợ căn nhà cho bố mẹ".
Thiết Lập Phác Đồ Quỹ Giáo Dục & Bảo Vệ Tài Sản Hưu Trí
Đừng để quyết định du học trở thành gánh nặng dòng tiền. Hãy cùng Ưng rà soát sức khỏe tài chính toàn diện (FHC) và thiết lập Quỹ Giáo Dục Độc Lập cho con chuẩn Fiduciary ngay hôm nay.
Tuyên bố miễn trừ trách nhiệm: Toàn bộ nội dung trong bài viết mang tính chất giáo dục và tham khảo chung về quản trị gia sản, không thay thế cho lời khuyên đầu tư tài chính hay pháp lý cá nhân từ chuyên gia được cấp phép. Các con số chi phí du học, mức lương và tỷ suất sinh lời là các giả định ước tính dựa trên dữ liệu thị trường tại thời điểm công bố. Hiệu suất đầu tư và thu nhập trong quá khứ không đảm bảo kết quả tương lai.