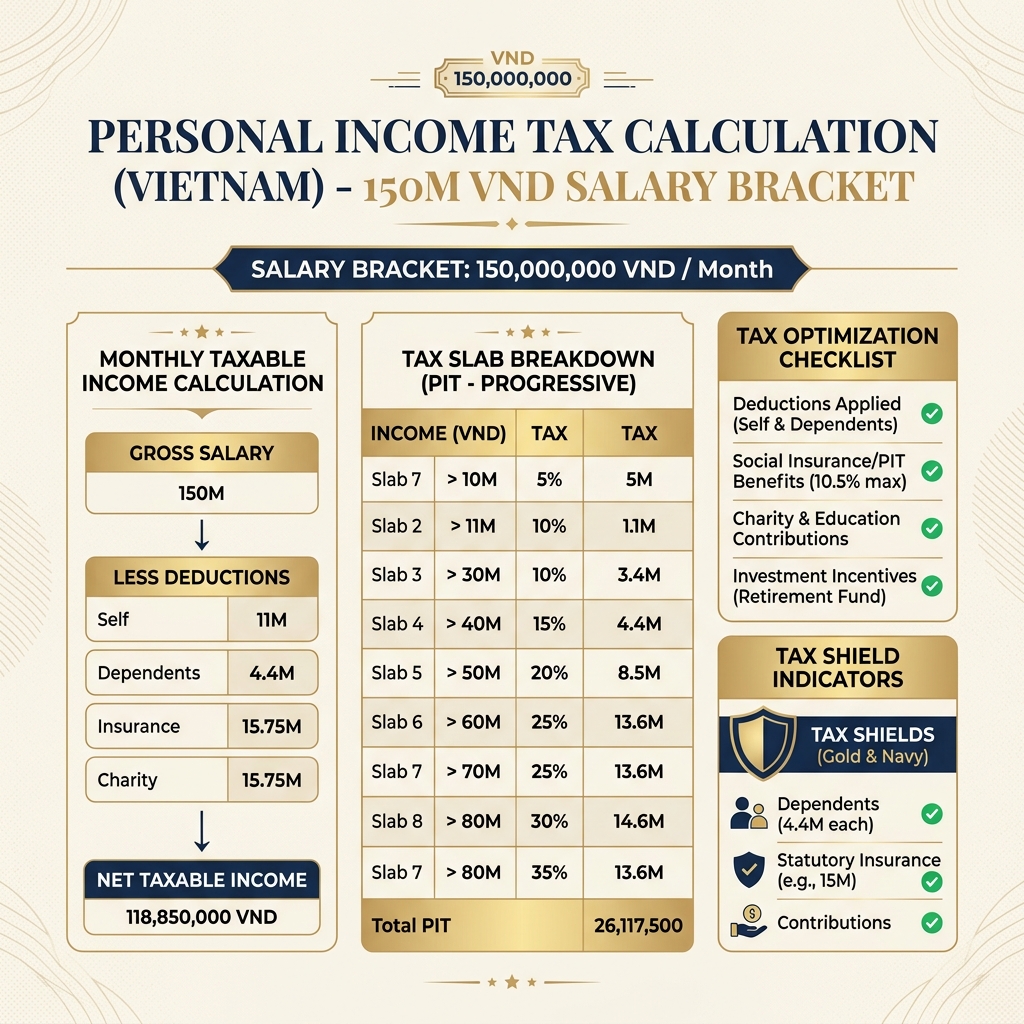
Bảng tra cứu thực nhận lương Gross 150 triệu
| Số NPT | Bảo hiểm bắt buộc | Thuế TNCN/tháng | Lương Net/tháng | Thuế suất thực |
| 0 người (Độc thân) | 5.869.000 VNĐ | 30.520.850 VNĐ | 113.610.150 VNĐ | 20.3% |
| 1 người | 5.869.000 VNĐ | 28.350.850 VNĐ | 115.780.150 VNĐ | 18.9% |
| 2 người | 5.869.000 VNĐ | 26.180.850 VNĐ | 117.950.150 VNĐ | 17.5% |
| 3 người | 5.869.000 VNĐ | 24.010.850 VNĐ | 120.120.150 VNĐ | 16.0% |
Chi tiết tính thuế - lương 150 triệu (0 NPT)
| Thu nhập tính thuế | 128.631.000 VNĐ |
| Bậc 1 (5%): 10tr × 5% | = 500.000 VNĐ |
| Bậc 2 (10%): 20tr × 10% | = 2.000.000 VNĐ |
| Bậc 3 (20%): 30tr × 20% | = 6.000.000 VNĐ |
| Bậc 4 (30%): 40tr × 30% | = 12.000.000 VNĐ |
| Bậc 5 (35%): phần vượt × 35% | = 10.020.850 VNĐ |
| Tổng thuế TNCN: 30.520.850 VNĐ/tháng · Thuế suất thực tế: 20.3% |
⚠️ So sánh với Luật cũ trước đây: Tiết kiệm thuế đáng kể Theo biểu thuế cũ trước đây, lương 150 triệu phải đóng thuế ở mức cao hơn. Biểu thuế mới 5 bậc của Luật 109/2025/QH15 giúp tối ưu hóa đáng kể thu nhập cho nhân sự có thu nhập cao. Xem So sánh biểu thuế cũ/mới để hiểu rõ hơn.
📊 Thu nhập 150 triệu - hoạch định thuế bài bản
Tại mức thu nhập này, một chiến lược hoạch định tài chính tổng thể (NPT, phụ cấp, cơ cấu thu nhập) có thể tiết kiệm rất lớn hợp pháp.
Tính thuế chính xác → Chiến lược hoạch định và Tối ưu thuế cho lương 150 triệu
Mức lương Gross 150 triệu VNĐ đưa bạn vào nhóm thu nhập cao (áp thuế suất biên cao nhất lên đến 35%). Tại bậc thuế này, tối ưu hóa cấu trúc thu nhập là ưu tiên hàng đầu trong hoạch định tài chính gia sản.
1. Góc nhìn phản trực giác: Đăng ký người phụ thuộc cho người thu nhập cao nhất là đủ?
Nhiều người nghĩ ở mức lương trên 100 triệu thì chỉ cần đăng ký hết người phụ thuộc cho mình là xong. Thực tế, ở bậc thuế 35%, bạn phải nhìn xa hơn việc giảm trừ gia cảnh thông thường. Hãy cân nhắc Cấu trúc lại dòng tiền: chia nhỏ thu nhập thông qua việc thành lập công ty dịch vụ gia đình (SME) để ký hợp đồng B2B với đối tác, chuyển thu nhập cá nhân chịu thuế suất 35% lũy tiến thành thu nhập doanh nghiệp chịu thuế TNDN chỉ 20%, kết hợp với các chi phí hợp lý của doanh nghiệp để tối ưu tối đa dòng tiền thặng dư hợp pháp.
2. Cảnh báo pháp lý và Ma sát thực tế tại Việt Nam
- Quét dòng tiền toàn cầu theo Nghị định 126/2020/NĐ-CP: Đối với nhóm chuyên gia nhận USD từ nước ngoài (Singapore, Mỹ...), dòng tiền về tài khoản ngân hàng Việt Nam đều được tự động phân loại và báo cáo. Ngân hàng thương mại định kỳ đối soát dữ liệu dòng tiền cá nhân và chia sẻ với cơ quan quản lý thuế theo Nghị định 126/2020/NĐ-CP, việc cố tình bỏ sót thu nhập vãng lai sẽ dẫn đến cuộc kiểm tra thuế hồi tố toàn bộ danh mục tài sản.
- Tạm hoãn xuất cảnh theo Luật Quản lý Thuế 2019: Biện pháp tạm hoãn xuất cảnh được áp dụng đối với cá nhân kinh doanh, chủ hộ kinh doanh nợ thuế từ 50 triệu đồng trở lên quá hạn 120 ngày (thuộc diện cưỡng chế nợ thuế) hoặc cá nhân xuất cảnh để định cư nước ngoài có bất kỳ khoản nợ thuế quá hạn nào theo quy định của Luật Quản lý Thuế 2019. Đối với cá nhân làm công ăn lương thông thường, việc chậm quyết toán thuế hoặc nợ thuế sẽ phát sinh tiền chậm nộp 0.03%/ngày và có thể bị áp dụng các biện pháp cưỡng chế khác như phong tỏa tài khoản ngân hàng, chứ không tự động bị hoãn xuất cảnh tại sân bay đối với các khoản nợ thuế nhỏ.
3. Giải pháp hành động đề xuất:
1. Tối ưu tối đa các khoản phúc lợi không chịu thuế theo Thông tư 111/2013/TT-BTC (Văn bản hợp nhất 205351): Bảo hiểm nhân thọ do công ty đóng cho nhân viên (được hoãn thuế hợp pháp), chi phí đào tạo, đi lại, cư trú công vụ.
2. Xem thêm các quy định trong Bộ công cụ thuế TNCN để tối ưu sâu sắc các khoản giảm trừ gia cảnh khác.
3. Thực hiện chẩn đoán sức khỏe tài chính toàn diện (FHC) cùng Cố vấn gia sản để thiết lập lá chắn bảo vệ tài sản và lộ trình chuyển giao gia sản liên thế hệ.
Câu hỏi thường gặp: Lương 150 triệu đóng thuế TNCN bao nhiêu
Lương 150 triệu đóng thuế TNCN bao nhiêu năm 2026?
Lương Gross 150 triệu/tháng, không có người phụ thuộc: Thuế TNCN phải nộp là 30.520.850 VNĐ/tháng (30,52 triệu). Thuế suất thực tế 20,3%. Lương Net thực nhận khoảng 113.610.150 VNĐ. Tính theo Luật 109/2025/QH15, phần thu nhập vượt trên 100 triệu bị tính ở Bậc 5 (35%).
Lương 150 triệu có 1 người phụ thuộc thì tiết kiệm được bao nhiêu thuế?
Với 1 người phụ thuộc (NPT), thuế TNCN giảm xuống còn 28.350.850 VNĐ/tháng, tiết kiệm được 2.170.000 VNĐ/tháng (26.040.000 VNĐ/năm). Đây là mức tiết kiệm cao nhất trong tất cả các mức lương vì NPT được khấu trừ ở Bậc 5 (35%) - nghĩa là mỗi 6,2 triệu giảm trừ NPT = tiết kiệm 2,17 triệu thuế.
Làm sao tối ưu thuế hợp pháp khi lương 150 triệu?
Các chiến lược tối ưu thuế hợp pháp cho thu nhập 150 triệu/tháng: (1) Đăng ký tối đa NPT hợp lệ - mỗi NPT tiết kiệm 2.170.000đ/tháng; (2) Tối ưu phụ cấp miễn thuế (thiết bị làm việc, nhà ở theo quy định...); (3) Cơ cấu thu nhập: tách một phần sang hợp đồng dịch vụ nếu có hoạt động tư vấn độc lập; (4) Đóng bảo hiểm tự nguyện bổ sung. Lưu ý: với mức lương này, hoạch định tài chính bài bản giúp tiết kiệm đáng kể.
Đặc quyền tối ưu thặng dư 📈
Thặng dư tối ưu đề xuất
10 Triệu/tháng
Từ tối ưu thuế & phúc lợi
Tài sản tích lũy sau 15 năm
~3.46 Tỷ VNĐ
Thông qua Lớp 3 (CCQ mở & CCQ ETF)
Đừng để thặng dư của bạn trôi đi lãng phí dưới dạng thuế lũy tiến hoặc lạm phát lối sống. Áp dụng phương pháp phân bổ 5 lớp tài sản FIDT để chuyển số thặng dư nhỏ hàng tháng vào quỹ tương hỗ sinh lãi kép vượt trội.
Hoạch định Tích sản ngay →
🏠 Thu nhập cao - bạn đang hoặc sẽ sở hữu BĐS cho thuê? Người có thu nhập từ lương cao thường đầu tư BĐS cho thuê như kênh tích sản thứ hai. Cần biết: nếu tổng doanh thu cho thuê vượt 1 tỷ/năm mà chưa kê khai đầy đủ, rủi ro truy thu thuế có thể lên đến hàng trăm triệu - áp dụng cộng gộp toàn bộ BĐS dưới cùng một MST.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính chuyên nghiệp hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.