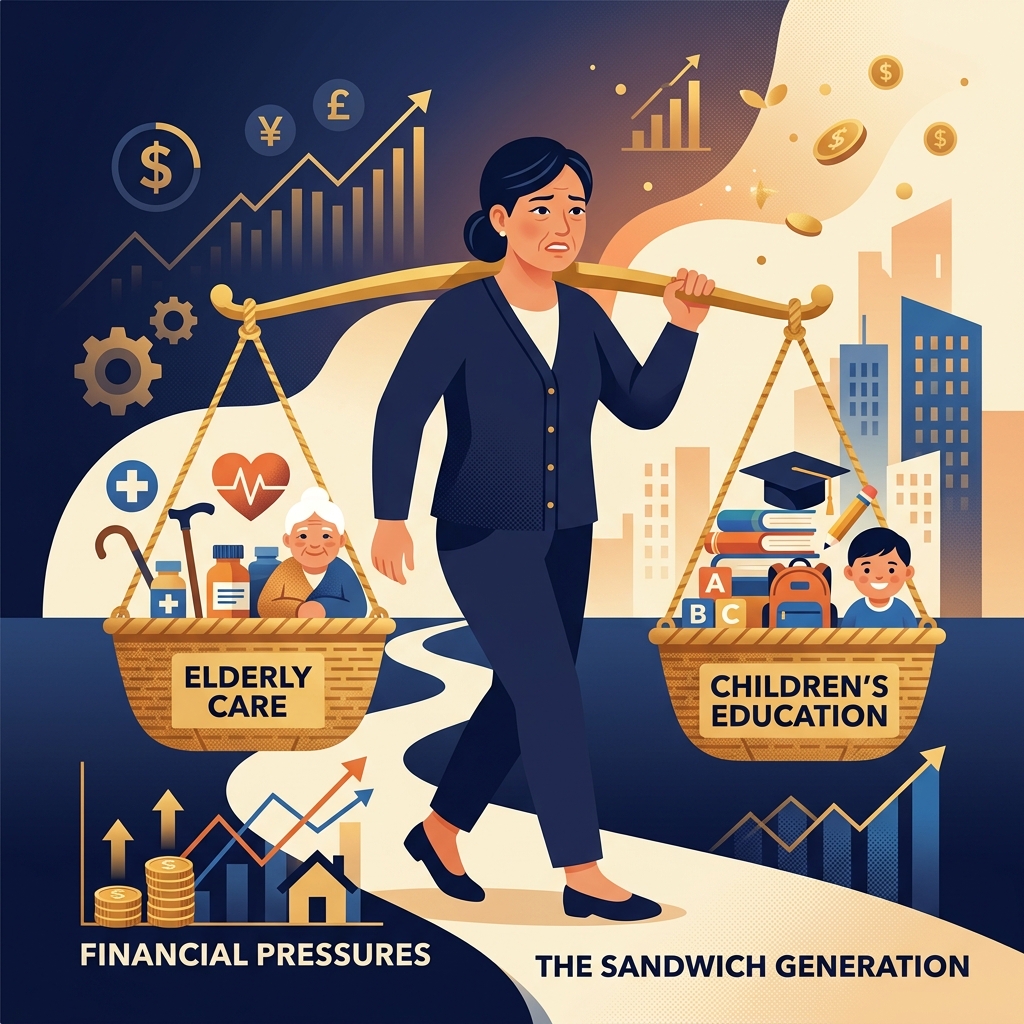
👉 Tóm tắt cốt lõi: Thế hệ bánh mì kẹp (Sandwich Generation) ở tuổi 40 đối mặt với áp lực tài chính kép: chi phí học tập của con cái và chi phí chăm sóc y tế của cha mẹ già. Giải pháp cốt lõi để bảo toàn tài chính gia đình nhỏ là thực hiện hoạch định dòng tiền tự động theo quy tắc 3 túi tiền, chuyển giao rủi ro y tế của cha mẹ thông qua bảo hiểm sức khỏe và tích lũy đều đặn quỹ giáo dục cho con từ sớm.
Tuổi 40, chúng ta có gì?
Một vị trí quản lý tầm trung, mức lương vài chục triệu, căn chung cư đang trả góp và một gia đình nhỏ đủ đầy. Nhìn bên ngoài, đó là bức tranh hoàn hảo của sự thành đạt. Nhưng chỉ những người ở trong cuộc mới hiểu, bức tranh đó mỏng manh đến thế nào.
Người ta gọi chúng ta là thế hệ Sandwich (bánh mì kẹp) - thế hệ kẹp giữa hai trách nhiệm tài chính nặng nề nhất cuộc đời: lo cho con cái ăn học phát triển tương lai và phụng dưỡng bố mẹ già đang bước vào những năm tháng bệnh tật trũng xuống.
"Hào quang văn phòng rất dễ khiến chúng ta ảo tưởng về sự an toàn. Một chức danh Manager, một phòng làm việc máy lạnh, một chiếc laptop đời mới... Tất cả biến mất chỉ sau một quyết định cắt giảm nhân sự của tập đoàn. Nhưng hóa đơn học phí của con và đơn thuốc của mẹ thì không bao giờ biến mất."
Khi bố mẹ già "gửi hóa đơn" cảnh báo
Bố tôi năm nay ngoài 70 tuổi. Ông không có lương hưu. Cả cuộc đời ông bám vào mảnh ruộng ở quê để nuôi tôi ăn học thành tài tại thành phố. Với ông, tôi là "sự đầu tư hưu trí" lớn nhất.
Trong một tình huống thực tế: khi cha mẹ già nhập viện cấp cứu vì tai biến mạch máu não với chi phí điều trị ban đầu hơn 80 triệu đồng — tương đương vài tháng thu nhập hoặc tiền trả góp nhà của gia đình trẻ. Đó là lúc người trung niên nhận ra một sự thật trần trụi: rủi ro sức khỏe của cha mẹ chính là biến số tác động mạnh mẽ nhất tới sự ổn định tài chính của gia đình nhỏ.
Nếu tôi chuyển toàn bộ tiền tiết kiệm để lo cho bố, tháng sau con tôi sẽ đóng học phí bằng cách nào? Nếu tôi vay mượn, ai sẽ gánh lãi suất? Bố mẹ không toan tính với chúng ta, nhưng dòng tiền y tế thì cực kỳ sòng phẳng.
Lối thoát nào cho chiếc bánh mì đang bị ép chặt?
Sai lầm lớn nhất của tôi trước đây là quản lý tiền bằng cảm xúc. Cứ có lương là tiêu, cuối tháng dư bao nhiêu thì cất đi, và khi bố mẹ cần thì trích thẳng từ khoản tích lũy dài hạn. Cách làm này khiến tôi luôn sống trong lo âu: Liệu tháng sau có biến cố gì xảy ra không?
Cho đến khi tôi áp dụng tư duy của một nhà Hoạch định tài chính: Xem việc biếu tiền và y tế của bố mẹ là một khoản chi phí cố định (Túi 1) hoặc rủi ro cần chuyển giao (Túi 3), chứ không phải là khoản chi phát sinh ngẫu hứng.
Tôi đã thay đổi hoàn toàn hệ thống dòng tiền của mình:
- Setup tự động hóa: Trích lập 10% thu nhập ngay đầu tháng vào tài khoản phụng dưỡng bố mẹ. Bố mẹ chủ động chi tiêu, con cái yên tâm làm việc.
- Chuyển giao rủi ro y tế: Thay vì biếu tiền mặt để bố mẹ cất tủ, tôi dùng tiền đó mua thẻ bảo hiểm sức khỏe cho ông bà. Khi biến cố xảy ra, bảo hiểm gánh 80-100% viện phí. Gia đình nhỏ của tôi không bị sốc dòng tiền.
- Phân bổ 3 túi tiền rõ rệt: Tách biệt Túi sinh hoạt, Túi tích lũy cho con và Túi tích sản tương lai. Không để bất kỳ túi nào lấn làn của túi nào.
◈ Bạn đã xây dựng hệ thống tự động cho gia đình mình chưa?
Hãy cùng Lifelab tính toán và phân bổ dòng tiền tự động theo Quy tắc 3 Túi tiền để bảo vệ những người thân yêu một cách bền vững nhất.
Sử dụng bộ máy tính 3 Túi tiền trên Lifelab →Báo hiếu không phải là một cuộc hy sinh mù quáng. Báo hiếu bền vững là báo hiếu bằng một hệ thống tài chính khỏe mạnh, an toàn và tự động. Đừng để chiếc bánh mì kẹp tuổi 40 bị bóp nát chỉ vì sự thiếu chuẩn bị của ngày hôm nay.
🙋 Câu hỏi thường gặp về Thế hệ Bánh mì kẹp
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ dữ liệu thị trường và kinh nghiệm thực tiễn hoạch định tài chính. Đây không phải lời khuyên đầu tư cá nhân và không thay thế tư vấn trực tiếp từ chuyên gia hoạch định tài chính cá nhân hoặc các chuyên gia pháp lý, thuế phù hợp. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai.