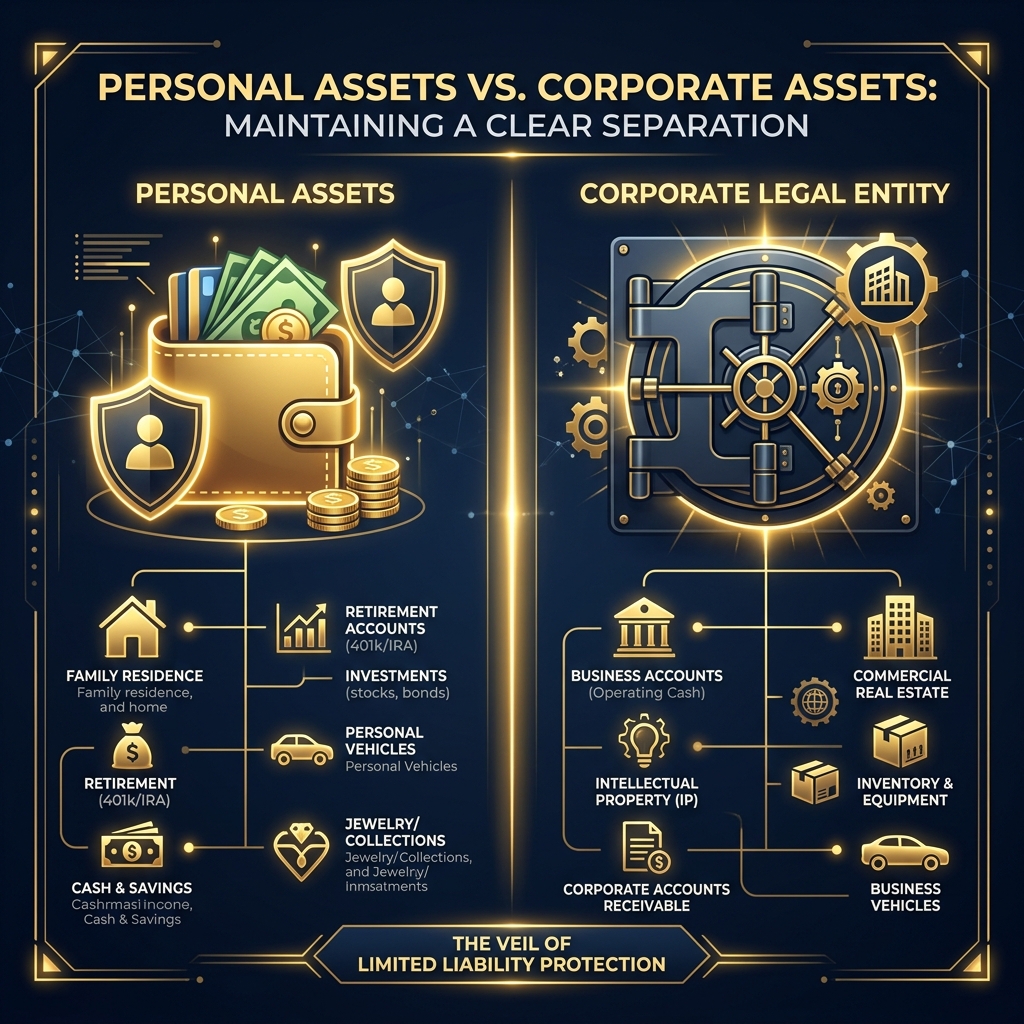
1. Câu Chuyện “Tiền Của Tôi” Và “Tiền Của Pháp Nhân”
Một chủ shop online kinh doanh mỹ phẩm xách tay đạt doanh số hàng tỷ đồng mỗi năm quyết định làm thủ tục thành lập Công ty TNHH Một thành viên để mở rộng thương hiệu. Mọi việc diễn ra suôn sẻ cho đến cuối quý đầu tiên, khi kế toán thuế hoảng hốt chỉ ra hàng loạt giao dịch quẹt thẻ tín dụng công ty để thanh toán tiền đi siêu thị, mua sữa cho con và đóng học phí cho trẻ của chủ shop.
Chủ shop ngạc nhiên phản hồi: “Công ty này là của tôi, 100% vốn là của tôi, tôi tự bỏ công sức ra làm lụng, sao tôi không được tiêu xài số tiền đó cho gia đình?”.
Đó là cú sốc tư duy phổ biến nhất của các chủ hộ kinh doanh cá thể khi “lên đời” doanh nghiệp. Họ quen với mô hình hộ kinh doanh - nơi dòng tiền tự doanh được chuyển thẳng về tài khoản cá nhân chủ hộ và tiêu xài tự do sau khi đã nộp thuế phẳng. Tuy nhiên, khi chuyển sang công ty TNHH, một bức tường pháp lý khổng lồ lập tức được dựng lên giữa tài sản cá nhân và tài sản công ty. Tiền của công ty thuộc về pháp nhân; mọi hành vi rút tiền cá nhân tùy tiện mà không có chứng từ pháp lý chứng minh chi phí hợp lý đều là hành vi vi phạm pháp luật thuế.
2. So Sánh Thực Chiến: Hộ Kinh Doanh Cá Thể vs Công Ty TNHH
Sự phát triển của chính sách quản lý thuế TMĐT năm 2026 đang thu hẹp đáng kể khoảng cách về nghĩa vụ tuân thủ kế toán giữa hai mô hình này. Để đưa ra lựa chọn sáng suốt, bạn cần hiểu rõ các đặc tính tài chính và pháp lý cốt lõi của từng bên:
| Tiêu chí so sánh | Hộ kinh doanh cá thể (Kê khai) | Công ty TNHH (Một hoặc Nhiều thành viên) |
| Trách nhiệm tài sản | Vô hạn (dùng toàn bộ tài sản cá nhân để đền bù nợ nần kinh doanh) | Hữu hạn (chỉ chịu trách nhiệm trong phạm vi số vốn điều lệ đăng ký) |
| Cơ chế thuế chính | Thuế khoán phẳng theo doanh thu (1.5% - 7%) theo Thông tư 40/2021/TT-BTC | Thuế TNDN 20% tính trên lợi nhuận thực tế (Doanh thu - Chi phí hợp lệ) |
| Quyền sử dụng dòng tiền | Tự do chi dùng cá nhân ngay sau khi nộp thuế phẳng | Tiền bị khóa trong tài khoản công ty, chỉ rút qua bảng lương hoặc chia cổ tức (chịu thuế 5%) |
| Khả năng xuất hóa đơn | Chỉ xuất hóa đơn điện tử thông thường (không có VAT đầu ra khấu trừ) | Được tự chủ xuất hóa đơn GTGT (VAT đầu ra), khấu trừ VAT đầu vào |
| Chi phí vận hành kế toán | Thấp, sổ sách kế toán hộ kinh doanh đơn giản | Cao, bắt buộc có hệ thống sổ sách kế toán, báo cáo tài chính hằng năm (chi phí khoảng 1.5 - 3 triệu đồng/tháng) |
3. Ba Tiêu Chí Vàng Xác Định Thời Điểm “Lên Đời” Doanh Nghiệp
Đừng vội vã chuyển đổi mô hình chỉ vì yếu tố cảm xúc hay nghe theo các lời khuyên chung chung. Bạn chỉ nên quyết định thành lập công ty khi chạm đến các ngưỡng tiêu chí thực chiến sau:
Tiêu chí 1: Ngưỡng doanh thu vượt mốc 3 Tỷ đồng/năm
Theo quy định tại Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14, các hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm (đối với lĩnh vực thương mại, dịch vụ) bắt buộc phải chuyển sang chế độ kế toán kê khai phức tạp.
Khi quy mô doanh thu của shop đã tiệm cận mốc này, chi phí thuê dịch vụ kế toán cho hộ kinh doanh và doanh nghiệp siêu nhỏ là tương đương nhau. Chuyển đổi lên công ty TNHH giúp bạn tiếp cận chính sách miễn thuế TNDN từ 2 năm đầu để tích lũy nguồn lực tái đầu tư theo hướng dẫn chi tiết tại Nghị định 80/2021/NĐ-CP.
Tiêu chí 2: Yêu cầu xuất hóa đơn GTGT đầu ra của đối tác
Nếu khách hàng mục tiêu của bạn chuyển dịch từ cá nhân nhỏ lẻ (B2C) sang các doanh nghiệp, tổ chức (B2B) hoặc các agency quảng cáo lớn, họ sẽ yêu cầu hóa đơn GTGT đầu ra để khấu trừ thuế đầu vào. Hộ kinh doanh không thể tự xuất hóa đơn VAT mà phải lên cơ quan thuế mua hóa đơn lẻ rất phức tạp. Đây là tín hiệu bắt buộc bạn phải lên doanh nghiệp để giữ chân các hợp đồng giá trị cao.
Tiêu chí 3: Nhu cầu bảo vệ an toàn tài sản gia đình
Đây là tiêu chí quan trọng nhất nhưng thường bị bỏ qua. Hộ kinh doanh chịu chế độ trách nhiệm vô hạn. Nếu cửa hàng của bạn gặp rủi ro cháy nổ, tranh chấp công nợ lớn hoặc vi phạm bản quyền thương hiệu bị phạt nặng, tòa án có quyền kê biên nhà cửa, đất đai đứng tên cá nhân bạn để đền bù.
Lên công ty TNHH giúp dựng lên tấm khiên trách nhiệm hữu hạn trong phạm vi vốn góp điều lệ, ngăn chặn rủi ro kinh doanh lan sang ăn mòn tài sản phòng thủ của gia đình (Lớp 1). Bạn có thể xem thêm phân tích chuyên sâu về cách xử lý các bẫy cam kết tín dụng tại: Bảo vệ tài sản cá nhân trước nợ doanh nghiệp: Bài học từ làn sóng 39.000 doanh nghiệp rút lui.
⚠️ Bẫy thuế TNCN khi rút tiền sai cách:
Rất nhiều chủ doanh nghiệp siêu nhỏ tại Việt Nam mắc lỗi rút tiền công ty chi dùng cá nhân rồi hợp thức hóa bằng cách gom hóa đơn tiếp khách khống. Cơ quan thuế khi thanh tra dễ dàng bóc tách các khoản chi vô lý này, thực hiện truy thu 20% thuế TNDN bị thiếu, đồng thời phạt chậm nộp và đánh thuế TNCN đối với phần tiền rút sai quy định này.
⚖️ NẾU DOANH THU ĐANG Ở MỐC 1 ĐẾN 3 TỶ ĐỒNG/NĂM?
Trước khi quyết định "lên đời" doanh nghiệp TNHH, hãy thử nghiệm Công cụ Tối ưu Thuế Hộ Kinh Doanh (1-3 tỷ) để mô phỏng song song 2 phương pháp nộp thuế kê khai 2026 (% Doanh thu vs Doanh thu trừ chi phí 15%).
Thử Nghiệm Máy Tính Thuế 1-3 Tỷ ➔ 4. Kịch Bản Mô Phỏng: Bài Toán Tách Bạch Dòng Tiền Hộ Kinh Doanh Lên Công Ty
⚠️ Kịch bản mô phỏng: Các thông số dưới đây là giả lập dựa trên chân dung tài chính điển hình của một shop thời trang online có doanh số cao để minh họa phương pháp luận quản lý dòng tiền khi lên doanh nghiệp. Không đại diện cho bất kỳ cá nhân cụ thể nào.
Hồ Sơ Mô Phỏng
Một hộ kinh doanh bán lẻ đạt doanh thu gộp 4 tỷ đồng/năm. Lợi nhuận thực tế sau khi trừ chi phí hàng hóa, quảng cáo là 800 triệu đồng/năm. Nhu cầu chi tiêu sinh hoạt tối thiểu của gia đình chủ shop là 20 triệu đồng/tháng (240 triệu đồng/năm).
| Tham số hoạch định dòng tiền | Mô hình Hộ kinh doanh | Mô hình Công ty TNHH (Sau chuyển đổi) |
| Doanh thu gộp | 4,000,000,000 VNĐ | 4,000,000,000 VNĐ |
| Thuế khoán phẳng (1.5% doanh thu) | 60,000,000 VNĐ | 0 VNĐ (Không áp dụng) |
| Cơ chế tự trả lương cho bản thân | Không có (Rút ví tiêu tự do từ doanh thu) | Trả lương cố định 20 triệu/tháng (240 triệu/năm) |
| Thuế TNCN từ tiền lương chủ shop | 0 VNĐ | Khấu trừ biểu lũy tiến (sau giảm trừ gia cảnh ~ 0 VNĐ) |
| Lợi nhuận giữ lại tái đầu tư doanh nghiệp | 740,000,000 VNĐ (Cá nhân tự giữ) | 560,000,000 VNĐ (Nằm trong tài khoản Công ty) |
| Thuế TNDN phải nộp (20% trên 560M) | 0 VNĐ | 112,000,000 VNĐ (Được miễn thuế trong 2 năm đầu chuyển đổi) |
Nhờ chuyển đổi và đăng ký mức lương cố định 20 triệu/tháng chi trả từ tài khoản công ty sang tài khoản cá nhân, chủ shop vừa đảm bảo dòng tiền sinh hoạt gia đình sạch, vừa hợp thức hóa chi phí lương vào chi phí hợp lý của doanh nghiệp để giảm thuế TNDN, đồng thời bảo vệ toàn bộ phần thặng dư 560 triệu đồng nằm an toàn trong tài khoản pháp nhân để chuẩn bị cho kế hoạch nhập hàng quý sau.
5. Hướng Đi Nào Cho Bạn? Lộ Trình Tách Bạch Dòng Tiền Bài Bản
Nếu bạn quyết định giữ mô hình Hộ kinh doanh để tiết kiệm chi phí hành chính, hãy áp dụng ngay hệ thống 4 tài khoản thu nhập không đều để quản lý dòng tiền cá nhân và kinh doanh một cách khoa học.
Trong trường hợp bạn quyết định thành lập công ty TNHH để bảo vệ tài sản, hãy thực thi nghiêm ngặt 3 bước sau:
- Cắt đứt thói quen tiêu xài hỗn hợp: Đăng ký một tài khoản ngân hàng doanh nghiệp đứng tên công ty. Tuyệt đối không dùng tài khoản này để thanh toán các chi phí cá nhân, gia đình.
- Thiết lập hợp đồng lao động và bảng lương: Tự ký hợp đồng lao động với tư cách chủ doanh nghiệp, đặt mức lương cố định chuyển khoản đúng hạn hằng tháng từ tài khoản công ty sang tài khoản cá nhân của bạn để phục vụ sinh hoạt. Xem thêm bài viết về cách tránh bẫy lương cao chủ doanh nghiệp SME để tối ưu hóa thuế TNCN.
- Quản lý chi phí doanh nghiệp sạch (Clean Ledger): Chỉ đưa vào sổ sách các hóa đơn có tên và mã số thuế công ty phục vụ trực tiếp cho hoạt động kinh doanh (như tiền thuê văn phòng, tiền điện thoại quảng cáo, lương nhân viên...). Tham khảo cẩm nang tách bạch đồng vốn cá nhân và doanh nghiệp để xây dựng hệ thống quản trị tài chính SME bền vững. Các công cụ đối soát thuế nâng cao cũng có thể tham khảo trực tiếp tại Hub công cụ thuế TNCN 2026.
6. Câu Hỏi Thường Gặp (FAQ)
Hộ kinh doanh chuyển đổi lên doanh nghiệp có được ưu đãi thuế gì không?
Theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017, doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh sẽ được miễn, giảm thuế thu nhập doanh nghiệp (TNDN) có thời hạn (thông thường là miễn thuế TNDN trong 2 năm đầu kể từ khi có thu nhập chịu thuế) và được hỗ trợ lệ phí môn bài cùng các thủ tục đăng ký doanh nghiệp ban đầu.
Tôi là chủ công ty TNHH Một thành viên, tôi tự rút tiền tiêu dùng hàng ngày được không?
Không được tự ý rút tiền trực tiếp từ tài khoản công ty để chi tiêu cá nhân. Tiền trong tài khoản công ty thuộc về pháp nhân doanh nghiệp. Để tiêu xài cá nhân hợp pháp, bạn phải đăng ký nhận lương hằng tháng (và nộp thuế TNCN lũy tiến nếu vượt ngưỡng giảm trừ) hoặc thực hiện thủ tục chia lợi nhuận/cổ tức vào cuối năm tài chính và chịu mức thuế khấu trừ 5% tại nguồn.
Lên công ty TNHH có bắt buộc phải thuê kế toán riêng không?
Không bắt buộc phải thuê kế toán cơ hữu (ngồi làm việc trực tiếp tại văn phòng), nhưng bạn bắt buộc phải nộp báo cáo tài chính và báo cáo thuế định kỳ được ký bởi kế toán có chứng chỉ hành nghề. Các doanh nghiệp siêu nhỏ thường sử dụng dịch vụ đại lý thuế hoặc kế toán dịch vụ bên ngoài để tiết kiệm chi phí vận hành (khoảng 1.5 - 3 triệu đồng/tháng) thay vì tuyển nhân sự kế toán toàn thời gian.
🏢 Tầm Soát Tài Chính & Thiết Kế Cấu Trúc Dòng Tiền Chủ Doanh Nghiệp FHC
Hãy cùng chuyên gia hoạch định cấu trúc dòng tiền an toàn cho doanh nghiệp của bạn, tối ưu hóa các chi phí thuế hợp pháp và bảo vệ tài sản cá nhân trọn vẹn.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên nguyenngocung.com mang tính giáo dục và tham khảo, được tổng hợp từ các văn bản pháp luật hiện hành và kinh nghiệm hoạch định thực tế. Đây không thay thế tư vấn tài chính cá nhân độc lập hay dịch vụ tư vấn thành lập doanh nghiệp chuyên nghiệp hoặc đại lý thuế có chứng chỉ hành nghề. Hiệu suất và số liệu trong quá khứ không đảm bảo cho kết quả tương lai. Độc giả nên tham vấn ý kiến pháp lý trực tiếp từ văn phòng luật sư hoặc kế toán viên được ủy quyền đối với từng trường hợp cụ thể.