Dành riêng cho gia đình Việt 35 – 45 tuổi

Cả hai đều muốn
tốt nhất cho gia đình –
nhưng đang đi
hai con đường khác nhau

Ở tuổi 35-45, bạn đang kiếm được tiền – câu hỏi là: tiền đó có đang làm việc cho gia đình bạn, hay đang chạy mất hướng mỗi tháng?

FHC là buổi ngồi lại 1:1 đầu tiên (60–90 phút) để cả nhà cùng nhìn thấy bức tranh thật – không phán xét, không ép doanh số, chỉ đồng hành thực tế.

✓ Bộ quà tặng miễn phí 100% · ✓ Không cam kết mua sản phẩm · ✓ Không ép doanh số
🩺 Chưa biết sức khỏe tài chính của mình? Thử chẩn đoán 5 phút (Miễn phí) →
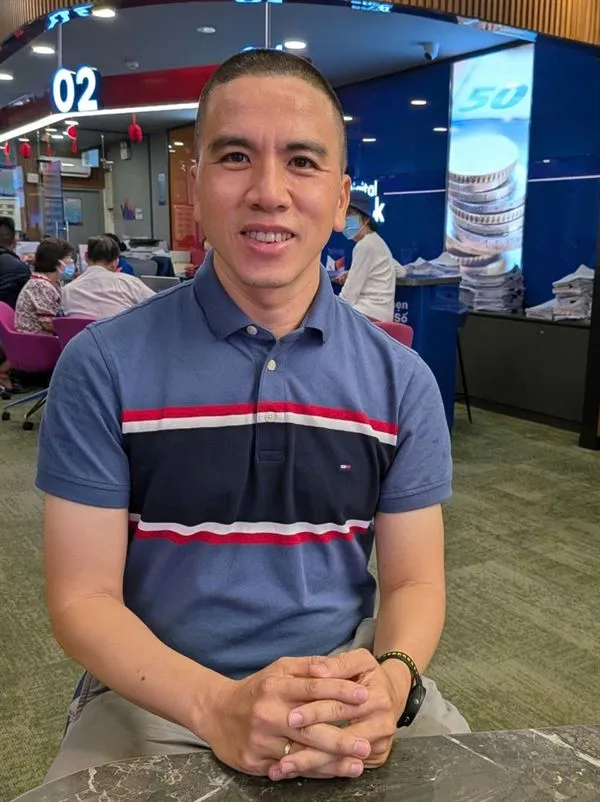
Nguyễn Ngọc Ưng
Nguyễn Ngọc Ưng
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
FIDT Program
🎁 Quà tặng miễn phí dành cho bạn
📘
Ebook "Từ Lệch Pha Đến Cùng Hướng: Tài Chính Bình An Cho Gia Đình 35-45"
✓ Vì sao vợ chồng lệch pha – và cách gỡ không cần cãi nhau
✓ 5 bẫy chi tiêu vô thức gia đình 35-45 hay mắc nhất
✓ Công thức phân chia dòng tiền cho "thế hệ sandwich"
TRỊ GIÁ 299.000Đ · MIỄN PHÍ
📊
File Excel Quản lý Dòng tiền Tối giản
✓ Tự động chia 3 tài khoản: Chi tiêu / Dự phòng / Đầu tư
✓ Nhập số là ra ngay bức tranh tài chính cả tháng
✓ Không cần biết kế toán, dùng được ngay trong 5 phút
TRỊ GIÁ 199.000Đ · MIỄN PHÍ
Nhận ngay bộ quà tặng miễn phí
Gia đình bạn có đang ở trong tình huống này?

4 nút thắt tài chính
mà gia đình 35-45 tuổi đang thầm gánh

Không ai sai. Chỉ là chưa có người đứng giữa giúp cả hai cùng nhìn rõ và đi về một hướng.

⚖️
Hai quan điểm, chưa có tiếng nói chung

Một người muốn đầu tư để tiền sinh lời, một người muốn giữ an toàn để ngủ yên. Cả hai đều có lý – nhưng thiếu một trọng tài khách quan, tiền cứ nằm im trong khi cơ hội và rủi ro đều đang chạy.

🥪
Bị kẹp giữa con nhỏ và bố mẹ già

Học phí con tăng mỗi năm. Bố mẹ hai bên bắt đầu cần hỗ trợ. Hưu trí thì "còn sớm"... nhưng thực ra không còn sớm nữa. Gia đình bạn đang gánh 3 tầng cùng lúc – mà chưa có kế hoạch cho tầng nào.

🤐
Kiếm được tiền – nhưng không biết nó đi đâu

Thu nhập ổn, không thiếu ăn – nhưng cuối tháng nhìn lại không thấy tích lũy thêm được bao nhiêu. Đã thử vài khoản đầu tư, kết quả lẫn lộn. Cảm giác mình đang bị tụt lại so với bạn bè cùng lứa.

🧊
Sợ kẹt tiền khi rủi ro ập đến

Thị trường đóng băng, tiền kẹt trong đầu tư – đúng lúc con ốm hay học phí đến hạn. Nỗi sợ này khiến cả gia đình giữ tiền mặt không dám làm gì, dù biết "để vậy cũng thua lạm phát" mỗi năm.

Tử huyệt trì hoãn

Cái giá của sự bất động
(Cost of Doing Nothing)

Nhiều gia đình chọn trì hoãn vì nghĩ "để từ từ tính". Dưới đây là 3 kịch bản mô phỏng minh họa chi phí cơ hội dựa trên các giả định nêu trong từng mục (lưu ý: các con số là ước tính theo giả định minh họa, không phải mức thiệt hại cố định cho mọi gia đình).

💸

Dòng tiền rò rỉ âm thầm

Các khoản chi phí ẩn, thẻ tín dụng chưa cơ cấu tối ưu, và các quyết định mua sắm thiếu kiểm toán chi tiêu trung bình làm thất thoát của gia đình bạn từ 3 - 5 triệu đồng/tháng.

🟠 Ước tính mô phỏng sau 3 năm (theo giả định 3–5tr/tháng): 108 triệu - 180 triệu VNĐ
📉

Lạm phát bào mòn & Lỡ chu kỳ

Để tiền mặt nằm im trong tài khoản thanh toán hoặc gửi tiết kiệm ngắn hạn vì sợ rủi ro sẽ khiến tài sản của bạn mất 4 - 5% sức mua mỗi năm do lạm phát, đồng thời bỏ lỡ lãi kép tích sản.

🟠 Chi phí cơ hội mô phỏng sau 5 năm (giả định quỹ 500tr): 100 triệu - 150 triệu VNĐ
🛡️

Phí bảo hiểm tăng & Rủi ro loại trừ

Theo biểu phí rủi ro tự nhiên tham chiếu của các hãng bảo hiểm, mỗi năm tuổi tăng thêm có thể làm mức phí cho cùng một mệnh giá bảo vệ tăng ước tính khoảng 8 - 12%/năm tuổi (tùy độ tuổi, giới tính và sản phẩm). Chưa kể nếu phát sinh bệnh lý nền trong thời gian trì hoãn, công ty bảo hiểm sẽ loại trừ hoặc từ chối bảo vệ.

🟠 Kịch bản rủi ro: Phí đóng cao hơn theo tuổi & nguy cơ bị loại trừ bệnh có sẵn

"Sự bất động không giúp bạn giữ nguyên số tiền đang có. Nó là một quyết định âm thầm chịu lỗ mỗi ngày."

⏳
Tuổi 35-45 là cửa sổ vàng của tài chính gia đình. Đủ thu nhập để tích lũy, đủ thời gian để lãi kép phát huy tác dụng – nhưng cửa sổ này đang thu hẹp dần mỗi năm.
Kiểm tra ngay
Giải pháp

FHC – Kiểm tra
Sức Khỏe Tài Chính
cho gia đình bạn

Không phải bán sản phẩm. Không phải hội thảo đông người. Đây là buổi ngồi lại 1:1 (60–90 phút) để bạn thực sự hiểu bức tranh tài chính của gia đình mình.

1
Kiểm tra toàn diện
Rà soát thu nhập, chi tiêu, tài sản (bao gồm BĐS), nợ, bảo hiểm và quỹ dự phòng – không bỏ sót góc nào.
2
Phân tích & chẩn đoán
Xác định đúng điểm yếu tài chính và nguyên nhân – không phán xét, chỉ nhìn thẳng vào thực tế.
3
Lộ trình thực tế
Gợi ý bước đi cụ thể phù hợp với gia đình bạn – không phải công thức chung chung.
💬 "Sau buổi FHC có bị ép mua sản phẩm tài chính nào không?"
FIDT hoạt động theo mô hình hoạch định tài chính chuẩn Ủy thác (Fiduciary & Fee-Based minh bạch) – buổi FHC 1:1 (60–90 phút) hoàn toàn tách bạch khỏi việc chào bán sản phẩm ngân hàng hay bảo hiểm để giữ sự khách quan. Buổi FHC 1:1 (60–90 phút, phí lọc cam kết 300.000đ, hoàn phí 100% vô điều kiện trong vòng 07 ngày sau buổi làm việc, chuyển khoản hoàn trả trong 03 ngày làm việc nếu không hài lòng) giúp cả hai lượng hóa rõ nét các khoản rò rỉ dòng tiền. Từ đó, bạn sẽ tự đánh giá xem việc đồng hành tiếp theo có mang lại hiệu quả xứng đáng với bài toán gia đình đang đối diện hay không. Không có áp lực, không có bước tiếp theo nào bắt buộc.
Nếu gia đình bạn đang có BĐS, đừng bỏ qua Ebook BĐS Dưới Lăng Kính Hoạch Định Tài Chính để đánh giá thanh khoản và tỷ trọng BĐS trong câu chuyện tài chính của cả hai. Nếu bạn đang cân nhắc tối ưu thuế cho lương, kinh doanh hoặc chuyển nhượng tài sản, đọc thêm Ebook Thuế TNCN Gia đình để hiểu ngay cơ chế ủy quyền quyết toán và miễn thuế chuyển nhượng.
Sau buổi FHC, bạn sẽ biết rõ:
Không phải cảm giác mơ hồ – mà là bức tranh thật của gia đình bạn
🗺️
Bức tranh tài chính tổng thể: tài sản, nợ, dòng tiền, rủi ro – rõ ràng trên một trang giấy
⚠️
Điểm yếu tài chính đang "rò rỉ" tiền của gia đình mỗi tháng mà bạn chưa nhận ra
🧭
3 bước ưu tiên cụ thể phù hợp với hoàn cảnh thực tế – không phải lý thuyết chung chung
🤝
Điểm chung để vợ chồng cùng gật đầu và đi về một hướng – thay vì mỗi người một mái chèo
FIDT là đơn vị tư vấn tài chính độc lập đầu tiên tại Việt Nam – không đại diện cho bất kỳ ngân hàng hay công ty bảo hiểm nào. Tư vấn của chúng mình chỉ phục vụ lợi ích của bạn.
Phân khúc Tinh hoa (Premium Advisory)

Giải pháp "Tối ưu hóa di sản & Tăng trưởng tài sản"

Dành riêng cho nhóm gia đình có quy mô tài sản ròng trên 3 tỷ đồng. Đồng bộ cấu trúc dòng tiền, bảo vệ thành quả và kiểm soát rủi ro vĩ mô theo chuẩn 5 lớp tài sản FIDT.

📈

1. Phân bổ danh mục 5 Lớp Tài Sản FIDT

Thiết kế cấu trúc tài sản đa lớp (Lớp 1 Phòng thủ, Lớp 2 Cân bằng, Lớp 3 Tăng trưởng, Lớp 4 Tăng trưởng mạnh, Lớp 5 Thay thế) khớp chính xác khẩu vị rủi ro và mục tiêu dài hạn dưới sự kiểm chuẩn của Ban chuyên gia FIDT.

🏛️

2. Hoạch định Thuế & Di sản (Legacy & Tax Planning)

Xử lý bài toán thuế TNCN lũy tiến 5 bậc, tối ưu quyền lợi miễn thuế chuyển nhượng/thừa kế BĐS giữa vợ chồng và cha mẹ – con cái theo Luật Thuế TNCN 109/2025/QH15, thiết lập quỹ giáo dục và chuyển giao thế hệ an toàn.

🛡️

3. Khiên bảo vệ rủi ro Vĩ mô & Y khoa

Xây dựng các giải pháp phòng thủ cao cấp trước rủi ro pháp lý, y khoa và gián đoạn thu nhập của người trụ cột. Đảm bảo dù biến cố xảy ra, trục tài sản tích lũy và tương lai học vấn của con cái vẫn hoàn toàn biệt lập và an toàn.

⚖️

4. Giám sát & Tái cân bằng định kỳ (Active Audit & Rebalancing)

Theo dõi và rà soát định kỳ toàn bộ danh mục tài sản dưới lăng kính vĩ mô. Đội ngũ nghiên cứu chủ động đề xuất tái cơ cấu tỷ trọng giữa các lớp tài sản khi chu kỳ kinh tế dịch chuyển, giúp bảo vệ thành quả dài hạn.

💡 "Mục tiêu của chúng ta không chỉ dừng lại ở việc giải quyết lo âu, mà là kiến tạo một di sản tài chính vững vàng, để tiền bạc thực sự trở thành công cụ nhân bản niềm vui và sự bình an cho gia đình."

📋 Cơ chế triển khai & Báo giá bằng văn bản: Khung giải pháp Premium Advisory trên đây là định hướng chuyên môn dành cho bước phân luồng sau buổi chẩn đoán FHC 1:1 — không thu tiền ở bước đăng ký trên trang này. Mọi dịch vụ hoạch định/quản lý gia sản chuyên sâu tiếp theo (như Wealth Tailor hoặc Wealth Master) chỉ bắt đầu sau khi khách hàng nhận báo giá bằng văn bản, điều khoản thời hạn, hoàn/hủy/chấm dứt và ký hợp đồng chính thức trực tiếp với CTCP Tư vấn Đầu tư và Quản lý Tài sản FIDT (MST: 0314427748) (xem bảng phí tại Minh bạch phí & Xung đột lợi ích).

Nguyễn Ngọc Ưng - Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
FIDT Program Giám sát bởi FIDT
Người đồng hành của bạn

Nguyễn Ngọc Ưng

Nhà Hoạch Định Tài Chính Cá Nhân, FIDT

Trước khi trở thành người hoạch định tài chính, mình là một người chồng, người cha – người từng lặng lẽ nhìn thấy sự mệt mỏi hằn lên mắt vợ khi cô ấy vừa quay cuồng với bỉm sữa, vừa âm thầm tính toán từng đồng chi tiêu.

"Dù có sự am hiểu nhất định, mình vẫn nhận ra một điểm yếu cốt tử: khi đứng trước tài sản mồ hôi nước mắt của chính gia đình mình, cảm xúc rất dễ lấn át lý trí."

Để thoát khỏi áp lực đó, gia đình mình đã đưa toàn bộ tài sản vào hệ thống Quản lý Gia sản Toàn diện (Wealth Master) của FIDT – một "Bác sĩ Đa khoa" độc lập làm trọng tài khách quan, giúp đo lường rủi ro và giải phóng mình khỏi việc căng thẳng theo dõi thị trường mỗi ngày.

Và điều kỳ diệu đã đến. Khi dòng tiền được quy hoạch, quỹ dự phòng được thiết lập, rủi ro được khóa chặt – nụ cười thảnh thơi thực sự trở lại trên môi vợ mình. Không còn những tranh cãi về tiền bạc. Chúng mình cùng nhìn về một hướng.

Trải nghiệm đó thôi thúc mình hoàn thành chương trình đào tạo Hoạch định Tài chính chuyên sâu tại FIDT (tham khảo chương trình đào tạo của FIDT). Để bảo vệ tài sản & tài chính gia đình bạn một cách an toàn, mọi kế hoạch mình phác thảo đều được Ban chuyên gia FIDT trực tiếp rà soát và kiểm chuẩn chuyên môn độc lập (Cơ chế Giám sát 2 Lớp) trước khi bàn giao.

Với sự thấu cảm của một người chồng, trải nghiệm thực tế của người đã dùng dịch vụ, và hệ thống chuyên môn chuẩn mực của FIDT, mình mang FHC đến để giúp gia đình bạn:

Gỡ bỏ gánh nặng "cô đơn quản lý tiền" trên vai người Vợ
Dùng dữ liệu khách quan để giúp người Chồng đầu tư an toàn, thuận theo chu kỳ
Tìm lại sự đồng thuận – "Tiền bạc là công cụ phục vụ tổ ấm, không phải áp lực làm giàu"
🕊️ TUYÊN NGÔN "ĐÔI CÁNH" (EMPOWERMENT)

Con chim đậu trên cành cây không sợ cành gãy, vì nó tin vào đôi cánh của chính mình.

Vai trò cốt lõi của một người Hoạch định Tài chính chân chính không phải là phím mã, ủy thác đầu tư để giữ bạn mãi phụ thuộc trọn đời. Việc đó tước đoạt đi sự tự chủ của bạn.

Bản sắc của mình là trao quyền (Empowerment), chuyển giao công cụ để sau thời gian đồng hành, gia đình bạn tự xây dựng được đôi cánh tài chính của riêng mình, tự tin đứng vững và an tâm ra quyết định.

🏛️
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT
🛡️
Tư vấn độc lập – không đại diện ngân hàng hay bảo hiểm
👨‍👩‍👧
Bản thân là khách hàng của Wealth Master FIDT
Bức tranh thực tế

3 kịch bản lệch pha điển hình
của gia đình 35-45 tuổi

Các tình huống thực tế đã được ẩn danh toàn bộ thông tin định danh cá nhân theo chuẩn bảo mật Nghị định 356/2025/NĐ-CP.

"

Người chồng muốn dồn toàn bộ thặng dư vào cổ phiếu để tăng tốc tài sản, trong khi người vợ lo lắng mất ngủ và chỉ muốn gửi tiết kiệm. Sau khi thiết lập Chính sách đầu tư chung (IPS) phân rõ Lớp 1 Phòng thủ (6 tháng chi tiêu) và Lớp 3 Tăng trưởng, cả hai đồng thuận một lộ trình chung mà không còn tranh cãi.

C1
Gia đình Chuyên gia & Kế toán
Độ tuổi 35–40 · Nút thắt: Xung đột khẩu vị rủi ro
"

Thu nhập gộp của hai vợ chồng ổn định nhưng cuối năm nhìn lại không tích lũy thêm được bao nhiêu vì thiếu ranh giới giữa chi tiêu gia đình và chi tiêu cá nhân. Việc áp dụng mô hình 3 tài khoản FIDT giúp tách bạch ngay dòng tiền thiết yếu, quỹ tích sản tự động đầu tháng và quỹ tự do cá nhân.

C2
Gia đình Quản lý cấp trung
Độ tuổi 38–42 · Nút thắt: Rò rỉ dòng tiền thặng dư
"

Nỗi sợ lớn nhất là kẹt thanh khoản khi thị trường bất động sản trầm lắng đúng lúc cần đóng học phí cho con. Khi tái cấu trúc tài sản theo 5 lớp FIDT — tách riêng tiền dự phòng thanh khoản cao (Lớp 1–2) khỏi tài sản đầu tư dài hạn (Lớp 3) — gia đình hoàn toàn chủ động trước mọi biến động.

C3
Gia đình Kinh doanh dịch vụ
Độ tuổi 35–45 · Nút thắt: Lệch pha thanh khoản
Quà tặng miễn phí

Đăng ký ngay – nhận 2 món quà
tổng trị giá 498.000đ, hoàn toàn miễn phí

Không cần điều kiện. Không mua gì thêm. Không spam.

📘
Ebook "Từ Lệch Pha Đến Cùng Hướng: Tài Chính Bình An Cho Gia Đình 35-45"
Gỡ rối tâm lý, thoát bẫy chi tiêu vô thức, và tìm được điểm chung để cả gia đình cùng nhìn về một hướng
MIỄN PHÍ · TRỊ GIÁ 299.000Đ
📊
File Excel Quản lý Dòng tiền Tối giản
Tự động chia 3 tài khoản theo công thức đã kiểm chứng – vợ rảnh tay làm nội tướng, không cần kế toán
MIỄN PHÍ · TRỊ GIÁ 199.000Đ
🎁 Nhận bộ quà tặng & Đặt lịch FHC 1:1 (60–90 phút)
Giải đáp thắc mắc

Câu hỏi thường gặp (FAQ)

Các câu hỏi phổ biến của các cặp vợ chồng về cách quản lý tiền bạc và đồng thuận tài chính gia đình.

Làm thế nào để hai vợ chồng thống nhất mục tiêu tài chính khi một người thích tiết kiệm, người kia thích đầu tư? +

Hai vợ chồng cần ngồi lại thiết lập một Chính sách đầu tư cá nhân (IPS) chung theo chuẩn 5 lớp tài sản FIDT, phân bổ rõ ràng tỷ trọng tài sản Phòng thủ (Lớp 1), Cân bằng (Lớp 2) và Tăng trưởng (Lớp 3). Buổi FHC cặp đôi giúp thiết lập tỷ lệ phân bổ tối ưu này dựa trên nhu cầu thực tế của cả hai, loại bỏ các bất đồng quan điểm chủ quan.

Quản lý tài chính gia đình theo mô hình 3 tài khoản hoạt động như thế nào? +

Mô hình 3 tài khoản chia dòng tiền thặng dư hàng tháng vào: Tài khoản chi tiêu chung (hoạt động thiết yếu gia đình), Tài khoản bảo vệ & tích sản chung (quỹ dự phòng Lớp 1, bảo hiểm, đầu tư dài hạn Lớp 3) và 2 Tài khoản riêng tự do (mỗi người tự chủ dưới 10% thu nhập mà không cần giải trình).

Bộ quà tặng và buổi rà soát FHC Couple có yêu cầu cam kết mua sản phẩm tài chính nào không? +

Hoàn toàn không. Bộ tài liệu (Ebook + File Excel 3 tài khoản) được gửi tặng miễn phí 100%. Buổi rà soát FHC 1:1 (60–90 phút) áp dụng mức phí lọc cam kết 300.000đ (hoàn phí 100% vô điều kiện trong vòng 07 ngày sau buổi làm việc, chuyển khoản hoàn trả trong 03 ngày làm việc nếu không hài lòng) và chỉ tập trung chẩn đoán dòng tiền khách quan, tuyệt đối không chào bán hay ép mua bảo hiểm, chứng khoán trong buổi khám.

Bước tiếp theo của gia đình bạn

Cùng nhau điền thông tin –
nhận bộ quà tặng & đặt lịch FHC 1:1 (60–90 phút)

Dù vợ hay chồng đăng ký, buổi FHC 1:1 (60–90 phút) đều dành cho cả gia đình. Ưng sẽ nhắn Zalo trong hôm nay để sắp xếp lịch phù hợp.

Tháng này mình dành 5 suất rà soát FHC 1:1 (60–90 phút, phí lọc cam kết 300.000 VNĐ/buổi, hoàn 100% trong 07 ngày) ưu tiên cho gia đình đăng ký sớm – nhắn mình để sắp xếp lịch phù hợp
Đăng ký nhận quà & Đặt lịch FHC cho gia đình
Cùng Nguyễn Ngọc Ưng · Nhà Hoạch Định Tài Chính Cá Nhân, FIDT · Tặng miễn phí bộ Ebook & File Excel
⚡ Xem mẫu hồ sơ cặp đôi điển hình: Điền sẵn 1 tình huống gia đình 38 tuổi (2 con, thu nhập 50–80 triệu/tháng) để tham khảo cách mô tả nút thắt trước buổi FHC.
📋 [Dữ liệu mẫu minh họa] — Vui lòng sửa lại Họ tên, SĐT, Email thật của bạn trước khi gửi
🎁 Bạn sẽ nhận được
📘 Ebook "Từ Lệch Pha Đến Cùng Hướng: Tài Chính Bình An Cho Gia Đình 35-45" (Miễn phí)
📊 File Excel Quản lý Dòng tiền Tối giản — Chia 3 tài khoản tự động (Miễn phí)
🗓️ Suất đăng ký lịch rà soát FHC 1:1 (60–90 phút) cùng Nguyễn Ngọc Ưng (Phí lọc cam kết 300.000đ trọn gói — không thu thêm thuế/phí, thanh toán chuyển khoản cá nhân Nguyễn Ngọc Ưng sau khi chốt lịch; hoàn phí 100% vô điều kiện trong vòng 07 ngày sau buổi làm việc, chuyển khoản hoàn trả trong 03 ngày làm việc nếu không hài lòng)
Chọn tối đa 2 mục
💻 Buổi họp qua Zoom / Google Meet theo lựa chọn của bạn (hoặc gặp trực tiếp tại TP.HCM / Vũng Tàu theo thỏa thuận). Dữ liệu buổi họp trực tuyến tuân theo chính sách của nền tảng đó và Chính sách bảo mật của chúng tôi.
Hoặc nhắn tin trực tiếp qua Zalo: 0826 814 678

🔒 Thông tin của bạn không được bán hay chia sẻ cho bên thứ ba vì mục đích thương mại.
Dữ liệu chỉ được xử lý theo Chính sách bảo mật. Mọi điều khoản dịch vụ, thuế, thanh toán và hoàn phí tuân thủ pháp luật Việt Nam (Điều khoản sử dụng & Minh bạch phí; tiếp nhận yêu cầu hoàn phí/khiếu nại qua email ngocung.fp@gmail.com hoặc Zalo 0826 814 678 — phản hồi trong 24–72h làm việc).

📧
Đã gửi link xác thực email!

Cảm ơn . Một email xác nhận vừa được gửi tới địa chỉ:

👉 Vui lòng thực hiện các bước sau để hoàn tất đặt lịch:

1
Kiểm tra hộp thư đến (Inbox) hoặc cả thư mục Quảng cáo/Spam nếu chưa thấy.
2
Bấm nút "Kích Hoạt Đăng Ký & Đặt Lịch" trong email.
3
Bạn sẽ được tự động chuyển hướng đến trang Cal.com để chọn giờ tư vấn phù hợp.
Trong lúc chờ, 2 tài liệu mình gửi kèm email vẫn có thể đọc ngay:
📘 Ebook "Từ Lệch Pha Đến Cùng Hướng" →
📊 File Excel Quản lý Dòng tiền →

Tài nguyên tham khảo thêm cho tài chính gia đình:

Nguồn tham chiếu pháp lý & tiêu chuẩn ngành: Luật Hôn nhân và gia đình số 52/2014/QH13 | Luật Kinh doanh bảo hiểm số 08/2022/QH15 | Luật Thuế TNCN số 109/2025/QH15 | Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.

Tuyên bố miễn trừ trách nhiệm (Fiduciary Disclaimer): (1) Nội dung và bộ công cụ trên nguyenngocung.com mang tính giáo dục và tham khảo phương pháp luận chuẩn 5 lớp tài sản FIDT, không phải lời khuyên đầu tư, bảo hiểm hay tư vấn pháp lý cá nhân hóa cho đến khi hoàn tất hồ sơ chẩn đoán 1:1. (2) Các ví dụ tình huống gia đình trên trang là kịch bản mô phỏng điển hình (ICP archetype) nhằm minh họa nguyên lý quản trị dòng tiền vợ chồng; hiệu suất quá khứ không đảm bảo kết quả tương lai. (3) Nguyễn Ngọc Ưng hoạt động độc lập theo chuẩn mực ủy thác (Fiduciary), không nhận hoa hồng ẩn từ các định chế phát hành sản phẩm khi thực hiện buổi chẩn đoán sức khỏe tài chính FHC.