Chuyển Đổi TNHH Sang Cổ Phần Để Tối Ưu Thuế Trước Khi Bán Doanh Nghiệp
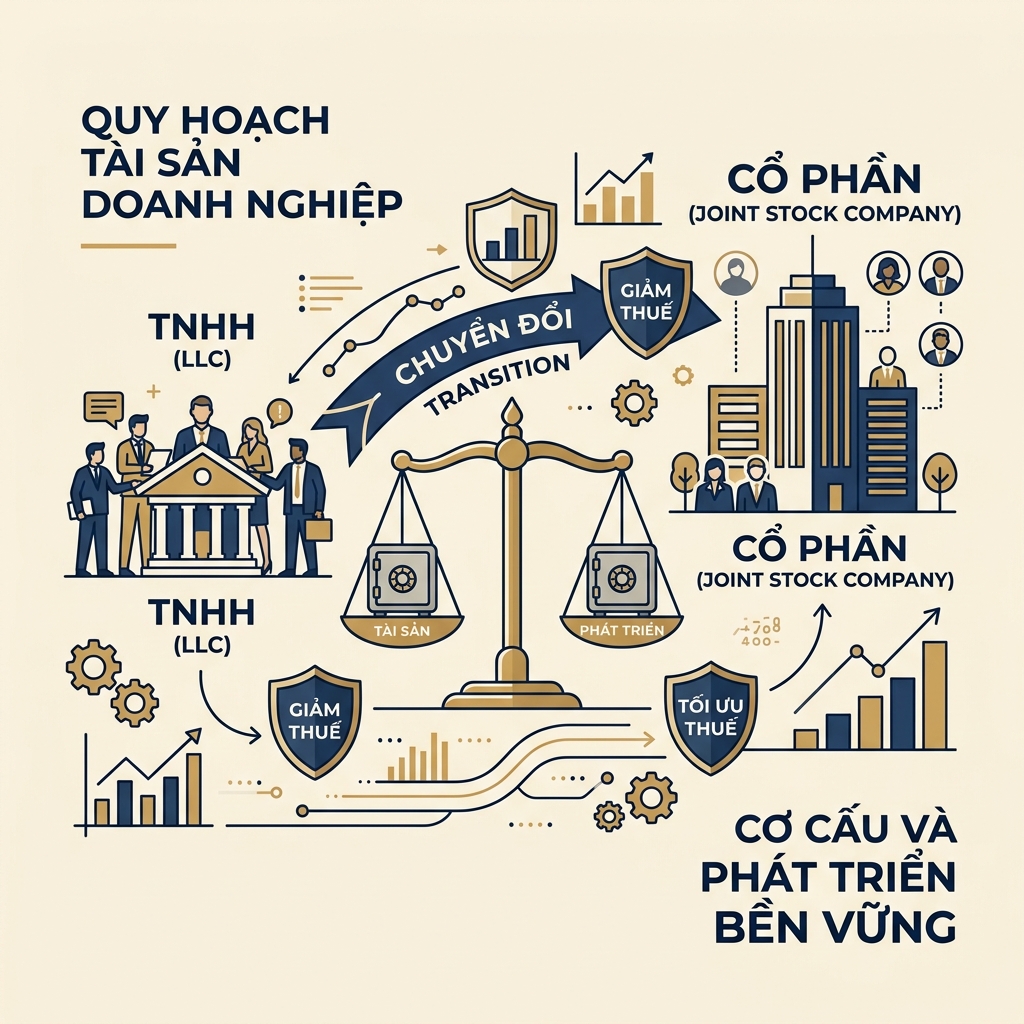
Chuyển đổi từ TNHH sang Cổ phần trước khi bán doanh nghiệp tối thiểu 12 tháng giúp tối ưu thuế chuyển nhượng vốn nhờ hạ thuế suất từ 20% lợi nhuận xuống 0.1% giá trị giao dịch (theo Thông tư 111/2013/TT-BTC). Với thương vụ thoái vốn 20 tỷ đồng, kỹ thuật này giúp chủ doanh nghiệp tiết kiệm hợp pháp tới gần 3 tỷ đồng tiền thuế làm nguồn tích lũy gia đình.
Bởi Nguyễn Ngọc Ưng · Nhà Hoạch Định Tài Chính Cá Nhân, FIDT · Cập nhật tháng 6/2026
1. Cú Sốc Thuế M&A Của Chủ Doanh Nghiệp Việt Nam
Trong thực tế hoạch định tài chính cho các chủ doanh nghiệp gia đình tại Việt Nam, một kịch bản đáng tiếc thường xuyên xảy ra: Chủ doanh nghiệp đàm phán thành công thương vụ bán vốn hoặc chuyển nhượng cổ phần kinh doanh với đối tác ngoại hoặc các tập đoàn lớn. Khi hợp đồng mua bán (SPA - Share Purchase Agreement) đã được soạn thảo xong xuôi hoặc thậm chí đã ký kết, họ mới tìm đến các đơn vị tư vấn tài chính hoặc chuyên viên thuế để hỏi cách... giảm thuế phải nộp.
Lúc này, mọi việc đã quá muộn. Dưới góc nhìn pháp lý của cơ quan thuế, giao dịch đã được định hình và thiết lập quyền sở hữu. Bất kỳ nỗ lực thay đổi cấu trúc giao dịch nào vào phút chót đều bị xếp vào hành vi trốn thuế hoặc cơ cấu tránh thuế bất hợp pháp, kéo theo rủi ro bị truy thu thuế và xử phạt hành chính cực kỳ nặng nề.
Điểm mù lớn nhất của các chủ doanh nghiệp Việt Nam là sự thờ ơ đối với cấu trúc pháp lý của doanh nghiệp dưới góc nhìn thuế chuyển nhượng. Họ thường nghĩ Công ty TNHH hay Công ty Cổ phần cũng như nhau, chỉ khác nhau về số lượng cổ đông và cơ cấu hội đồng quản trị. Nhưng thực tế, sự khác biệt về mặt thuế suất giữa hai mô hình này trong giao dịch chuyển nhượng vốn là một khoảng cách khổng lồ.
2. Bóc Trần Sự Chênh Lệch Thuế Khủng Khiếp: 20% vs. 0.1%
Để hiểu tại sao có sự chênh lệch này, chúng ta cần phân tích các quy định trong Luật Thuế Thu nhập Cá nhân (TNCN) và Luật Thuế Thu nhập Doanh nghiệp (TNDN) hiện hành tại Việt Nam đối với hai hoạt động: Chuyển nhượng phần vốn góp (công ty TNHH) và Chuyển nhượng cổ phần (công ty Cổ phần).
Cơ Chế Đánh Thuế Công Ty TNHH (Chuyển Nhượng Phần Vốn Góp)
Theo quy định tại Thông tư 111/2013/TT-BTC, hoạt động chuyển nhượng phần vốn góp trong công ty TNHH (dù là một thành viên hay hai thành viên trở lên) được phân loại là chuyển nhượng vốn. Thuế suất áp dụng là 20% trên thu nhập tính thuế.
Công thức tính thu nhập tính thuế:
Thu nhập tính thuế = Giá bán - Giá vốn - Chi phí chuyển nhượng liên quan
Đối với các doanh nghiệp SME đã hoạt động lâu năm, giá vốn góp ban đầu ghi trên sổ sách kế toán thường rất thấp (nhiều trường hợp chỉ là số vốn điều lệ ban đầu vài trăm triệu đến vài tỷ đồng). Trong khi đó, sau nhiều năm tích lũy thặng dư và phát triển thương hiệu, giá trị doanh nghiệp khi chuyển nhượng đã tăng lên gấp hàng chục lần.
Phần lớn giá trị chuyển nhượng sẽ được coi là thu nhập chịu thuế, đồng nghĩa với việc bạn phải đóng thuế 20% gần như trên toàn bộ số tiền thu về từ thương vụ.
Cơ Chế Đánh Thuế Công Ty Cổ Phần (Chuyển Nhượng Chứng Khoán)
Ngược lại, theo quy định thuế hiện hành, công ty Cổ phần là thực thể phát hành cổ phiếu (chứng khoán). Hoạt động chuyển nhượng cổ phần của cá nhân sáng lập trong công ty cổ phần được phân loại pháp lý là Chuyển nhượng chứng khoán.
Thuế suất áp dụng đối với chuyển nhượng chứng khoán là 0.1% tính trên tổng giá trị giao dịch chuyển nhượng thực tế.
Sự khác biệt mang tính cách mạng ở đây là: sở thuế không quan tâm đến giá vốn hay mức lợi nhuận của giao dịch. Dù bạn bán cổ phần có lãi gấp 100 lần so với số tiền đầu tư ban đầu, bạn cũng chỉ phải nộp duy nhất 0.1% trên tổng số tiền ghi trên hợp đồng chuyển nhượng cổ phần.
3. Case Study Số Liệu Thực Tế: Tiết Kiệm Gần 3 Tỷ Đồng
Hãy quay lại trường hợp của Mr. A & Ms. B tại công ty E. Họ dự kiến bán 50% cổ phần sở hữu tại công ty E với mức định giá giao dịch là 20 tỷ đồng. Giả sử giá vốn góp ban đầu trên sổ sách kế toán cho 50% phần vốn này là 5 tỷ đồng (vốn điều lệ công ty E ban đầu là 10 tỷ đồng). Chi phí chuyển nhượng liên quan không đáng kể.
Hãy lập bảng so sánh định lượng chi phí thuế phải nộp trong hai kịch bản pháp lý:
| Biến Số So Sánh Thuế M&A | Kịch Bản A: Vẫn giữ mô hình TNHH | Kịch Bản B: Đã chuyển sang Cổ phần |
|---|---|---|
| Tổng giá trị giao dịch thực tế | 20,000,000,000 VND | 20,000,000,000 VND |
| Giá vốn ban đầu trên sổ sách | 5,000,000,000 VND | Không cần xác định giá vốn |
| Thu nhập chịu thuế (Lợi nhuận chuyển nhượng) | 15,000,000,000 VND | Không áp dụng |
| Thuế suất áp dụng quy định | 20% (trên thu nhập chịu thuế) | 0.1% (trên giá trị giao dịch) |
| Số tiền thuế thu nhập cá nhân phải nộp | 3,000,000,000 VND | 20,000,000 VND |
Kết quả so sánh số liệu vô cùng ấn tượng: Bằng việc chủ động chuyển đổi sang Công ty Cổ phần trước khi thực hiện thương vụ, số thuế phải nộp của Mr. A và Ms. B giảm từ 3 tỷ đồng xuống chỉ còn 20 triệu đồng.
Gia đình tiết kiệm hợp pháp 2.98 tỷ đồng (xấp xỉ 3 tỷ đồng) tiền thuế thu nhập. Trong kế hoạch tài chính gia đình, khoản tiền thuế tiết kiệm được này có thể dùng để tài trợ trực tiếp cho phần vốn ban đầu (Lump-sum) trị giá 4 tỷ đồng của Quỹ giáo dục du học cho 2 con, giảm thiểu áp lực trích lập dòng tiền hàng tháng từ thu nhập vận hành của doanh nghiệp.
Để tránh các sai sót phổ biến khi chia lợi nhuận và rút tiền từ công ty, hãy đọc thêm bài viết của chúng tôi về thuế TNCN từ cổ tức và rủi ro bị cơ quan thuế ấn định giá vốn.
Hướng dẫn thuế cổ tức & chuyển nhượng vốn góp TNHH →4. Quy Trình Chuyển Đổi Pháp Lý & Điều Kiện Ràng Buộc Cực Kỳ Quan Trọng
Mặc dù phương án tối ưu thuế này hoàn toàn hợp pháp và được quy định rõ ràng trong các văn bản pháp luật về thuế, việc áp dụng nó đòi hỏi sự cẩn trọng cao độ về mặt thời gian và quy chuẩn chứng từ. Nếu thực hiện sai quy trình, cơ quan thuế có đủ thẩm quyền để bác bỏ mức thuế suất 0.1% và áp mức thuế suất 20% kèm theo xử phạt trốn thuế.
Điều Kiện "Khoảng Cách 12 Tháng" Để Tránh Rủi Ro Thuế
Rủi ro lớn nhất của phương án này là bị Tổng cục Thuế hoặc cơ quan thuế địa phương quy kết vào hành vi "Cơ cấu giao dịch nhằm mục đích tránh thuế trái pháp luật". Nếu doanh nghiệp hoàn tất thủ tục chuyển đổi loại hình từ TNHH sang Cổ phần vào tháng 1, và ngay lập tức ký hợp đồng bán cổ phần vào tháng 2, cơ quan thuế có quyền nghi ngờ giao dịch chuyển đổi không có mục đích kinh doanh thực tế mà chỉ nhằm trốn thuế 20%.
Theo kinh nghiệm hoạch định thực tế của FIDT và các khuyến nghị pháp lý quốc tế, thời gian chuyển đổi loại hình doanh nghiệp tối thiểu phải được thực hiện trước 12 tháng tính đến ngày ký kết hợp đồng chuyển nhượng cổ phần thực tế. Khoảng cách này tạo ra một ranh giới an toàn cần thiết, chứng minh doanh nghiệp đã vận hành thực sự dưới hình thức Công ty Cổ phần trước khi có cơ hội chuyển nhượng vốn.
Quy Trình 4 Bước Chuyển Đổi Doanh Nghiệp Chuẩn Chỉ
- Bước 1: Quyết định chuyển đổi loại hình: Hội đồng thành viên công ty TNHH họp và thông qua Nghị quyết chuyển đổi sang Công ty Cổ phần, xây dựng Điều lệ công ty mới và phương án phát hành cổ phần cho các cổ đông sáng lập.
- Bước 2: Nộp hồ sơ lên Sở Kế hoạch & Đầu tư (KH&ĐT): Nộp hồ sơ đăng ký doanh nghiệp mới. Nhận Giấy chứng nhận đăng ký doanh nghiệp dưới dạng Công ty Cổ phần.
- Bước 3: Thiết lập Sổ đăng ký cổ đông và Giấy chứng nhận sở hữu cổ phần: Đây là bước cực kỳ quan trọng mà các doanh nghiệp nhỏ thường bỏ qua. Khi chuyển đổi thành công ty cổ phần, bạn bắt buộc phải có sổ đăng ký cổ đông có chữ ký của người đại diện pháp luật, giấy chứng nhận cổ phần cấp cho từng cổ đông sáng lập. Thiếu các giấy tờ này, cơ quan thuế sẽ coi việc chuyển nhượng cổ phần là không hợp lệ và bác bỏ mức thuế 0.1%.
- Bước 4: Thực hiện khai báo và đóng thuế chuyển nhượng chứng khoán: Khi ký hợp đồng chuyển nhượng cổ phần, cá nhân thực hiện thủ tục kê khai thuế thu nhập cá nhân từ chuyển nhượng chứng khoán (Mẫu số 04/CNV-TNCN) trong vòng 10 ngày kể từ ngày ký hợp đồng và nộp mức thuế 0.1% vào ngân sách nhà nước.
5. Cơ Cấu Lương - Cổ Tức - Lãi Vay Cho Chủ Doanh Nghiệp SME
Bên cạnh việc tối ưu thuế chuyển nhượng vốn trong thương vụ M&A, chủ doanh nghiệp SME còn có một đặc quyền lớn trong việc hoạch định cơ cấu thu nhập hàng năm từ chính công ty của mình để giảm thiểu số thuế Thu nhập Cá nhân (TNCN) phải nộp.
Thông thường, nhiều chủ doanh nghiệp trả cho mình một mức lương cứng (Salary) rất cao để chi tiêu gia đình. Tuy nhiên, thu nhập từ tiền lương, tiền công chịu thuế TNCN theo Biểu thuế lũy tiến từng phần với 7 bậc thuế, trong đó mức thuế suất cao nhất lên tới 35% (áp dụng cho phần thu nhập tính thuế trên 80 triệu đồng/tháng).
Để tối ưu hóa, nhà hoạch định tài chính chuyên nghiệp khuyên chủ SME nên cơ cấu lại "rổ thu nhập" thành 3 nguồn chính:
- Lương điều hành điều chỉnh giảm: Hạ mức lương cứng xuống mức vừa đủ để đóng các khoản BHXH bắt buộc và nằm trong khung thuế suất lũy tiến thấp (thuế suất dưới 15%).
- Cổ tức doanh nghiệp (Dividends): Tăng tỷ lệ nhận tiền thông qua việc chia lợi nhuận/cổ tức từ công ty của mình. Theo quy định, thu nhập từ đầu tư vốn (cổ tức) chịu thuế suất toàn phần cố định chỉ 5%, không phụ thuộc vào quy mô thu nhập nhận về.
- Lãi vay hợp đồng: Thay vì góp toàn bộ vốn điều lệ lớn, chủ doanh nghiệp có thể góp một phần vốn điều lệ vừa đủ, phần còn lại cho chính công ty vay để hoạt động. Tiền lãi vay công ty trả cho cá nhân chỉ chịu mức thuế suất toàn phần cố định là 5% (thu nhập từ đầu tư vốn).
Kết quả: Bằng việc dịch chuyển khéo léo dòng tiền giữa 3 hình thức này để né các bậc thuế lũy tiến cao, chủ doanh nghiệp có thể tối ưu và tiết kiệm thêm được khoảng 30 triệu đồng mỗi năm một cách hoàn toàn hợp pháp.
6. Tối Ưu Giảm Trừ Gia Cảnh Chéo Vợ Chồng
Một điểm mù phổ biến khác của các cặp vợ chồng chủ doanh nghiệp là cách đăng ký người phụ thuộc để giảm trừ gia cảnh (hai con nhỏ, cha mẹ già).
Theo quy định của Luật Thuế TNCN Việt Nam, mức giảm trừ gia cảnh cho mỗi người phụ thuộc hiện nay là 6,2 triệu đồng/tháng (74,4 triệu đồng/năm). Điều kiện ràng buộc cực kỳ quan trọng là: khoản giảm trừ này chỉ được áp dụng khấu trừ vào thu nhập từ tiền lương, tiền công (áp dụng biểu lũy tiến). Nó hoàn toàn không được trừ vào thu nhập từ cổ tức, đầu tư vốn hay lãi vay (các khoản áp thuế flat 5%).
Trong case study của Anh A và Chị B, Chị B có tổng thu nhập cao hơn (bao gồm cả cổ tức và lãi vay), nhưng thu nhập từ tiền lương thực tế của Anh A lại cao hơn lương của Chị B. Do đó, việc đăng ký giảm trừ gia cảnh (2 con nhỏ) cho Chị B sẽ không tối ưu.
FP khuyến nghị chuyển toàn bộ việc đăng ký người phụ thuộc (2 con nhỏ) sang cho Anh A. Việc này giúp giảm tối đa thu nhập tính thuế lũy tiến ở bậc cao của Anh A, tối ưu hóa tiền thuế tổng thể và tiết kiệm trực tiếp cho gia đình thêm hàng chục triệu đồng mỗi năm.
7. Friction Thực Tế Tại Việt Nam: Áp Lực Thanh Tra Thuế M&A
Tại Việt Nam, các giao dịch chuyển nhượng vốn quy mô lớn luôn là đối tượng thanh tra trọng điểm của cơ quan thuế. Dưới đây là những ma sát thực tế mà chủ doanh nghiệp bắt buộc phải xử lý:
Rủi Ro Ấn Định Thuế Theo Giá Thị Trường (Arm's Length Principle)
Nếu bạn thỏa thuận bán cổ phần công ty với giá trị thực tế là 20 tỷ đồng nhưng trên hợp đồng chỉ khai báo 5 tỷ đồng để giảm số tiền thuế phải nộp, cơ quan thuế có quyền kiểm tra dòng tiền ngân hàng và hồ sơ định giá doanh nghiệp.
Nếu phát hiện giá trị khai báo thấp hơn bất thường so với giá trị tài sản thực tế hoặc giá trị giao dịch tương đương trên thị trường, cơ quan thuế sẽ áp dụng Quy tắc ấn định thuế, yêu cầu nộp thuế dựa trên giá trị do cơ quan thuế tự định giá lại, đồng thời phạt tiền chậm nộp với lãi suất phạt rất cao.
Yêu Cầu Sạch Sẽ Về Sổ Sách Tài Chính
Trước khi thực hiện giao dịch chuyển nhượng vốn cho đối tác lớn, doanh nghiệp bắt buộc phải tiến hành kiểm toán báo cáo tài chính độc lập. Mọi khoản nợ phải trả, nợ phải thu, và các tài sản đứng tên doanh nghiệp nhưng phục vụ mục đích cá nhân của gia đình chủ doanh nghiệp phải được phân tách rõ ràng. Cơ quan thuế sẽ rà soát kỹ lưỡng tính hợp lý của các chi phí doanh nghiệp trước khi phê duyệt thủ tục chuyển nhượng vốn.
8. Hướng dẫn chuyên môn: Quy tắc 5 bước hoạch định
Dành cho các chủ doanh nghiệp gia đình đang có kế hoạch tích lũy tài sản và tài trợ cho các mục tiêu lớn của gia đình (như du học, di sản thừa kế) thông qua việc bán vốn doanh nghiệp:
Tải Cẩm Nang Tối Ưu Thuế M&A Cho Doanh Nghiệp Gia Đình
Checklist hồ sơ chuyển đổi TNHH sang Cổ phần + Cẩm nang giải trình thuế chuyển nhượng vốn chuẩn chỉ từ đội ngũ chuyên môn FIDT.
FAQ — Câu Hỏi Thường Gặp
Công ty TNHH một thành viên chuyển nhượng vốn chịu thuế suất thế nào?
Đối với công ty TNHH một thành viên do cá nhân làm chủ sở hữu, khi chuyển nhượng toàn bộ hoặc một phần vốn góp, cá nhân đó chịu thuế thu nhập cá nhân từ chuyển nhượng vốn với thuế suất 20% trên thu nhập tính thuế (lợi nhuận thực tế thu được). Đối với công ty TNHH do tổ chức làm chủ sở hữu, phần thu nhập từ chuyển nhượng vốn được tính vào thu nhập khác của doanh nghiệp và chịu thuế thu nhập doanh nghiệp với thuế suất phổ thông là 20%.
Nếu bán cổ phần cho người nước ngoài, thủ tục có phức tạp hơn sau khi chuyển sang công ty Cổ phần?
Việc bán cổ phần cho nhà đầu tư nước ngoài trong công ty Cổ phần có thủ tục pháp lý tương đối thuận lợi, nhưng vẫn bắt buộc phải tuân thủ điều kiện về tỷ lệ sở hữu nước ngoài (room ngoại) của ngành nghề đăng ký kinh doanh. Giao dịch chuyển nhượng cổ phần này cần thực hiện qua thủ tục Đăng ký góp vốn, mua cổ phần của nhà đầu tư nước ngoài tại Sở KH&ĐT trước khi ký kết SPA chính thức và làm thủ tục kê khai thuế chứng khoán 0.1%.
Cơ quan thuế kiểm tra giá vốn của cổ đông sáng lập công ty cổ phần thế nào?
Đối với chuyển nhượng cổ phần trong công ty cổ phần của cá nhân, vì thuế suất áp dụng là 0.1% trên giá trị chuyển nhượng (doanh thu bán cổ phần), nên cơ quan thuế không cần kiểm tra giá vốn ban đầu để xác định số thuế phải nộp. Cơ quan thuế chỉ tập trung kiểm tra xem giá bán ghi trên hợp đồng chuyển nhượng cổ phần có phù hợp với giá thị trường và giá trị thực tế của doanh nghiệp tại thời điểm chuyển nhượng hay không để tránh thất thu thuế do khai man giá trị giao dịch.
Tuyên bố miễn trừ trách nhiệm pháp lý và thuế doanh nghiệp: Nội dung bài viết này mang tính giáo dục và tham khảo học thuật đối với các nguyên lý tối ưu thuế, không thay thế cho các ý kiến tư vấn pháp lý và thuế chuyên sâu của các luật sư doanh nghiệp, kiểm toán viên độc lập hoặc kế toán trưởng. Các quy định pháp luật về thuế M&A và chuyển đổi loại hình doanh nghiệp tại Việt Nam liên tục được cập nhật và điều chỉnh bởi Bộ Tài chính và Tổng cục Thuế. Độc giả cần liên hệ trực tiếp với nhà hoạch định tài chính chuyên nghiệp hoặc kế toán trưởng doanh nghiệp trước khi đưa ra bất kỳ quyết định tái cấu trúc doanh nghiệp nào.